Die Schwellenländer sind nicht mehr das, was sie einmal waren – und das sollte sich auch in der Gewichtung widerspiegeln
Jahrzehntelang folgten Investitionen in Schwellenländer (EMs) einem vorhersehbaren Schema: Man verfolgte die lokale Politik und Wirtschaft sowie die Rohstoffzyklen und identifizierte Unternehmen, die das Potenzial hatten, entweder auf globalen Exportmärkten oder auf schnell wachsenden Inlandsmärkten erfolgreich zu sein. Doch in den letzten drei Jahren wurde dieses Schema durch das explosive Wachstum bei KI-Halbleitern und den sprunghaften Anstieg der Ausgaben für KI-bezogene Infrastruktur grundlegend neu gestaltet.
Die USA dominieren den Markt für Hochleistungs-Chipdesign durch Unternehmen wie Nvidia und AMD sowie zunehmend durch die hauseigene Chipentwicklung großer Halbleiterabnehmer wie Google oder Amazon, die ihre eigenen KI-Beschleuniger entwickeln. Auf der anderen Seite beherbergen die Schwellenländer die umfangreiche Lieferkette, auf die diese Unternehmen angewiesen sind. Unabhängig davon, welches US-Unternehmen den hochmodernen Chip entwirft, wird dieser – mit wenigen Ausnahmen – von TSMC in Taiwan hergestellt. Eine Ausnahme bildet Samsung, dessen kleineres Halbleiter-Foundry-Geschäft ebenfalls in einem Schwellenmarkt angesiedelt ist. Eine weitere Ausnahme ist Intel, das zwar nach wie vor über eigene Fertigungskapazitäten verfügt, in den letzten Jahren jedoch zunehmend Produktionsaufträge an TSMC verlagert hat, um wettbewerbsfähig zu bleiben.
Die Präsenz der asiatischen Schwellenländer beschränkt sich jedoch nicht nur auf die Chipfertigung; dort fängt sie erst an. Taiwan, Korea und China bieten ein Ökosystem von Unternehmen, die bei den meisten Komponenten von KI-Servern eine führende Rolle spielen – von Speicher, Leiterplatten, Kühlung, Netzteilen und anderen Bauteilen bis hin zum endgültigen Design und zur Montage von KI-Servern.
Diese Abhängigkeit von der KI-Infrastruktur aus den aufstrebenden Ländern Asiens hat die sektoralen Gewichtung sowie das Wachstumsprofil der Schwellenländer und in der Folge auch deren Renditeprofil verändert. Die Gewichtung des Technologiesektors im MSCI Emerging Markets Index beträgt 36,8 % und ist damit höher als die Gewichtung des Technologiesektors im S&P 500 mit 35 %. Die Schwellenländer erleben derzeit einen Gewinnboom, wie es ihn in den letzten 20 Jahren nicht gegeben hat (mit Ausnahme der raschen Gewinn erholung im Jahr 2010 nach dem Schock von 2009 – daher ist dies kein fairer Vergleich), und dieses Gewinnwachstum schlägt sich in Renditen nieder. Die Schwellenländer übertreffen nach einer sehr langen Phase hinterherhinkender Renditen endlich die entwickelten Märkte. Im vergangenen Jahr erzielte der MSCI EM Index eine kumulierte Rendite von 52,9 % und übertraf damit sowohl den MSCI AC World mit 30,4 % als auch den Nasdaq mit 29,9 %. Die gleichen Muster setzen sich seit Jahresbeginn fort.*
*Quelle: FactSet / MSCI, Stand: 30. Mai 2026.
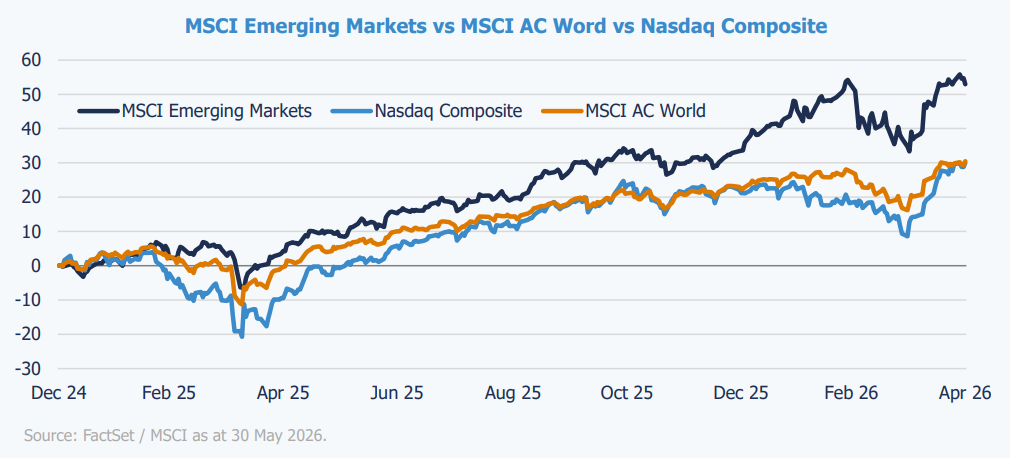
Diese Outperformance ist nicht nur das Ergebnis einer etwas höheren Gewichtung des Technologiesektors, sondern auch einer grundlegend anderen Art des Engagements innerhalb des Technologiesektors selbst. Zwar bieten sowohl der US-Markt als auch die Schwellenländer ein Engagement im Bereich KI, doch konzentriert sich ein großer Teil der US-Technologiebranche auf Unternehmen, die massiv in KI investieren, wie Alphabet, Amazon, Meta und Microsoft, wobei Anleger zunehmend die Renditen dieser enormen Investitionen in Frage stellen. Ein weiterer großer Teil des US-Technologiesektors entfällt auf Softwareunternehmen, die jedoch dem Risiko ausgesetzt sind, dass rasch voranschreitende KI-Fähigkeiten ihre bestehenden Geschäftsmodelle disruptieren könnten.
Demgegenüber stellen Technologieunternehmen in Schwellenländern eher die „Picks and Shovels“ der KI-Revolution dar. Während der harte Wettbewerb um die Entwicklung führender KI-Modelle die Begeisterung der Anleger für US-Hyperscaler gedämpft hat, war der daraus resultierende Anstieg der Investitionsausgaben ein wichtiger Rückenwind für die „Picks and Shovels“-Unternehmen in Schwellenländern, die die zugrunde liegende KI-Infrastruktur bereitstellen.
Diese unterschiedliche Ausrichtung auf KI dürfte sich nach den bevorstehenden Börsengängen von Unternehmen wie OpenAI und Anthropic noch weiter verstärken. Zunehmend könnte sich die Frage, ob die Schwellenländer den US-Markt übertreffen können, darauf reduzieren, wo letztendlich die größeren wirtschaftlichen Erträge aus dem KI-Boom anfallen: bei den Unternehmen, die in die KI-Infrastruktur investieren, oder bei den Unternehmen, die diese ermöglichen.
Trotz der außergewöhnlichen Performance der Schwellenmärkte im bisherigen Jahresverlauf waren die Renditen stark konzentriert. Rund 60 % der Gewinne im MSCI EM Index wurden von nur drei Aktien getragen: TSMC, Samsung Electronics und SK Hynix.
Dennoch wäre es ein Fehler, die Chancen im Technologiesektor der Schwellenländer allein auf diese Mega-Cap-Unternehmen zu beschränken. Aktive Portfoliomanager haben weiterhin Zugang zu einem breiten und vielfältigen Spektrum an Anlagemöglichkeiten im gesamten Technologie-Ökosystem der Schwellenländer. Wie bereits erwähnt, sind in den aufstrebenden Ländern Asiens zahlreiche weltweit führende Unternehmen ansässig, die wichtige Komponenten für KI-Server liefern. Viele dieser Unternehmen sind gut positioniert, um vom steigenden „Dollar-Anteil“ zu profitieren, da zukünftige KI-Beschleunigerplattformen immer anspruchsvollere Technologie-Upgrades erfordern, um den stetig steigenden Anforderungen an die Rechenleistung gerecht zu werden.
KI hat die Sichtweise von Anlagestrategen auf Schwellenmärkte grundlegend verändert. Über ihre traditionellen zyklischen Merkmale hinaus bieten Schwellenmärkte nun ein entscheidendes und oft unersetzbares Technologie-Engagement durch ein tiefgreifendes Ökosystem von Unternehmen, die die Wertschöpfungskette der KI-Infrastruktur stützen.
Zwar konzentrierte sich die Marktperformance in diesem Jahr stark auf eine Handvoll Mega-Cap-Unternehmen, doch wäre es ein Fehler, die Technologie der Schwellenländer ausschließlich unter diesem Gesichtspunkt zu betrachten. Der große Pool an Unternehmen aus Schwellenländern in der KI-Lieferkette schafft ein breites und sich weiterentwickelndes Spektrum an Anlagemöglichkeiten für aktive Anlageverwalter, deren Fähigkeit, diese strukturellen Gewinner frühzeitig zu identifizieren, sie möglicherweise besser in die Lage versetzt, von diesem Paradigmenwechsel zu profitieren als passive Anlagestrategien.
Nur für professionelle Anleger .
Dies ist eine Marketingmitteilung .
Herausgegeben und genehmigt im Vereinigten Königreich von J O Hambro Capital Management Limited („JOHCML“), die von der Financial Conduct Authority zugelassen und beaufsichtigt wird. Sitz der Gesellschaft: Level 3, 1 St James’s Market, London SW1Y 4AH. Herausgegeben in der Europäischen Union von Perpetual Investment Services Europe Limited („PISEL“), die von der irischen Zentralbank zugelassen ist. Sitz: 24 Fitzwilliam Place, Dublin 2, Irland D02 T296. Herausgegeben in den Vereinigten Staaten von JOHCM (USA) Inc. („JOHCMU“). Hauptsitz: One Congress Street, Suite 3101, Boston, Massachusetts 02114. Ausgegeben in Singapur durch JOHCM (Singapore) Pte Limited („JOHCMS“), die von der Monetary Authority of Singapore beaufsichtigt wird. Sitz: 138 Market Street, #15 04 CapitaGreen, Singapur 048946. Verweise auf „JOHCM“ im Folgenden beziehen sich je nach Kontext auf JOHCML, JOHCMU, JOHCMS oder PISEL. Perpetual Group ist ein Handelsname von JOHCML und PISEL .
RISIKOHINWEISE: Die Strategie investiert in internationale Märkte und Schwellenmärkte. Internationale Anlagen sind mit besonderen Risiken verbunden, darunter Währungsschwankungen, geringere Liquidität, unterschiedliche Rechnungslegungsmethoden sowie wirtschaftliche und politische Systeme und höhere Transaktionskosten. Diese Risiken sind in Schwellenmärkten in der Regel größer. Zu diesen Risiken zählen neue und sich rasch verändernde politische und wirtschaftliche Strukturen, die zu Instabilität führen können, unterentwickelte Wertpapiermärkte sowie eine höhere Wahrscheinlichkeit für hohe Inflationsraten, Deflation oder Währungsabwertungen .
Die geäußerten Ansichten entsprechen den Einschätzungen des Portfoliomanagers zum Zeitpunkt der Veröffentlichung, können sich ändern und von den Ansichten anderer Portfoliomanager oder des Unternehmens insgesamt abweichen. Diese Meinungen sind nicht als Prognose zukünftiger Ereignisse, als Garantie für zukünftige Ergebnisse oder als Anlageberatung gedacht.
Die Verbreitung dieses Dokuments in anderen als den oben genannten Rechtsordnungen kann gesetzlich eingeschränkt sein („eingeschränkte Rechtsordnungen“). Daher ist dieses Dokument nicht zur Verbreitung in einer eingeschränkten Rechtsordnung bestimmt und darf nicht an Personen in einer solchen Rechtsordnung weitergegeben oder kopiert werden .
Die Wertentwicklung in der Vergangenheit ist keine Garantie für die zukünftige Wertentwicklung. Der Wert einer Anlage und die daraus erzielten Erträge können aufgrund von Markt- und Währungsschwankungen sowohl steigen als auch fallen, und Sie erhalten möglicherweise nicht den ursprünglich investierten Betrag zurück .
Anlagen in Unternehmen aus Schwellenländern sind mit höheren Risiken verbunden als Anlagen in etablierten Volkswirtschaften oder Wertpapiermärkten. Schwellenländer verfügen möglicherweise über weniger stabile rechtliche und politische Systeme, was sich auf die sichere Verwahrung oder den Wert der Vermögenswerte auswirken könnte .
Anlagen können Aktien von Small-Cap-Unternehmen umfassen; diese werden in der Regel seltener und in geringeren Volumina gehandelt als Aktien größerer Unternehmen, wodurch sie potenziell weniger liquide und volatiler sind .
Die hierin enthaltenen Informationen, einschließlich etwaiger Meinungsäußerungen, dienen ausschließlich zu Informationszwecken und werden unter der Voraussetzung bereitgestellt, dass es sich nicht um eine Empfehlung handelt .
Die Informationen in diesem Dokument stellen weder ein Angebot zum Verkauf oder zur Ausgabe noch eine Aufforderung zur Abgabe eines Angebots zum Kauf oder zur Zeichnung der in diesem Dokument beschriebenen Fonds oder Strategien dar und sind auch nicht Bestandteil eines solchen Angebots; ebenso wenig darf dieses Dokument oder ein Teil davon oder die Tatsache seiner Verbreitung als Grundlage für einen Vertrag dienen oder im Zusammenhang mit einem Vertrag herangezogen werden .
Telefonate mit JOHCM können aufgezeichnet werden. Informationen zum Umgang mit personenbezogenen Daten finden Sie in der Datenschutzerklärung von JOHCM auf der Website: www.johcm.com
J O Hambro® und JOHCM® sind eingetragene Marken von JOHCML.


Wie können wir Ihnen helfen?
Vom ersten Gespräch an bis hin zur kontinuierlichen Betreuung stehen Ihnen unsere Expertenteams zur Seite, um Ihre Anlagebedürfnisse zu erfüllen.