JOHCM Global Select Strategy
Größe
EUR 1.50bn
Künstliche Intelligenz (KI), Medikamente zur Gewichtsreduktion (GLP-1) und die Deglobalisierung verändern die globalen makroökonomischen Rahmenbedingungen, bringen zahlreiche Branchen ins Wanken und verändern die Grundlagen der Unternehmensgewinne. Dies führt zu erheblichen Schwankungen bei den traditionellen Aktienfaktoren Wachstum, Value und Qualität, wodurch diese für Anleger irreführend und weniger aussagekräftig werden.
Die Gewinner und Verlierer von KI, GLP-1 und Deglobalisierung haben dazu geführt, dass einige Teile des traditionellen Wachstumsuniversums nun eher den Merkmalen von Value-Aktien ähneln (z. B. Software und Medien); einige Teile des traditionellen Value-Universums ähneln nun Wachstumsaktien (z. B. Banken und Rohstoffe); und viele traditionelle Qualitätsaktien sehen ihre zuvor soliden Geschäftsmodelle grundlegend in Frage gestellt (z. B. Lebensmittel und Getränke).
KI ist nicht nur ein Phänomen des Technologiesektors, sondern gestaltet viele Branchen neu, indem sie massive Investitionen in die Realwirtschaft lenkt und gleichzeitig viele traditionelle Geschäftsmodelle disruptiert. Die wirtschaftlichen Auswirkungen sind äußerst ungleichmäßig: Es gibt Gewinner, die die Produktivität in allen Sektoren steigern, und Verlierer, die keine Rendite aus ihren KI-Investitionen erzielen oder ins Hintertreffen geraten. KI dürfte auf viele Branchen ähnliche Auswirkungen haben wie Amazon auf den Einzelhandel: Sie bringt etablierte Unternehmen ins Wanken, drückt die Margen und zwingt Unternehmen dazu, sich neu zu erfinden – oder zu riskieren, an Bedeutung zu verlieren.
Die rasante Verbreitung von GLP-1-Medikamenten zur Gewichtsreduktion steht für einen massiven, eigenwilligen Wandel des Lebensstils und des Verbraucherverhaltens. Durch die Veränderung der Konsumgewohnheiten stellen diese Therapeutika traditionelle Unternehmen aus den Bereichen Basiskonsumgüter und Gesundheitswesen vor Herausforderungen, während sie gleichzeitig neue Chancen für spezialisierte Anbieter von Wellness-, Fitness-, Ernährungs- und Gesundheitsdienstleistungen eröffnen. Die vielleicht größte Ironie der GLP-1-Revolution besteht darin, dass Novo Nordisk, das Unternehmen, das sie ausgelöst hat, mittlerweile eher wie eine Value-Aktie als wie eine Wachstumsaktie wirkt. Obwohl das Unternehmen in einem der am schnellsten wachsenden Segmente des globalen Gesundheitswesens tätig ist, hat eine Reihe von Managementfehlern dazu geführt, dass Anleger sich fragen, ob das Wachstumspotenzial des Unternehmens voll ausgeschöpft wird.
Der Wandel von globalisierten Just-in-Time-Lieferketten hin zu widerstandsfähigeren, ins Inland verlagertem „Just-in-Case“-Produktionsmodellen hat die Unternehmenskosten erhöht und die Annahmen zur langfristigen Rentabilität, auf denen einige multinationale Unternehmen basieren, in Frage gestellt. Doch diese strukturelle Neuausrichtung schafft auch erhebliche inländische Investitionsmöglichkeiten. Da Regierungen der wirtschaftlichen Sicherheit zunehmend Priorität einräumen, lenken sie Kapital in die heimische Infrastruktur, die Energieunabhängigkeit und strategische Industriezweige, oft unterstützt durch lokale Finanzierungskanäle.
Gleichzeitig wird der Zugang zu kritischen Rohstoffen zunehmend zu einer Frage der nationalen Sicherheit und nicht mehr nur der wirtschaftlichen Effizienz. In diesem Umfeld sollten ausgewählte Finanz-, Industrie- und Rohstoffunternehmen nicht mehr ausschließlich als traditionelle Value-Aktien betrachtet werden; sie entwickeln sich zu Nutznießern starker langfristiger Wachstumstrends.
Infolgedessen verschwimmen die traditionellen Grenzen zwischen Wachstums-, Value- und Qualitätsinvestitionen zunehmend, da KI, GLP-1-Präparate und Deglobalisierung die Erwartungen an das Gewinnwachstum branchen- und regionenübergreifend neu gestalten. Für uns ist es nachvollziehbar, dass die traditionellen Definitionen von Wachstum, Value und Qualität in Frage gestellt werden. Unser Anlageprozess basiert auf unserer Überzeugung, dass Aktienkurse eher den sich ändernden Erwartungen an das Gewinnwachstum folgen (oder diesen vorgreifen) und nicht den Etiketten. Wie uns einer unserer Mentoren lehrte: „Wachstumsinvestitionen funktionieren nur, wenn man Wachstumsfallen vermeidet (d. h. wenn das Wachstum hinter den Erwartungen zurückbleibt), Value-Investitionen funktionieren nur, wenn man Value-Fallen vermeidet (d. h. strukturelle Verschlechterung), und Qualitätsinvestitionen funktionieren nur, wenn man Qualitätsfallen vermeidet (d. h. fundamentale Störungen).“
Die Definition von Wachstum ändert sich ständig – fragen Sie einfach das Pferd, den Kanal, die Eisenbahn, das Auto, das Flugzeug und das bald an die Börse gehende Unternehmen SpaceX. Die frühen Phasen des KI-Booms lösten ein Hardware-Wettrüsten aus, in dessen Verlauf der zuvor als „zyklisches Wachstum“ eingestufte Halbleitersektor nun als Sektor mit „strukturellem Wachstum“ wahrgenommen wurde.
Wenn der KI-Investitionsboom reift, wird sich der Markt wahrscheinlich daran erinnern, dass Halbleiter doch zyklisch sind, und sich auf angrenzende KI-Wachstumssektoren verlagern. Bislang sind viele führende KI-Unternehmen deutlich länger als üblich privat geblieben und haben den öffentlichen Aktienmärkten damit ihr Wachstum vorenthalten. Dies wird sich bald ändern – mit den Billionen-Dollar-Börsengängen von SpaceX, Anthropic und OpenAI, die alle zu neuen und bedeutenden Bestandteilen des Wachstumsindex werden.
Die Definition von „Value“ verändert sich. Japan gehörte früher zu den teuersten Aktienmärkten und Währungen der Industrieländer weltweit, heute ist es eines der günstigsten Länder. Derzeit sind die Sektoren Software und Basiskonsumgüter aufgrund der Disruption durch KI bzw. GLP-1 auf dem besten Weg, die neuen Value-Sektoren zu werden. Gleichzeitig beflügeln Deglobalisierung, Onshoring und staatlich geförderte Infrastrukturausgaben traditionelle Value-Sektoren wie Finanzwerte, Industrie, Rohstoffe und Versorger. Diese etablierten Unternehmen sind keine Relikte der Vergangenheit; sie tragen zum Aufbau der Infrastruktur der Zukunft bei. Vielleicht brauchen Anleger ein neues Akronym: VARG = „Value at the right growth“ (Wert mit dem richtigen Wachstum) anstelle von GARP. Denn wenn Value-Aktien zu Wachstumsaktien werden, sind die Bezeichnungen weit weniger wichtig als die Gewinne.
Selbst die Definition von Qualität verändert sich. Kodak galt einst als Musterbeispiel für eine Qualitätsaktie, die attraktive und verlässliche Renditen erzielte. Dann kamen die Digitalkameras, der Wettbewerbsvorteil verschwand, und das Unternehmen brach zusammen. Die Qualitätsunternehmen von heute sind vielleicht nicht mehr die von morgen.
Viele Softwareunternehmen galten früher als Qualitätsunternehmen, dann kam die KI. Snacks galten früher als Qualitätsgeschäft, dann kamen die GLP-1-Präparate. Die Produktion in Niedriglohnländern und der Verkauf in Hochlohnländern galten früher als Qualitätsgeschäftsmodell, dann kamen China, Zölle und die Deglobalisierung.
Nach der europäischen Finanzkrise betrachtete niemand mehr europäische Banken als Qualitätsunternehmen, da ihre Eigenkapitalrendite auf nahezu null eingebrochen war. Heute mag es Sie überraschen zu erfahren, dass der MSCI European Bank Index eine höhere Eigenkapitalrendite aufweist als der MSCI USA Bank Index (13 % und steigend gegenüber 12 % und nicht steigend) und dabei weniger Probleme mit privaten Krediten hat. Das Blatt hat sich gewendet, wie man so schön sagt, und wenn sich die Fakten ändern, ändern auch wir unsere Sichtweise.
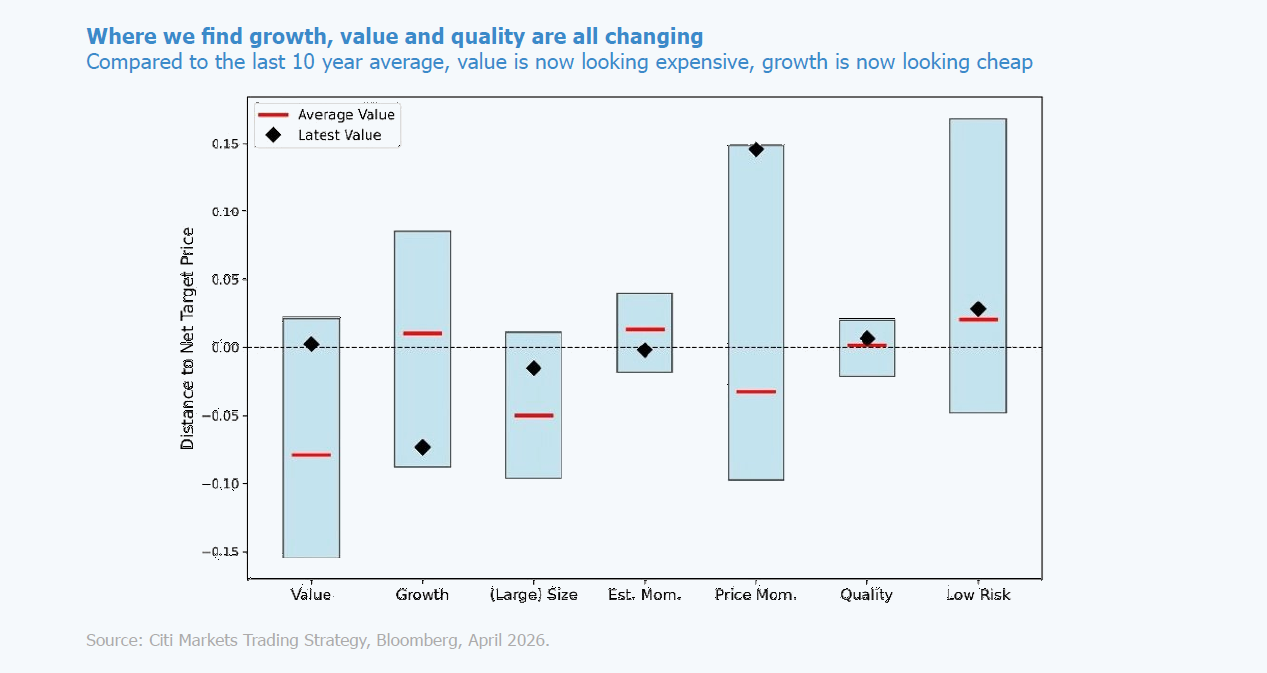
Auf den ersten Blick lässt diese Grafik vermuten, dass Wachstumsaktien im Vergleich zu ihrer 10-jährigen Entwicklung günstig erscheinen, während Value-Aktien teuer wirken. Wir halten jedoch beide Beobachtungen für rational. Teile des traditionellen Wachstumsuniversums sehen sich mit einem schwächeren Gewinnwachstum konfrontiert, als Anleger zuvor angenommen hatten, und verdienen daher niedrigere Bewertungen. Ebenso profitieren Teile des traditionellen Value-Universums von sich verbessernden Gewinnaussichten und verdienen daher höhere Bewertungen. Der Markt bewertet Wachstum und Value nicht falsch, sondern definiert sie neu.
Die Grafik deutet zudem darauf hin, dass das traditionelle Qualitätsuniversum weitgehend im Einklang mit seiner 10-Jahres-Durchschnittsbewertung gehandelt wird. Wie wir jedoch aufgezeigt haben, verlieren einige Unternehmen, die traditionell als „Qualitätsunternehmen“ gelten, strukturell jene Merkmale, die einst ihre Prämienbewertungen rechtfertigten. Daher gehen wir davon aus, dass diese Unternehmen im Laufe der Zeit wahrscheinlich weiter an Bewertung verlieren und zu niedrigeren Bewertungen gehandelt werden.
Gleichzeitig notiert der Momentum-Faktor mit einem erheblichen Aufschlag gegenüber seinem 10-Jahres-Durchschnitt, was diesen Teil des Marktes anfällig für eine Korrektur macht. Wir würden solche Rückgänge begrüßen, da sie Gelegenheiten bieten würden, Positionen in Unternehmen aufzustocken, von denen wir glauben, dass sie langfristig von KI, GLP-1-Präparaten und der Deglobalisierung profitieren werden. Wir betrachten diese Gelegenheiten als „frühe Geburtstagsgeschenke“ – die Chance, strukturelle Gewinner zu attraktiveren Bewertungen zu kaufen.
Zusammenfassend lässt sich sagen, dass KI, GLP-1-Präparate und Deglobalisierung die Bereiche verändern, in denen Anleger Wachstum, Wert und Qualität finden, da sie die Erwartungen an die zukünftigen Gewinne verändern. Da diese Kräfte neue Gewinner und Verlierer hervorbringen, verlieren traditionelle Stilbezeichnungen zunehmend an Aussagekraft. Anstatt zu fragen, ob eine Aktie zum Wachstums-, Value- oder Qualitätssegment gehört, sollten Anleger sich fragen, ob sich die Gewinnerwartungen verbessern oder verschlechtern. Letztendlich sind es die sich verändernden Gewinne und nicht die Stilbezeichnungen, die die Aktienrenditen bestimmen.


KI, GLP-1-Medikamente und die Deglobalisierung definieren Wachstum, Wert und Qualität neu, schaffen neue Gewinner und Verlierer auf den Märkten und gestalten die Anlagechancen neu.
Die Märkte könnten sich einem Wendepunkt nähern, da die Stimmung weiterhin vorsichtig ist, die Preise sich stabilisieren, die Fundamentaldaten stabil bleiben und eine leichte Positionierung die Erholung durch erneutes Kapitalengagement unterstützt.
Unsere vier globalen Anlageteams bewerten die Auswirkungen des Nahostkonflikts auf die Märkte und zeigen Risiken für Energie, Inflation und Volatilität sowie potenzielle geopolitische Szenarien und neue Anlagemöglichkeiten auf.
Die Spannungen im Nahen Osten haben die Märkte erschüttert, aber die Geschichte zeigt, dass geopolitische Schocks abklingen. Dieser Artikel untersucht die regionale Widerstandsfähigkeit, die Stabilität des Golfkooperationsrates und die durch die Marktvolatilität entstandenen Anlagemöglichkeiten.
Vom ersten Gespräch bis zur laufenden Betreuung stehen Ihnen unsere Expertenteams für Ihre Investitionswünsche zur Verfügung.