JOHCM Asia Ex Japan Strategy
Größe
EUR 290,38m
Unternehmen sind Geschäftsmöglichkeiten, die von risikofreudigen Unternehmern mit Zugang zu Kapital und anderen Ressourcen gegründet werden. Traditionell brauchen Unternehmen wettbewerbsfähige "Burggräben", um dauerhaft hohe Renditen auf das eingesetzte Kapital (ROCE) zu erzielen.
Doch wie in vielen anderen Bereichen der Welt sind diese Gräben nicht mehr stabil. Das Internet, die strikten geldpolitischen Maßnahmen der Zentralbanken, die Regierungspolitik und der ideologische Wettbewerb haben die Art und Weise, wie Burggräben aufgebaut und - was noch wichtiger ist - zerstört werden, drastisch verändert.
Diese folgenschweren Veränderungen lassen sich mit den Mantras der weltweit führenden Unternehmer zusammenfassen:
- Deng Xiaopings kluge Strategie: "Verstecke deine Stärke und warte deine Zeit ab".
- Jeff Bezos' einfacher Fokus: "Dein Spielraum ist meine Chance"; und
- Masayoshi Son's kühne Erklärung: "In unserer Branche nimmt der Gewinner alles".
China richtete seinen Staatsapparat darauf aus, Industrien von Grund auf zu fördern. Amazon konzentrierte sich auf das Langfristige und kümmerte sich nicht um kurzfristige Verluste. Softbank investierte Unmengen an Kapital in einen Branchenakteur mit der ausdrücklichen Anweisung, die Konkurrenz auszuschalten und aus dem Gemetzel als Gewinner hervorzugehen.
Was war der Auslöser für die Hausse bei chinesischen Aktien und den gleichzeitigen Beginn einer Baisse in Indien? War es nur eine Verlagerung des Interesses ausländischer Investoren von Indien nach China? Oder hat Herr Xi Jinping die Torheit seiner Ideologie erkannt und seine Meinung geändert? Ein "DeepSeek"-Moment? Oder weil in der Welt von Präsident Donald Trump vermeintliche Verbündete schlimmer sind als erklärte Feinde und Indien so vor härteren Zöllen bewahrt werden konnte?
Auch wenn man nie sicher sein kann, was die eigentliche Ursache ist, glauben wir, dass eine Sache klar ist: Es hat eine große Umkehrung in der Einstellung der Unternehmensleitungen zu Gewinnen und ROCEs in den beiden Ländern gegeben.
Bis zur Pandemie verkörperte die China Inc. die drei oben genannten Mantras. Eine berauschende Mischung aus reichlich günstigem Kapital, regulatorischer Unterstützung (einschließlich Subventionen), starkem Appetit auf eine Ausweitung des Geschäfts und der Priorität von Marktanteilen gegenüber der Rentabilität bestimmte die meisten Unternehmen. Trotz vieler ehrgeiziger, talentierter Unternehmer mit vielfältigen Möglichkeiten erreichten nur wenige Unternehmen den Status eines Heiligenscheins, den Warren Buffett vielleicht genießt.
India Inc. war das Gegenteil davon. Die Unternehmen waren überfordert mit hohen Kapitalkosten, komplexen staatlichen Vorschriften und Unternehmern mit weniger ehrgeizigen Zielen, darunter auch solche, denen eine hohe Kapitalrendite wichtiger war als alles andere.
Seit 2021 hat sich das chinesische Wirtschaftswachstum aufgrund strengerer Vorschriften, eines Einbruchs am Immobilienmarkt und geopolitischen Gegenwinds verlangsamt. Risikokapitalinvestitionen sind auf ein Rinnsal geschrumpft; mehrere Unternehmen, darunter auch Start-ups, mussten schließen. Der Aktienmarkt brach ein, und ausländisches Kapital zog sich zurück. Eine deflationäre Abschwächung veranlasste einheimische Investoren, mehr Anleihen zu kaufen und Aktien zu meiden.
Nach der Pandemie wurde Indien zum aufsteigenden Stern, der von der "China-plus-eins"-Strategie profitierte, bei der globale Unternehmen sich von China abwandten, um die Risiken in der Lieferkette zu minimieren. Ein produktionsabhängiges Anreizsystem (Steuervergünstigungen) in Indien förderte zudem die Produktion in großem Maßstab. Bald wuchs die Zuversicht, dass Indien in den nächsten zehn Jahren ein BIP-Wachstum von 7-8 % pro Jahr erreichen könnte. Wenn China diesen Meilenstein in der Vergangenheit erreicht hatte, warum nicht auch Indien?
Indiens Abwärtstrend
Indiens Aktienmarkt boomte. Die Unternehmensgewinne stiegen, während China sich abmühte. Die Aktienbewertungen schossen in die Höhe und tendierten im Vergleich zu den letzten Jahrzehnten auf das Doppelte der durchschnittlichen Bewertungen. Kleinanleger, globale Vermögensverwalter, Risikokapitalgeber und sogar auf China fokussierte Hedgefonds wollten in Indien investieren.
Was dabei unbemerkt blieb, war eine Lockerung der Finanzdisziplin unter dem trügerischen Deckmantel des gesicherten Wachstums. Hohe Kapitalrenditen in vielen Branchen zogen neue Marktteilnehmer an, da Großkonzerne, wendige Start-ups und mittelständische Unternehmen, die von Risikokapital unterstützt wurden, die etablierten Unternehmen angreifen wollten. Hohe Aktienbewertungen, billiges und reichlich vorhandenes Risikokapital und ungebremster Ehrgeiz wurden zu einem berauschenden Cocktail.
In Indien war die Farbenindustrie ein gemütliches Oligopol, angeführt von Asian Paints. Jahrzehntelanges stetiges Wachstum, hohe Gewinnspannen und anhaltend hohe Kapitalrenditen bedeuteten, dass auch die kleineren Wettbewerber florierten. Einige internationale Unternehmen versuchten zwar, ein Geschäft aufzubauen und durchzubrechen, doch es fiel ihnen schwer, das Oligopol zu durchbrechen.
Grasim, Teil der Aditya Birla Gruppe, ein Hersteller von Viskosestapelfasern und Chemikalien, ließ sich davon nicht beeindrucken. Das Unternehmen investierte innerhalb von drei Jahren mehr als 100 Mrd. Rs (1,25 Mrd. US$) und errichtete sechs Produktionsanlagen. Zum Vergleich: Asian Paints investierte in den letzten zehn Jahren rund 97,2 Mrd. Rs.
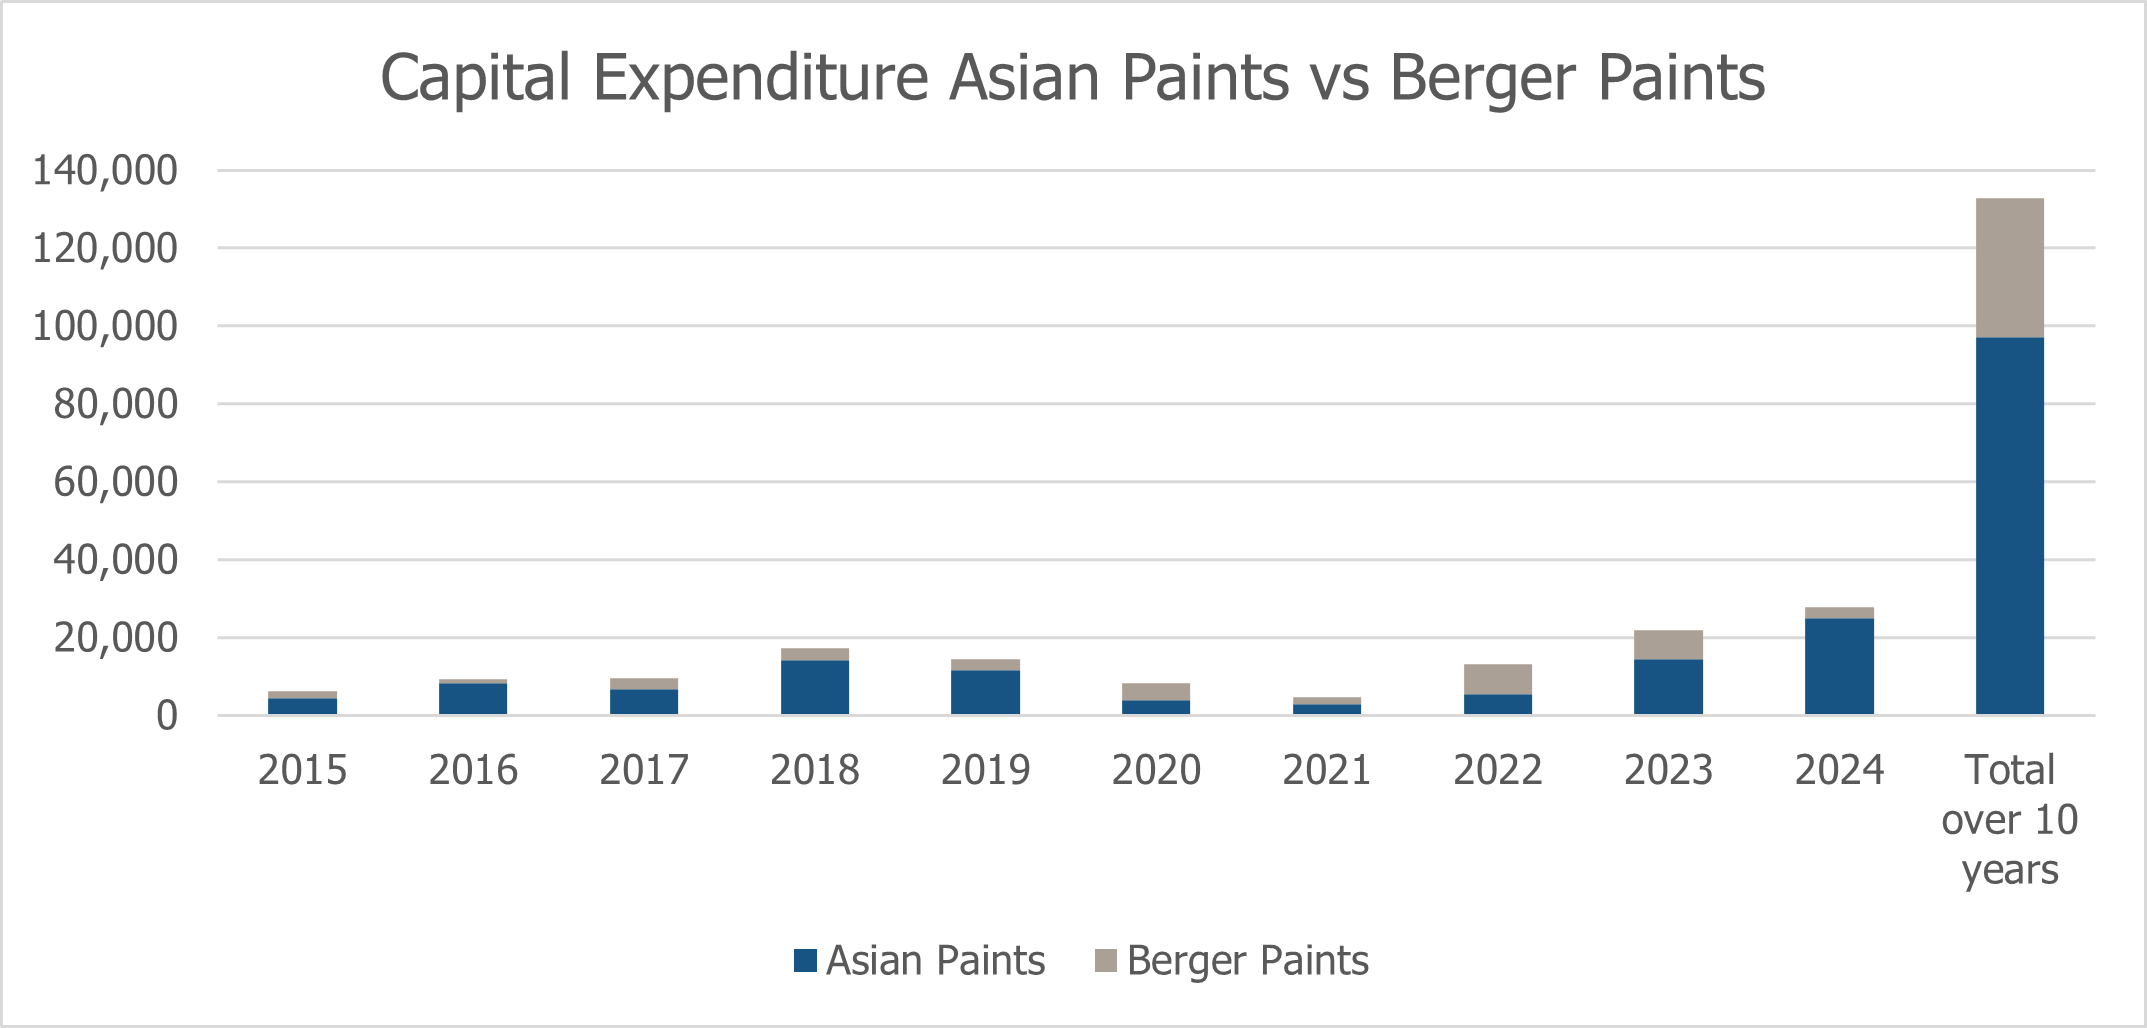 Quelle: Bloomberg. Stand der Daten: 13. März 2025.
Ein weiteres Beispiel ist Zomato, das als Restaurant-Aggregator begann und sich zu einer beachtlichen Plattform für Essenslieferungen entwickelte. Nach der Übernahme von Blinkit expandierte das Unternehmen in den schnellen Handel, um Lebensmittel und Waren innerhalb von 10-15 Minuten über "Dark Stores" oder Lagerhäuser an die Verbraucher zu liefern.
Swiggy (kürzlich börsennotiert; Venture-Backed-Firma), Zepto (nicht börsennotiert; Venture-Backed), Reliance Industries und Flipkart (im Besitz von Walmart) haben bereits mehrere Millionen an Investitionen getätigt, um diese Chance zu nutzen. Andere potenzielle Konkurrenten wie Tata Neu und Amazon Fresh könnten ebenfalls ins Spiel kommen.
An anderer Stelle kündigte Ultratech Cement seinen Einstieg mit einer Investition von 200 US-Dollar in die Herstellung von Kabeln und Drähten an, einem weiteren oligopolistischen Sektor. Die Aktien von Polycab und KEI Industries fielen daraufhin in weniger als einer Woche um 25-30 %. Und Reliance Industries hat damit begonnen, mit seiner Marke "Campa" in den Bereich der kohlensäurehaltigen Erfrischungsgetränke zu expandieren, und zwar zu einem wesentlich günstigeren Preis, was die Rendite des Pepsi-Abfüllers Varun Beverages bedroht.
Es gibt zahlreiche weitere Beispiele.
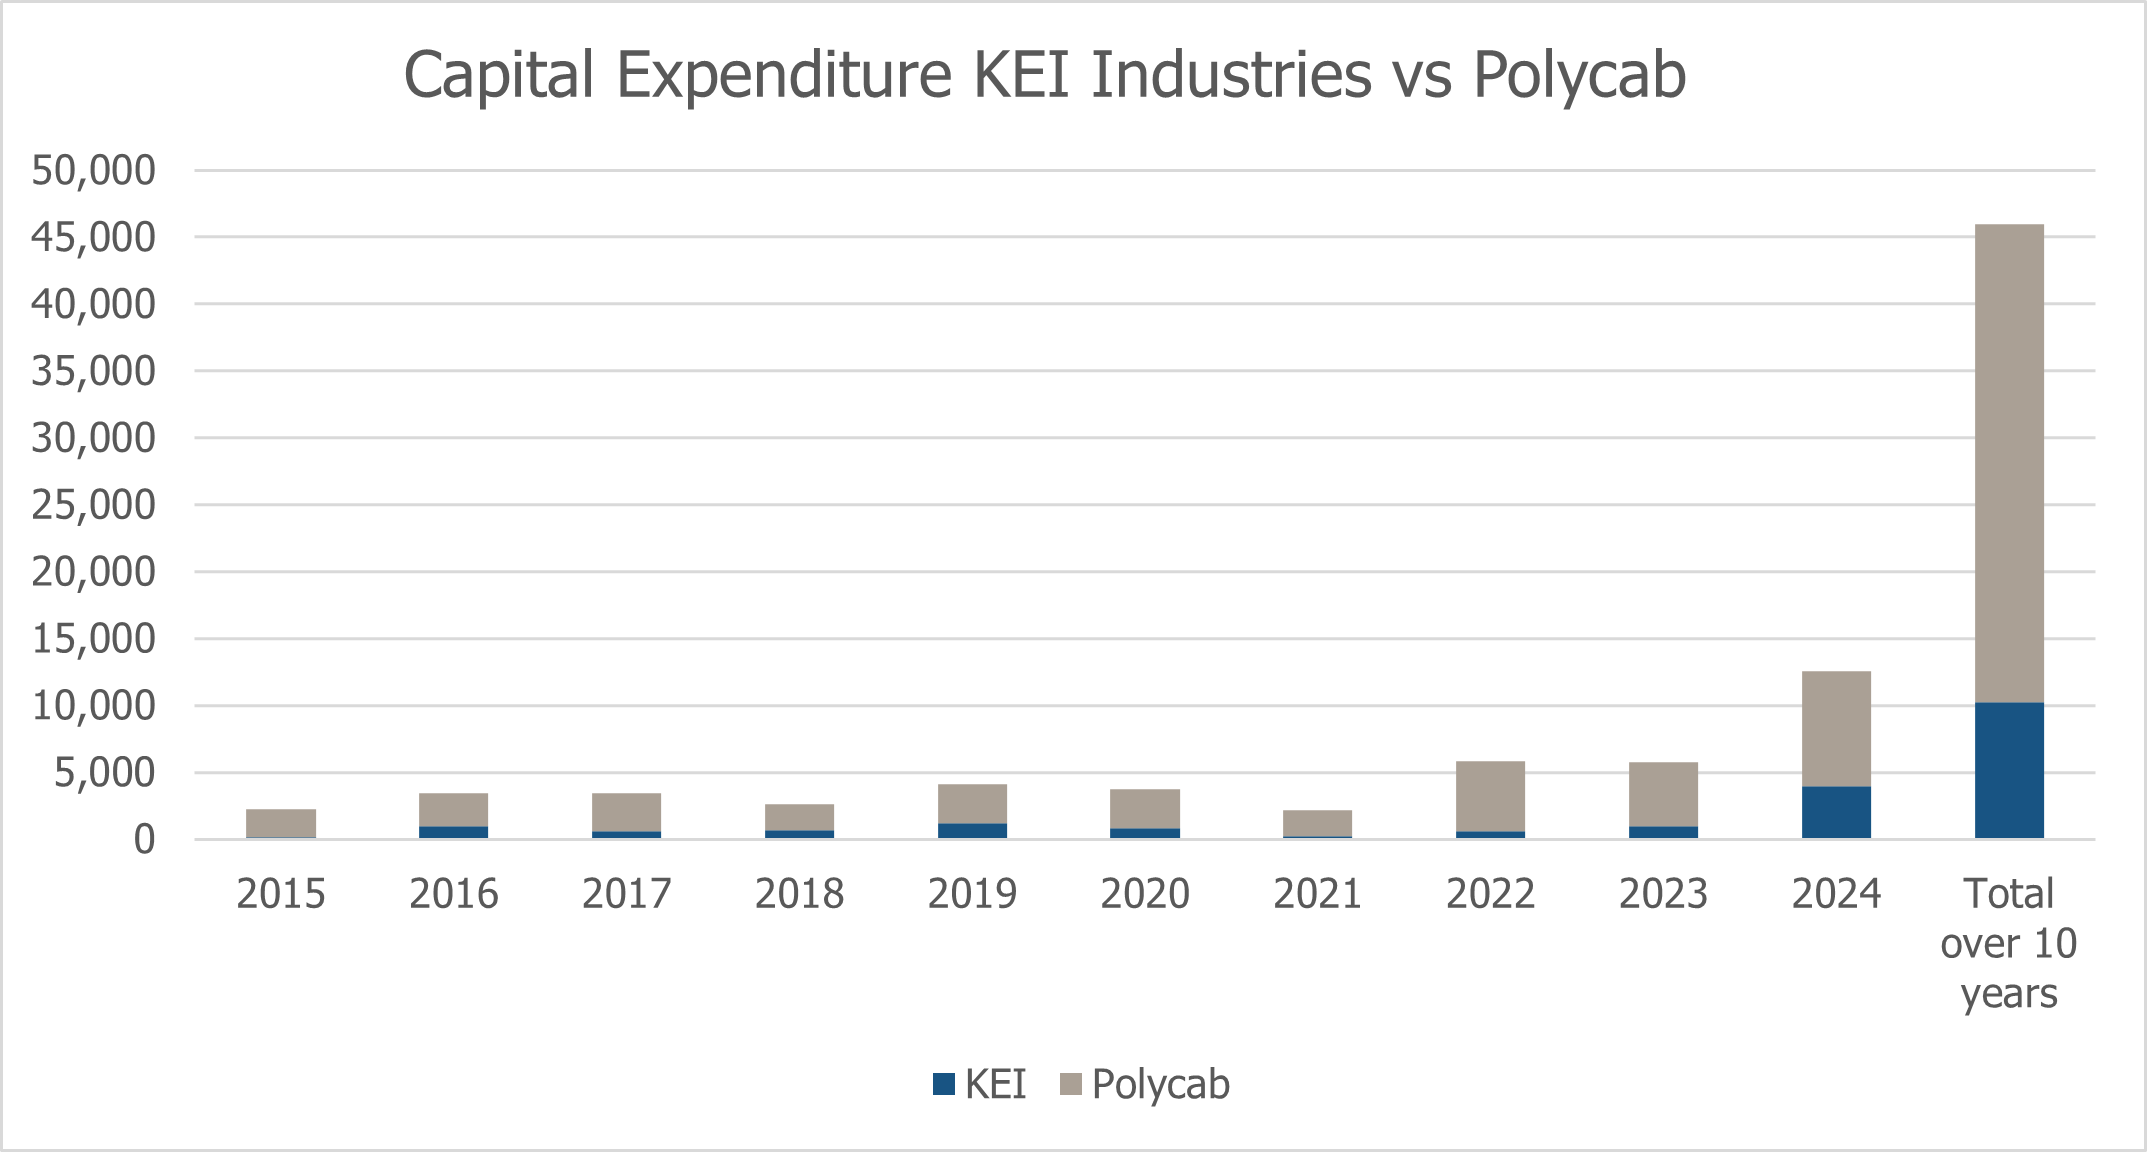 Quelle: Bloomberg. Stand der Daten: 13. März 2025.
In China hat sich der jahrelange Wettbewerb inzwischen zu einer ernsthaften Konsolidierung gewandelt. Im Bereich der Elektrofahrzeuge haben von den rund 80-100 Start-ups und Marken der letzten zwei Jahrzehnte nur sechs bis acht ernsthafte Wettbewerber überlebt.
Build Your Dreams (BYD), der eindeutige Gewinner, hat durch Kosten- und Technologieführerschaft eine Größenordnung erreicht; die Kapitalrendite (ROCE) von BYD ist in den letzten drei Jahren von 7-12 % vor der Pandemie auf 25-30 % gestiegen.
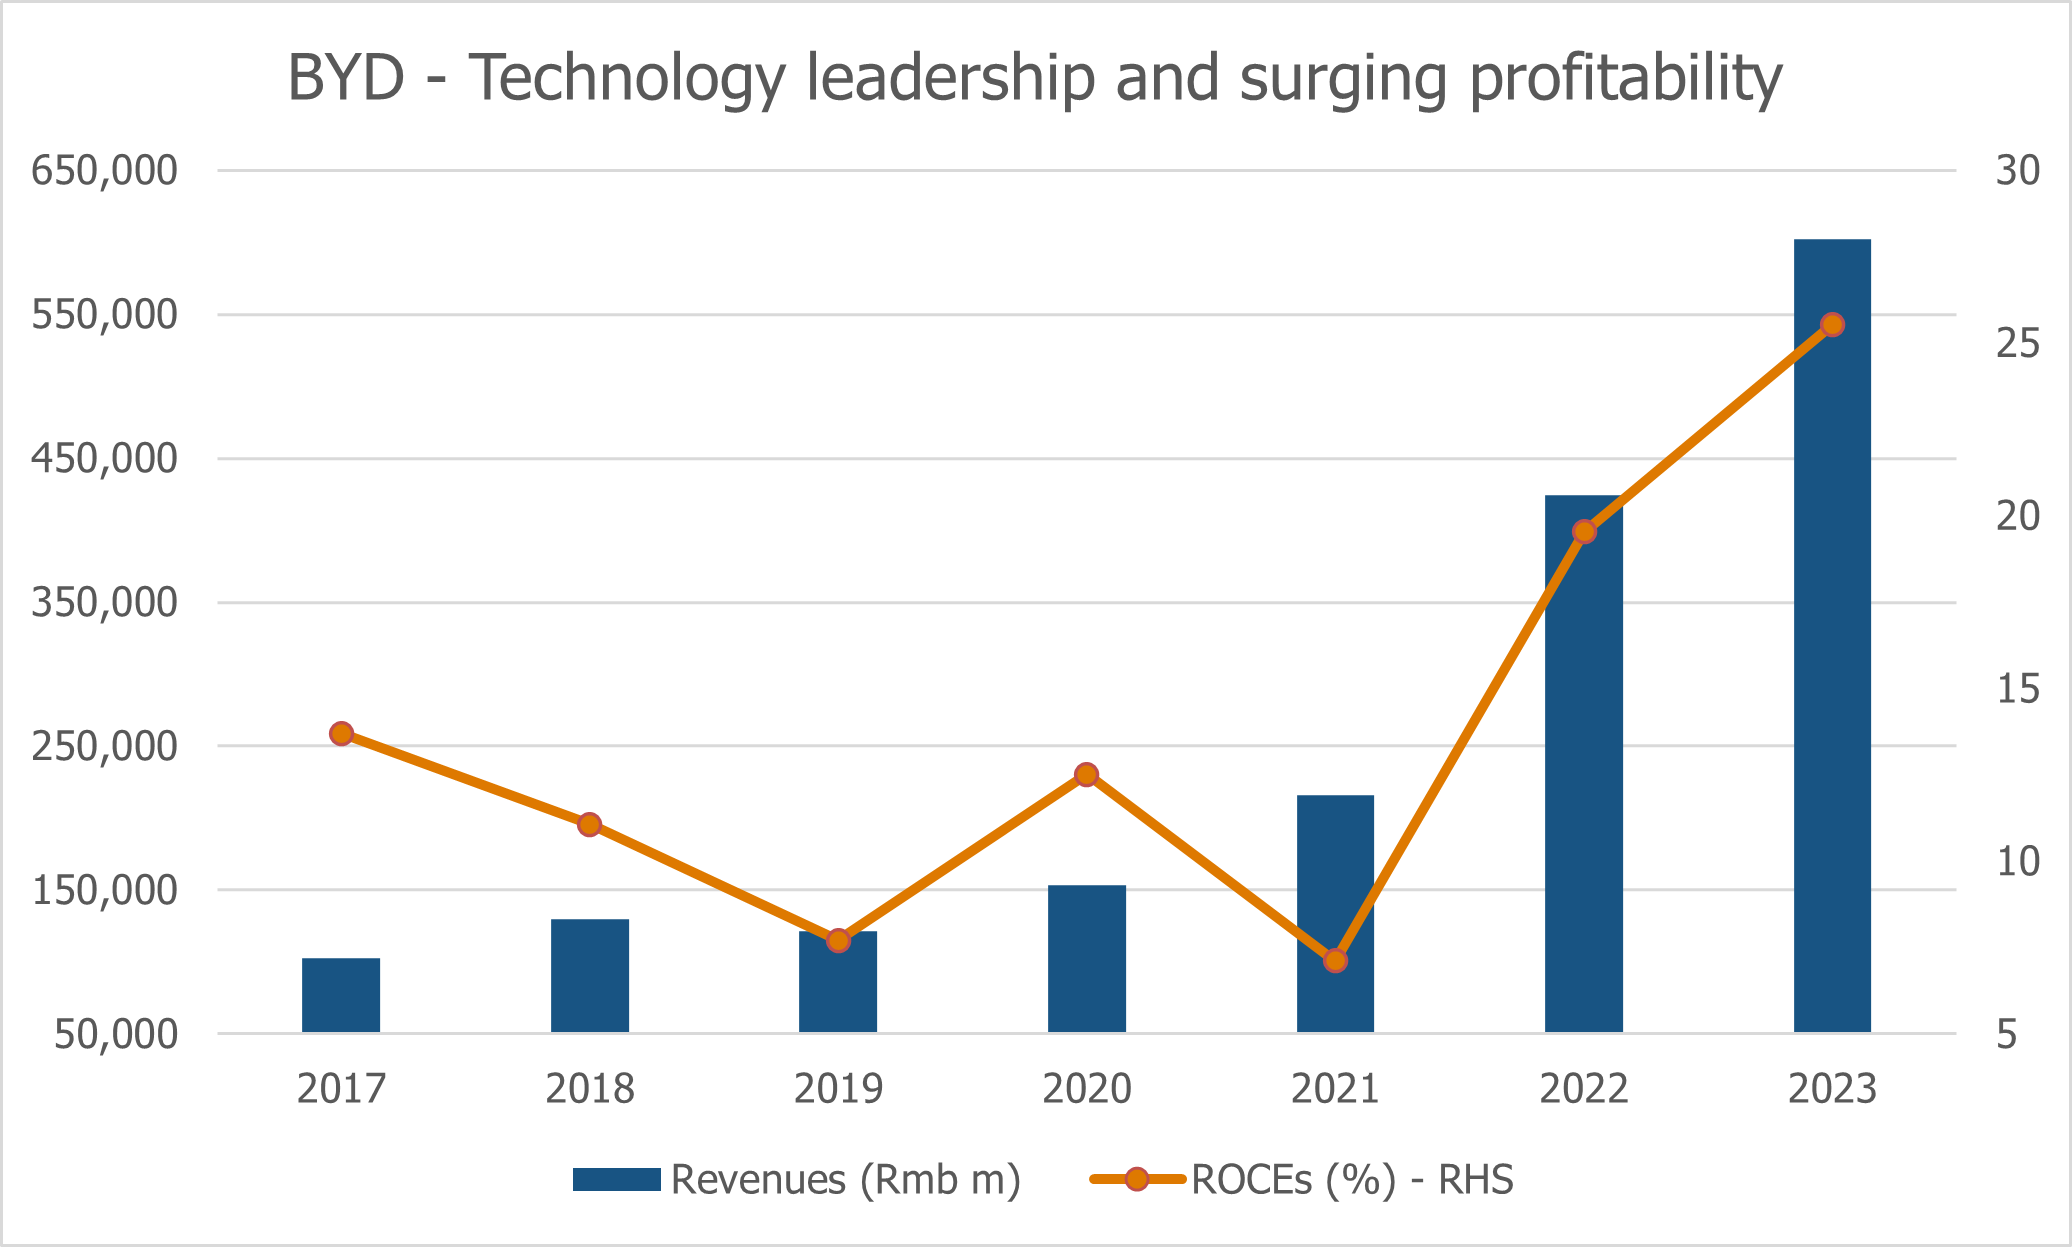 Quelle: Bloomberg. Stand der Daten: 5. März 2025.
Im Bereich Musik-Streaming bildet Tencent Music mit Netease Music fast ein Duopol, während Bytedance nur noch eine untergeordnete Rolle spielt. Obwohl die Plattform ihre Marketing- und Vertriebsausgaben im Vergleich zu 2019-20 um 75 % gekürzt hat, konnte sie Abonnenten gewinnen und ihre Bruttomargen erheblich steigern.
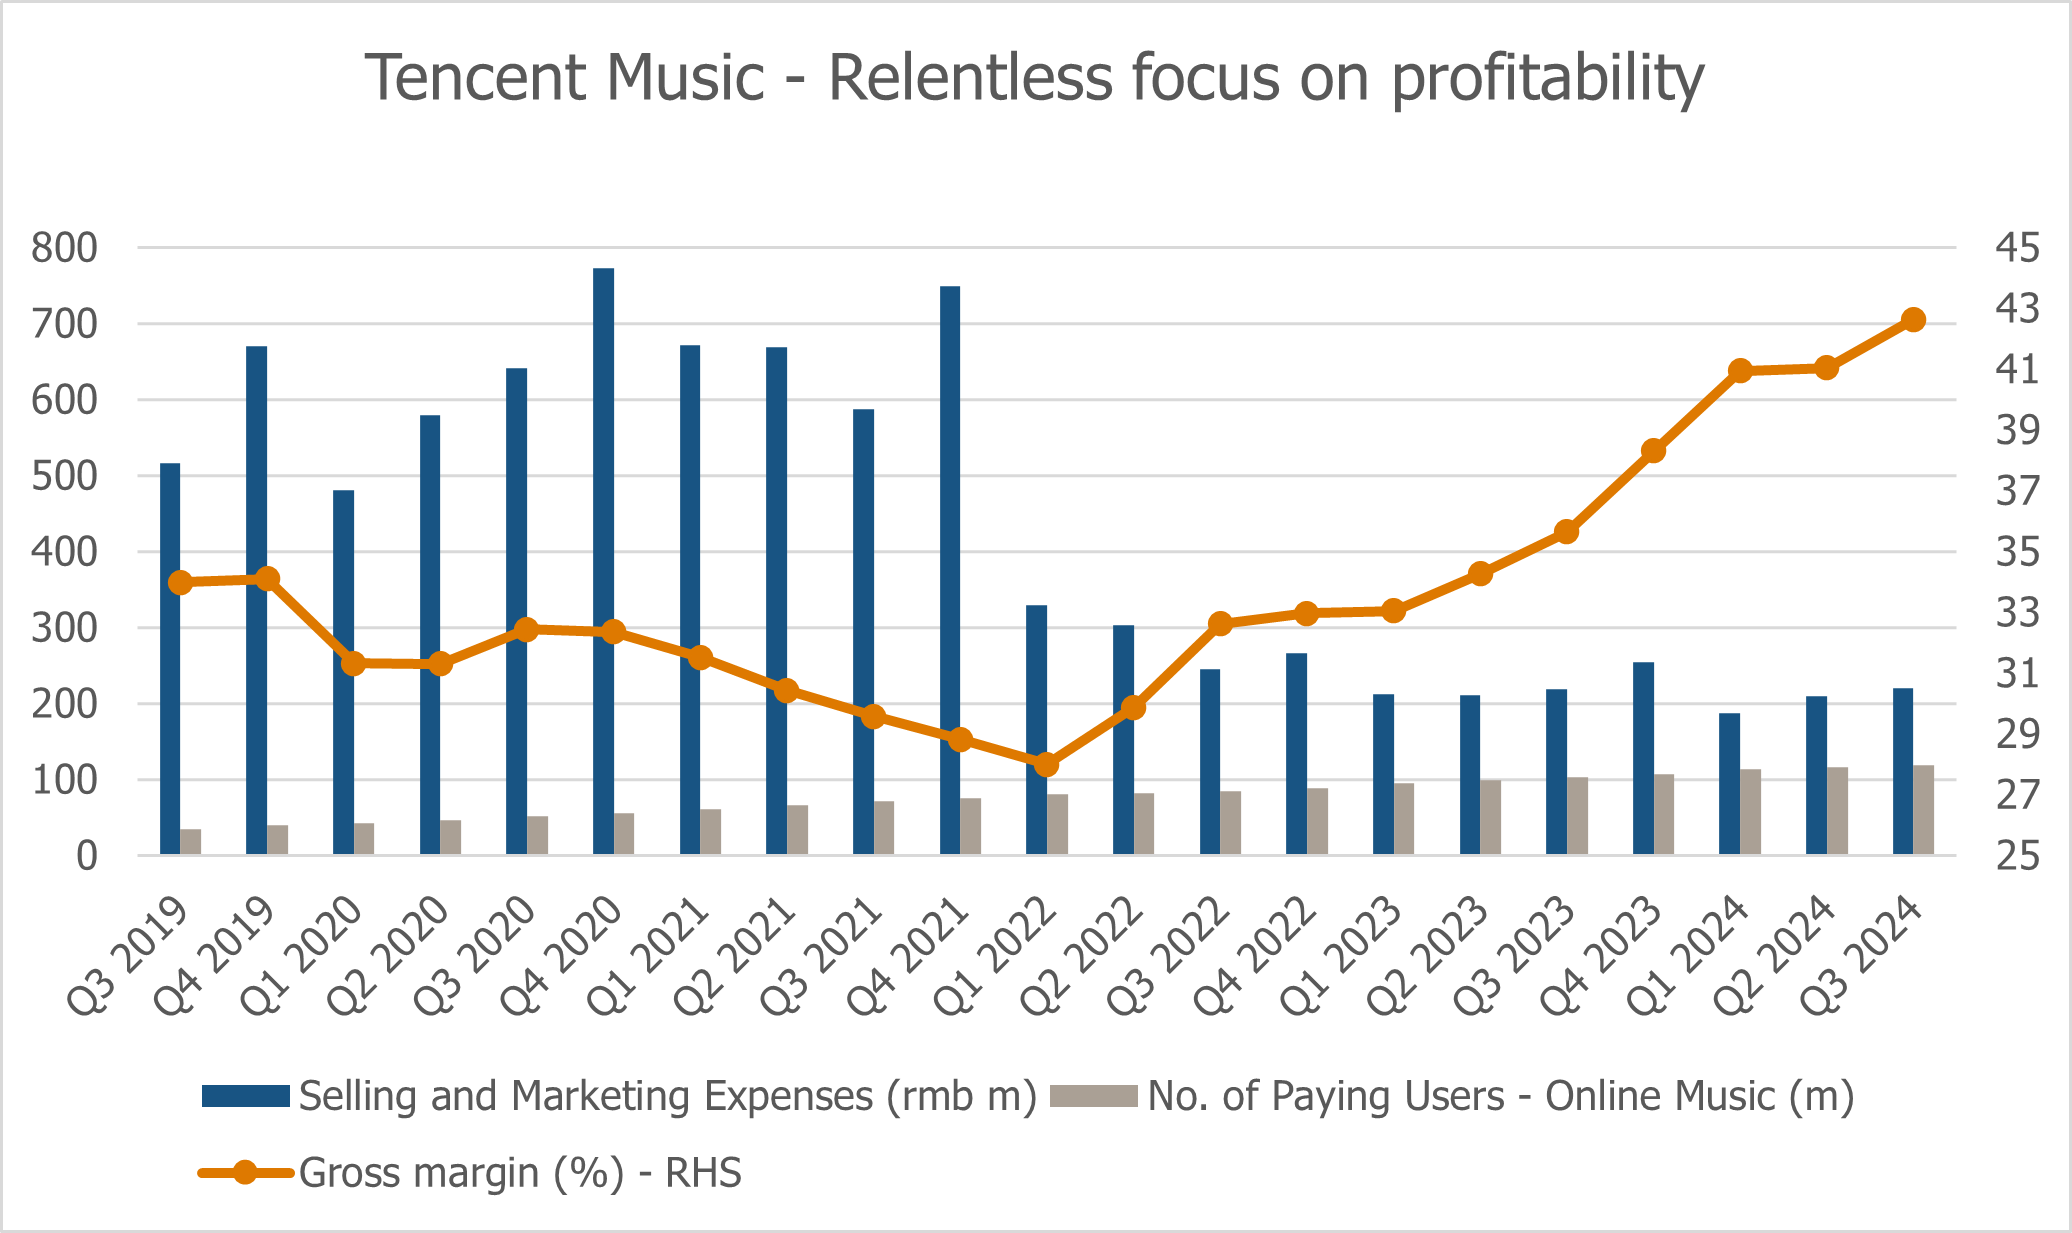 Quelle: Bloomberg. Daten vom 5. März 2025.
Full Truck Alliance, eine Art Uber für die Logistik, hat den Abschwung hinter sich gelassen und ist zu einem der stärksten Wettbewerber geworden, der Verlader und Spediteure zusammenbringt. Die Kapitalrendite (ROCE) ist von negativen Werten vor der Pandemie auf 9-11 % gestiegen und könnte sich in den nächsten drei bis fünf Jahren verdoppeln, da das Unternehmen an Größe und operativer Hebelwirkung gewinnt.
Bulle oder Bär im Osten?
Kapital und Wettbewerb durchlaufen verschiedene Phasen.
Wir gehen zwar nicht davon aus, dass diese Veränderungen in China von Dauer sind, aber die ROCEs der indischen Unternehmen nehmen ab, während sie in China steigen.
Wenn strukturelle Veränderungen in der Branchendynamik (höhere ROCEs) mit der Apathie der Anleger (niedrige Bewertungsmultiplikatoren) zusammenkommen, kann das daraus resultierende Gewinnwachstum und die Bewertung von Aktien langfristig nach oben überraschen.
Unserer Ansicht nach hat die Hausse in China - bei vielen Aktien - noch Luft nach oben. Wenn die chinesischen Behörden zusätzliche Anreize schaffen oder wenn Präsident Trump einem Zollabkommen zustimmt, könnten wir Argumente für das Kapital liefern, um das zu verfolgen, was ein struktureller Schwenk zu sein scheint.

Das Handelsdefizit ist ein Dauerthema der USA. Die Wahl ist ein schwächerer Dollar oder höhere Zinssätze und Ausgabenkürzungen.
Die veränderte Einstellung zur Kapitalrendite hat dazu geführt, dass China und Indien die Rollen getauscht haben.
Trumps Politik hat tiefgreifende Auswirkungen auf globale Investoren und verdeutlicht Verschiebungen in der Investitionslandschaft und der geopolitischen Dynamik.
Momentum, Yen/Dollar-Carry-Trades und überfüllte thematische Rotationen offenbarten eine gefährliche Anfälligkeit der globalen Märkte
Vom ersten Gespräch an bis hin zur kontinuierlichen Betreuung stehen Ihnen unsere Expertenteams zur Seite, um Ihre Anlagebedürfnisse zu erfüllen.