Les marchés émergents ne sont plus ce qu'ils étaient, et leur pondération ne devrait pas non plus l'être
Pendant des décennies, l’investissement sur les marchés émergents (ME) a suivi un schéma prévisible : suivre l’actualité politique et économique locale, les cycles des matières premières et identifier les entreprises susceptibles de s’imposer soit sur les marchés d’exportation mondiaux, soit sur des marchés nationaux en forte croissance. Mais au cours des trois dernières années, ce schéma a été profondément bouleversé par la croissance explosive des semi-conducteurs destinés à l’IA et par la forte augmentation des dépenses d’infrastructure liées à l’IA.
Les États-Unis dominent le marché de la conception de puces hautement performantes grâce à des entreprises comme Nvidia et AMD, mais aussi, de plus en plus, grâce à la conception interne de puces par de grands acheteurs de semi-conducteurs tels que Google ou Amazon, qui développent leurs propres accélérateurs d’IA en interne. D’autre part, les marchés émergents abritent la vaste chaîne d’approvisionnement dont dépendent ces entreprises. Quelle que soit l’entreprise américaine qui conçoive la puce de pointe, celle-ci est, à quelques exceptions près, fabriquée par TSMC à Taïwan. L’une de ces exceptions est Samsung, dont l’activité de fonderie de semi-conducteurs, de moindre envergure, est également implantée sur un marché émergent. Une autre est Intel, qui conserve certes ses propres capacités de fabrication mais a de plus en plus transféré certaines commandes de production à TSMC ces dernières années afin de rester compétitive.
La présence de l’Asie émergente ne se limite toutefois pas à la fabrication de puces ; ce n’est qu’un point de départ. Taïwan, la Corée et la Chine offrent un écosystème d’entreprises leaders dans la plupart des composants présents dans les serveurs d’IA, depuis la mémoire, les circuits imprimés, les systèmes de refroidissement, les blocs d’alimentation et autres composants jusqu’à la conception finale et l’assemblage des serveurs d’IA.
Cette dépendance vis-à-vis des infrastructures d’IA issues de l’Asie émergente a transformé les pondérations sectorielles ainsi que le profil de croissance des marchés émergents, et par conséquent leur profil de rendement. La pondération du secteur technologique dans l’indice MSCI Emerging Markets s’élève à 36,8 %, soit un niveau supérieur à celui du S&P 500 (35 %). Les marchés émergents connaissent actuellement une explosion des bénéfices qu’ils n’avaient pas connue depuis 20 ans (à l’exception de la reprise rapide des bénéfices en 2010 après le choc de 2009, ce qui ne permet donc pas une comparaison équitable) et cette croissance des bénéfices se traduit par des rendements. Les marchés émergents surperforment enfin les marchés développés après une très longue période de rendements inférieurs. L’année dernière, l’indice MSCI EM a enregistré un rendement cumulé de 52,9 %, surpassant à la fois l’indice MSCI AC World (30,4 %) et le Nasdaq (29,9 %). La même tendance se poursuit depuis le début de l’année.*
*Source : FactSet / MSCI, au 30 mai 2026.
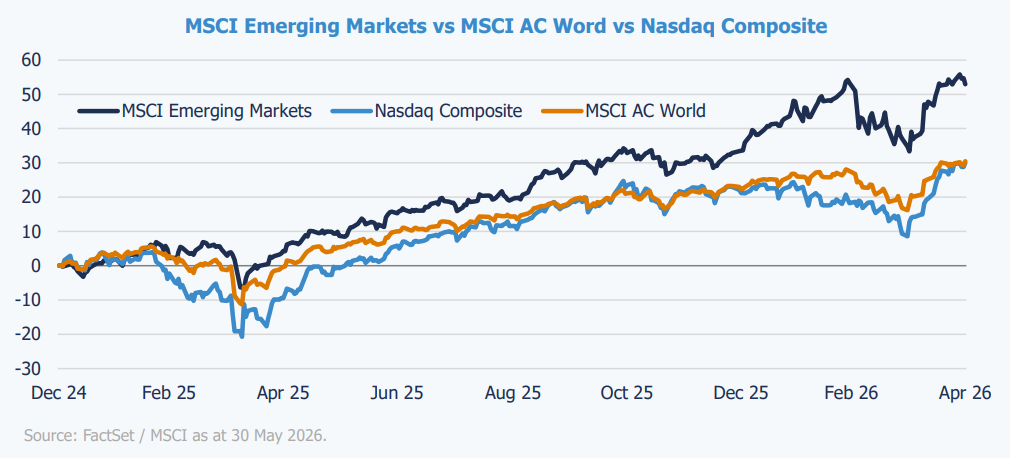
Cette surperformance ne résulte pas simplement d’une pondération légèrement plus élevée du secteur technologique, mais aussi d’un type d’exposition fondamentalement différent au sein même de ce secteur. Si le marché américain et les marchés émergents offrent tous deux une exposition à l’IA, une grande partie du secteur technologique américain est concentrée dans des entreprises qui investissent massivement dans l’IA, telles qu’Alphabet, Amazon, Meta et Microsoft, où les investisseurs s’interrogent de plus en plus sur le retour sur ces investissements colossaux. Une autre part importante de l’empreinte technologique américaine réside dans les entreprises de logiciels, mais celles-ci sont confrontées au risque que les capacités d’IA, qui progressent rapidement, ne viennent perturber leurs modèles économiques existants.
En revanche, les entreprises technologiques des marchés émergents représentent plutôt les « pioches et pelles » de la révolution de l’IA. Alors que la concurrence féroce pour développer des modèles d’IA de pointe a pesé sur l’enthousiasme des investisseurs pour les hyperscalers américains, la flambée des dépenses d’investissement qui en a résulté a constitué un facteur favorable majeur pour les entreprises des marchés émergents qui fournissent l’infrastructure sous-jacente de l’IA.
Cette divergence d’exposition à l’IA devrait s’accentuer encore davantage à la suite des introductions en bourse éventuelles d’entreprises telles qu’OpenAI et Anthropic. De plus en plus, la question de savoir si les marchés émergents peuvent surperformer le marché américain pourrait se résumer à déterminer où les retombées économiques les plus importantes du boom de l’IA finiront par se concentrer : chez les entreprises qui investissent dans les infrastructures d’IA, ou chez celles qui les rendent possibles.
Malgré la performance exceptionnelle des marchés émergents depuis le début de l’année, les rendements ont été fortement concentrés. Environ 60 % des gains de l’indice MSCI EM ont été générés par seulement trois titres : TSMC, Samsung Electronics et SK Hynix.
Cela dit, ce serait une erreur de considérer que les opportunités technologiques des marchés émergents se limitent uniquement à ces sociétés à très forte capitalisation. Les gérants de portefeuille actifs continuent d’avoir accès à un éventail d’opportunités large et diversifié au sein de l’écosystème technologique des marchés émergents. Comme évoqué précédemment, l’Asie émergente abrite de nombreux leaders mondiaux fournissant des composants essentiels pour les serveurs d’IA. Bon nombre de ces entreprises sont bien placées pour tirer parti de la part croissante de la technologie américaine, car les futures plateformes d’accélérateurs d’IA ont entraîné et continueront d’entraîner des mises à niveau technologiques de plus en plus exigeantes afin de répondre à des besoins en puissance de calcul toujours plus élevés.
L’IA a bouleversé la manière dont les gestionnaires d’actifs doivent envisager les marchés émergents. Au-delà de leurs caractéristiques cycliques traditionnelles, les marchés émergents offrent désormais une exposition technologique essentielle et souvent irremplaçable grâce à un écosystème dense d’entreprises qui sous-tendent la chaîne de valeur de l’infrastructure de l’IA.
Bien que la performance des marchés cette année se soit fortement concentrée sur une poignée de titres à très forte capitalisation, ce serait une erreur de ne considérer la technologie des marchés émergents que sous cet angle. Le vaste vivier d’entreprises des marchés émergents présentes dans la chaîne d’approvisionnement de l’IA crée un ensemble d’opportunités étendu et en constante évolution pour les gestionnaires d’actifs actifs, dont la capacité à identifier précocement ces gagnants structurels pourrait les placer en meilleure position pour tirer parti de ce changement de régime que les stratégies d’investissement passives.
Réservé aux investisseurs professionnels .
Le présent document est une communication commerciale .
Publié et approuvé au Royaume-Uni par J O Hambro Capital Management Limited (« JOHCML »), société agréée et réglementée par la Financial Conduct Authority. Siège social : Level 3, 1 St James’s Market, Londres SW1Y 4AH. Publié dans l’Union européenne par Perpetual Investment Services Europe Limited (« PISEL »), société agréée par la Banque centrale d’Irlande. Siège social : 24 Fitzwilliam Place, Dublin 2, Irlande D02 T296. Publié aux États-Unis par JOHCM (USA) Inc. (« JOHCMU »). Siège social : One Congress Street, Suite 3101, Boston, Massachusetts 02114. Émis à Singapour par JOHCM (Singapore) Pte Limited (« JOHCMS »), qui est réglementée par l’Autorité monétaire de Singapour. Siège social : 138 Market Street, #15 04 CapitaGreen, Singapour 048946. Les références à « JOHCM » ci-dessous désignent JOHCML, JOHCMU, JOHCMS ou PISEL, selon le contexte. Perpetual Group est un nom commercial de JOHCML et PISEL .
CONSIDÉRATIONS RELATIVES AUX RISQUES : La stratégie investit sur les marchés internationaux et émergents. Les investissements internationaux comportent des risques particuliers, notamment les fluctuations de change, une liquidité moindre, des méthodes comptables et des systèmes économiques et politiques différents, ainsi que des coûts de transaction plus élevés. Ces risques sont généralement plus importants sur les marchés émergents. Ces risques comprennent notamment des structures politiques et économiques nouvelles et en évolution rapide, susceptibles d’entraîner une instabilité ; des marchés de valeurs mobilières peu développés ; ainsi qu’une probabilité accrue de niveaux élevés d’inflation, de déflation ou de dévaluations monétaires .
Les opinions exprimées sont celles du gérant de portefeuille à la date de publication ; elles sont susceptibles d’évoluer et peuvent différer de celles d’autres gérants de portefeuille ou de la société dans son ensemble. Ces opinions ne constituent ni une prévision d’événements futurs, ni une garantie de résultats futurs, ni un conseil en investissement.
La diffusion de ce document dans des juridictions autres que celles mentionnées ci-dessus peut être restreinte par la loi (« juridictions soumises à des restrictions »). Par conséquent, ce document n’est pas destiné à être diffusé dans une juridiction soumise à des restrictions et ne doit pas être transmis ou copié à quiconque se trouvant dans une telle juridiction .
Les performances passées ne préjugent pas des performances futures. La valeur d’un placement et les revenus qui en découlent peuvent aussi bien baisser qu’augmenter en raison des fluctuations des marchés et des taux de change, et il est possible que vous ne récupériez pas le montant initialement investi .
Investir dans des sociétés des marchés émergents comporte un risque plus élevé que d’investir dans des économies ou des marchés boursiers établis. Les marchés émergents peuvent présenter des systèmes juridiques et politiques moins stables, ce qui pourrait affecter la conservation ou la valeur des actifs .
Les placements peuvent inclure des actions de sociétés à faible capitalisation, qui ont tendance à être négociées moins fréquemment et en volumes plus faibles que celles des grandes entreprises, ce qui les rend potentiellement moins liquides et plus volatiles .
Les informations contenues dans le présent document, y compris toute expression d’opinion, sont fournies à titre informatif uniquement et sont données étant entendu qu’elles ne constituent pas une recommandation .
Les informations contenues dans le présent document ne constituent pas, ni ne font partie d’une offre de vente ou d’émission, ni d’une sollicitation d’offre d’achat ou de souscription à des fonds ou stratégies décrits dans le présent document ; de même, ni le présent document, ni aucune partie de celui-ci, ni le fait de sa diffusion ne peuvent servir de base à un contrat, ni être invoqués dans le cadre d’un tel contrat .
Les appels téléphoniques à destination et en provenance de JOHCM peuvent être enregistrés. Vous trouverez des informations sur le traitement des données à caractère personnel dans la Déclaration de confidentialité de JOHCM, disponible sur son site web : www.johcm.com
J O Hambro® et JOHCM® sont des marques déposées de JOHCML.


Comment pouvons-nous vous aider ?
De notre tout premier échange jusqu'à l'accompagnement continu, nos équipes d'experts sont là pour répondre à vos besoins en matière d'investissement.