JOHCM Global Select Fund (ie)
Taille
EUR 870,00m
L’intelligence artificielle (IA), les traitements amaigrissants (GLP-1) et la déglobalisation sont en train de redéfinir les cadres macroéconomiques mondiaux, de bouleverser de nombreux secteurs et de modifier les fondements des bénéfices des entreprises. Cela entraîne une dispersion significative des actions au sein des facteurs boursiers traditionnels que sont la croissance, la valeur et la qualité, les rendant trompeurs et moins utiles pour les investisseurs.
Les gagnants et les perdants de l’IA, du GLP-1 et de la déglobalisation ont fait en sorte que certaines parties de l’univers traditionnel de la croissance ressemblent désormais à des valeurs de « valeur » (par exemple, les logiciels et les médias) ; certaines parties de l’univers traditionnel de la « valeur » ressemblent désormais à des actions de « croissance » (par exemple, les banques et les matières premières) ; et de nombreuses actions traditionnelles de « qualité » voient leurs modèles économiques, autrefois solides, remis fondamentalement en cause (par exemple, l’alimentation et les boissons).
L’IA n’est pas seulement un phénomène propre au secteur technologique ; elle remodèle de nombreux secteurs en générant d’énormes dépenses d’investissement dans l’économie réelle tout en bouleversant de nombreux modèles économiques traditionnels. L’impact économique est très inégal, créant des gagnants qui stimulent la productivité dans tous les secteurs, et des perdants qui ne parviennent pas à rentabiliser leurs investissements dans l’IA ou se retrouvent à la traîne. L’IA devrait avoir sur de nombreux secteurs un impact similaire à celui qu’Amazon a eu sur le commerce de détail, en bouleversant les acteurs historiques, en comprimant les marges et en forçant les entreprises à se réinventer sous peine de devenir obsolètes.
L’adoption rapide des médicaments amaigrissants à base de GLP-1 représente un changement massif et singulier des modes de vie et des comportements des consommateurs. En modifiant les habitudes de consommation, ces traitements remettent en cause les entreprises traditionnelles des biens de consommation courante et des soins de santé, tout en élargissant simultanément les opportunités pour les prestataires spécialisés dans le bien-être, le fitness, la nutrition et les services de santé. La plus grande ironie de la révolution du GLP-1 est peut-être que Novo Nordisk, l’entreprise qui en a été l’initiatrice, ressemble désormais davantage à une valeur de rendement qu’à une valeur de croissance. Bien qu’elle opère dans l’un des segments les plus dynamiques du secteur mondial de la santé, une série d’erreurs de gestion a conduit les investisseurs à se demander si le potentiel de croissance de l’entreprise est pleinement exploité.
Le passage de chaînes d’approvisionnement mondialisées et «juste à temps» à des modèles de production plus résilients, délocalisés vers le territoire national et axés sur la prévention («au cas où») a entraîné une hausse des coûts d’exploitation et remis en cause les hypothèses de rentabilité à long terme sur lesquelles reposent certaines multinationales. Pourtant, ce réalignement structurel crée également d’importantes opportunités d’investissement au niveau national. Les gouvernements accordant une priorité croissante à la sécurité économique, ils orientent les capitaux vers les infrastructures nationales, l’indépendance énergétique et les industries stratégiques, souvent avec le soutien de canaux de financement locaux.
Dans le même temps, l’accès aux matières premières essentielles devient une question de sécurité nationale plutôt qu’une simple question d’efficacité économique. Dans ce contexte, certaines valeurs financières, industrielles et de producteurs de matières premières ne devraient plus être considérées uniquement comme des valeurs de rendement traditionnelles ; elles apparaissent comme les bénéficiaires de puissantes tendances de croissance à long terme.
En conséquence, les frontières traditionnelles entre les stratégies d’investissement axées sur la croissance, la valeur et la qualité s’estompent de plus en plus, à mesure que l’IA, les GLP-1 et la déglobalisation redéfinissent les anticipations de croissance des bénéfices dans tous les secteurs et toutes les zones géographiques. Il nous semble logique que les définitions traditionnelles de la croissance, de la valeur et de la qualité soient remises en question. Notre approche repose sur notre conviction que les cours des actions ont tendance à suivre (ou à anticiper) l’évolution des anticipations de croissance des bénéfices, et non des étiquettes. Comme nous l’a enseigné l’un de nos mentors : « L’investissement de croissance ne fonctionne que si l’on évite les pièges de la croissance (c’est-à-dire une croissance décevante), l’investissement de valeur ne fonctionne que si l’on évite les pièges de la valeur (c’est-à-dire une détérioration structurelle), et l’investissement de qualité ne fonctionne que si l’on évite les pièges de la qualité (c’est-à-dire une perturbation fondamentale). »
La définition de la croissance évolue sans cesse ; il suffit de demander au cheval, au canal, au chemin de fer, à la voiture, à l’avion et à SpaceX, qui s’apprête à entrer en bourse. Les premières phases du boom de l’IA ont donné lieu à une course à l’armement en matière de matériel, au cours de laquelle le secteur des semi-conducteurs, auparavant considéré comme relevant de la « croissance cyclique », a été perçu comme un secteur de « croissance structurelle ».
À mesure que le boom des investissements dans l’IA arrive à maturité, le marché se souviendra probablement que les semi-conducteurs sont, après tout, cycliques, et se tournera vers des secteurs de croissance adjacents liés à l’IA. Jusqu’à présent, de nombreuses entreprises de pointe dans le domaine de l’IA sont restées privées bien plus longtemps que d’habitude, privant ainsi les marchés boursiers de leur croissance. Cela va bientôt changer avec les introductions en bourse d’une valeur de plusieurs billions de dollars de SpaceX, Anthropic et OpenAI, qui constitueront toutes de nouveaux composants majeurs de l’indice de croissance.
La définition de la « valeur » évolue. Le Japon, qui comptait autrefois parmi les marchés boursiers et les devises développés les plus chers au monde, figure désormais parmi les moins chers. Aujourd’hui, les secteurs des logiciels et des biens de consommation courante sont en passe de devenir les nouveaux secteurs de « valeur », respectivement sous l’effet des bouleversements induits par l’IA et les GLP-1. Parallèlement, la déglobalisation, la relocalisation et les dépenses d’infrastructure soutenues par les pouvoirs publics stimulent les secteurs de « valeur » traditionnels tels que la finance, l’industrie, les matériaux et les services aux collectivités. Ces entreprises historiques ne sont pas des vestiges du passé ; elles contribuent à construire les infrastructures de demain. Les investisseurs auraient peut-être besoin d’un nouvel acronyme : VARG = « Value at the right growth » (valeur avec une croissance adéquate), à la place de GARP. Après tout, lorsque les actions de valeur deviennent des actions de croissance, les étiquettes importent bien moins que les bénéfices.
Même la définition de la qualité évolue. Kodak était autrefois considérée comme une valeur de référence, générant des rendements attractifs et fiables. Puis les appareils photo numériques sont arrivés, son avantage concurrentiel s’est effacé et l’entreprise s’est effondrée. Les entreprises de qualité d’aujourd’hui ne le seront peut-être plus demain.
De nombreuses entreprises de logiciels étaient autrefois des entreprises de qualité, puis l’IA est arrivée. Le secteur des snacks était autrefois un secteur de qualité, puis les GLP-1 ont fait leur apparition. Produire dans des pays à faibles coûts et vendre dans des pays à coûts élevés était autrefois un modèle économique de qualité, puis la Chine, les droits de douane et la déglobalisation sont arrivés.
Après la crise financière européenne, personne ne considérait plus les banques européennes comme des entreprises de qualité, leur rendement des capitaux propres s’étant effondré à un niveau proche de zéro. Aujourd’hui, vous serez peut-être surpris d’apprendre que l’indice MSCI des banques européennes affiche un rendement des capitaux propres supérieur à celui de l’indice MSCI des banques américaines (13 % et en hausse, contre 12 % et stable), avec moins de problèmes liés au crédit privé. Le vent a tourné, comme on dit, et lorsque les faits changent, nous changeons aussi.
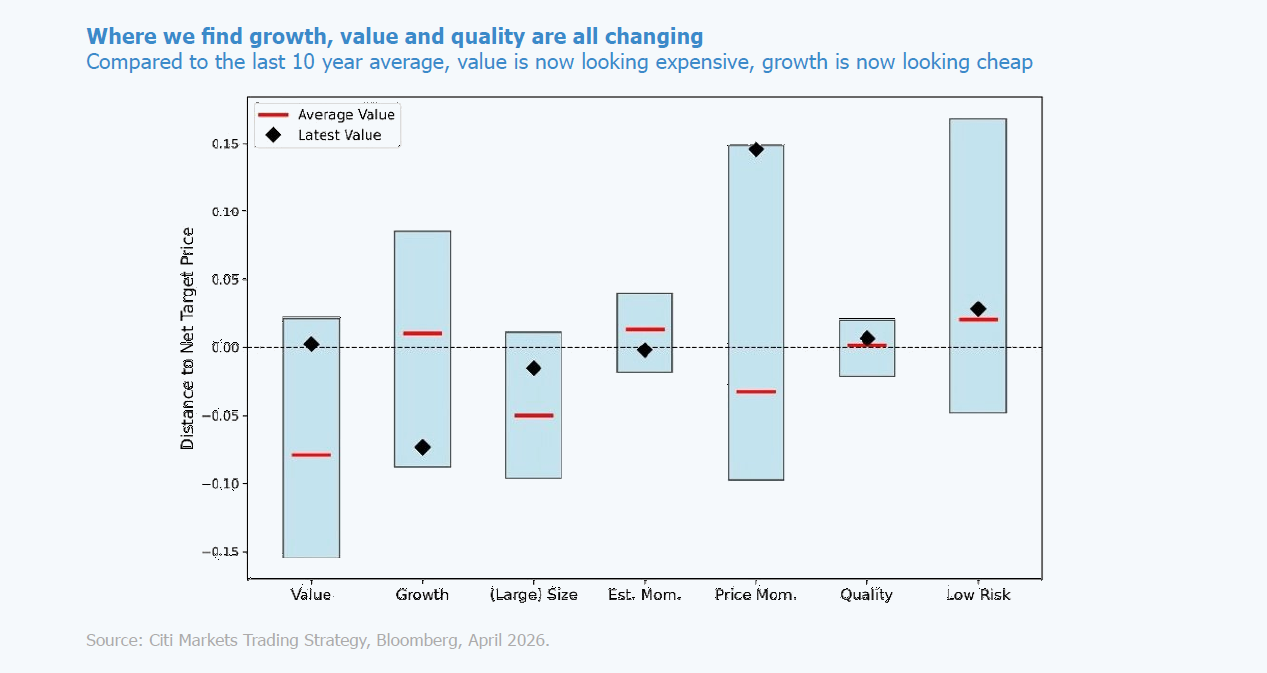
À première vue, ce graphique suggère que les actions de croissance semblent bon marché par rapport à leur historique sur dix ans, tandis que les actions de valeur apparaissent chères. Cependant, nous estimons que ces deux observations sont rationnelles. Certaines composantes de l’univers traditionnel de croissance sont confrontées à une croissance des bénéfices plus faible que ce que les investisseurs avaient initialement prévu et méritent donc des valorisations plus basses. De même, certaines composantes de l’univers traditionnel de valeur bénéficient d’une amélioration des perspectives de bénéfices et méritent donc des valorisations plus élevées. Le marché n’évalue pas de manière erronée la croissance et la valeur, il les redéfinit.
Le graphique suggère également que l’univers traditionnel des valeurs de qualité se négocie globalement en ligne avec sa valorisation moyenne sur dix ans. Cependant, comme nous l’avons démontré, certaines entreprises traditionnellement considérées comme « de qualité » perdent structurellement les caractéristiques qui justifiaient autrefois leurs valorisations élevées. En conséquence, nous pensons que ces sociétés sont susceptibles de continuer à voir leur valorisation baisser et de se négocier à des niveaux inférieurs au fil du temps.
Parallèlement, le facteur « momentum » se négocie avec une prime significative par rapport à sa moyenne sur 10 ans, ce qui rend cette partie du marché vulnérable à une correction. Nous accueillerions favorablement de tels replis, car ils offriraient des opportunités de renforcer nos positions dans des entreprises qui, selon nous, bénéficieront à long terme de l’IA, des GLP-1 et de la déglobalisation. Nous considérons ces opportunités comme des « cadeaux d’anniversaire avant l’heure », c’est-à-dire la chance, selon nous, d’acheter des valeurs gagnantes sur le long terme à des valorisations plus attractives.
En résumé, l’IA, les GLP-1 et la déglobalisation modifient les secteurs où les investisseurs trouvent la croissance, la valeur et la qualité, car elles modifient les anticipations de bénéfices futurs. À mesure que ces forces créent de nouveaux gagnants et perdants, les étiquettes de style traditionnelles perdent de leur pertinence. Plutôt que de se demander si une action relève de la croissance, de la valeur ou de la qualité, les investisseurs devraient se demander si les prévisions de bénéfices s’améliorent ou se détériorent. En fin de compte, ce sont les bénéfices en évolution, et non les étiquettes de style, qui déterminent les rendements boursiers.


L'IA, les médicaments à base de GLP-1 et la déglobalisation redéfinissent les notions de croissance, de valeur et de qualité, créant ainsi de nouveaux gagnants et perdants sur l'ensemble des marchés et remodelant les opportunités d'investissement.
Les marchés pourraient être proches d'un tournant, car le sentiment reste prudent, l'action des prix se stabilise, les fondamentaux restent résistants et le positionnement léger soutient la reprise grâce à un nouvel engagement des capitaux.
Nos quatre équipes d'investissement mondiales évaluent l'impact du conflit au Moyen-Orient sur le marché, en soulignant les risques pour l'énergie, l'inflation et la volatilité, ainsi que les scénarios géopolitiques potentiels et les nouvelles opportunités d'investissement.
Les tensions au Moyen-Orient ont ébranlé les marchés, mais l'histoire suggère que les chocs géopolitiques s'estompent. Cet article explore la résilience régionale, la stabilité du CCG et les opportunités d'investissement créées par la volatilité des marchés.
De notre tout premier échange jusqu'à l'accompagnement continu, nos équipes d'experts sont là pour répondre à vos besoins en matière d'investissement.