
"Il n'y a rien de si stable que le changement
Bob Dylan
Le changement est au cœur du processus d'investissement de UK Dynamic. Changement dans la gestion, changement dans l'allocation du capital, changement d'orientation et, s'il est appliqué avec succès, changement dans les rendements et le prix de l'action. Le changement n'est généralement nécessaire que lorsque quelque chose doit être corrigé. Heureusement, l'approche de UK Dynamic en matière d'investissement ne fait pas partie de ce camp. Il s'agit d'un processus éprouvé, évolutif et reproductible que la nouvelle équipe connaît bien. Il a permis d'obtenir des rendements solides et particuliers d'une manière définie et cohérente. Nous souhaitons qu'il en soit ainsi. Ainsi, si la composition de l'équipe a changé, le processus, lui, n'a pas changé. Une évolution régulière, une gestion disciplinée et patiente mais active sont à l'ordre du jour. Le changement peut en effet être stable.
Mise à jour de la stratégie
Le Fonds a réalisé une performance de 4,44 % contre 3,43 % pour l'indice, un résultat solide et raisonnablement satisfaisant puisqu'il s'inscrit dans le prolongement de l'excellent résultat obtenu jusqu'en 2023. Le flux de nouvelles à travers le portefeuille a généralement été très encourageant et, à ce stade précoce, davantage de titres semblent vouloir mettre l'épaule à la roue que la cohorte plus restreinte de l'année dernière.
L'euphorie des taux de 2023 a été remplacée par une vision plus pragmatique et plus modérée de la date à laquelle les réductions pourraient intervenir, une opinion qui semble justifiée par les données économiques mitigées. D'autres tendances se sont toutefois poursuivies là où elles s'étaient arrêtées, les États-Unis, gros consommateurs de technologie, continuant à progresser, soutenus par une avalanche de dépenses liées à l'IA, en particulier dans les centres de données et les semi-conducteurs, ainsi que par une reprise significative des fusions-acquisitions dans le secteur de la biotechnologie. L'Europe s'est montrée dynamique et le Japon, le nouveau favori des investisseurs mondiaux, continue de progresser sans relâche. Le marché britannique continue de languir en queue de peloton.
À première vue, cela pourrait laisser penser que rien ne change, que la sous-pondération préférée du monde justifie sa réputation ternie, mais l'image sous la surface révèle un tableau différent. Les volumes au Royaume-Uni ont sensiblement augmenté. Les investisseurs commencent à prendre conscience de la stabilité de la livre sterling depuis 15 mois et de la clarté politique imminente, en particulier lorsque les élections dans d'autres pays ont des résultats moins certains. La confiance des consommateurs et des entreprises est en hausse, et nous avons assisté à une saison des résultats agréablement robuste, alliée à une volonté manifeste des entreprises d'investir des capitaux de manière proactive. Les revenus disponibles réels augmentent à un rythme soutenu, les prix de l'immobilier se sont stabilisés et le cycle de déstockage consécutif à la crise COVID est en grande partie achevé. Dans l'ensemble, on est loin de la perception d'une conjoncture morose, proche de la récession, qui domine le discours national. En bref, les fondamentaux s'améliorent clairement et pourtant le marché britannique est étonnamment bon marché. Cette information n'est pas nouvelle, mais les marchés ont l'habitude très frustrante de prendre beaucoup plus de temps qu'on ne le pense et d'y arriver beaucoup plus vite qu'on ne le croit. L'avenir nous dira si cela se produit, mais les preuves anecdotiques s'accumulent.
Cependant, les entreprises britanniques ne restent pas les bras croisés en attendant que le changement vienne à elles, elles agissent de manière proactive. L'écart de valorisation qui persiste depuis si longtemps est enfin confronté.
enfin confrontée. Les entreprises se recentrent, améliorent leurs rendements, investissent avec confiance, tout en récupérant leurs capitaux propres à des multiples en baisse. C'est le cas, par exemple, de Barclays, qui restituera environ 50 % de sa capitalisation boursière au cours des trois prochaines années sous forme de rachats ou de distributions. Lorsque le marché vous évalue à 0,4 fois votre valeur comptable et que vous réalisez un rendement à deux chiffres sur vos capitaux propres, c'est indéniablement la voie à suivre et cela a finalement redonné vie au cours moribond de l'action. BP aussi accélère son propre rachat à une cadence incroyable de 3 milliards de dollars par trimestre, une allocation de capital clairement positive lorsque vous avez un rendement de flux de trésorerie disponible d'environ 15 %, et pourtant il lui reste encore beaucoup à investir dans des options de croissance comme son réseau de recharge de véhicules électriques (EV) leader sur le marché.
La vente de filiales non stratégiques à des primes significatives par rapport à leur valeur implicite est une autre stratégie dont la fréquence augmente et qui constitue un élément clé des transformations réussies de l'entreprise. L'impact positif des cessions sur le rendement pour les actionnaires peut être amplifié lorsque le capital libéré est recyclé dans l'activité de base à rendement plus élevé ou, comme dans les exemples ci-dessus, utilisé pour retirer des capitaux propres qui se négocient matériellement en dessous de leur valeur intrinsèque. UK Dynamic a vu quelques exemples clés de ce dernier cas au cours du trimestre, notamment ITV qui a vendu Britbox International et Johnson Matthey qui a vendu son activité de composants d'appareils médicaux, tous deux pour un prix nettement supérieur aux attentes du marché. Nous encourageons WPP (Kantar) et Elementis (Talc) à suivre une voie similaire.
Mais même tout cela a été éclipsé par la cavalerie tonitruante d'acheteurs commerciaux qui franchissent la colline. L'année dernière a été une période très active pour les fusions et acquisitions entrantes au Royaume-Uni, mais 61 % de ces transactions étaient le fait d'acheteurs financiers. Cette année, si ces acheteurs n'ont pas disparu, ils ont été rejoints par les acheteurs commerciaux. Il s'agit là d'une évolution très importante. Les acheteurs commerciaux ont généralement besoin d'une confiance démesurée dans les perspectives avant de passer à l'action, de sorte que leurs actions constituent un indicateur positif sans équivoque. Ces acheteurs peuvent également dégager des synergies et les synergies peuvent justifier des primes plus élevées. Le fait que le Royaume-Uni soit rapidement devenu un terrain propice à ce type de transactions n'est pas une coïncidence : c'est la conséquence directe d'entreprises de grande qualité qui se négocient au mauvais prix. À l'heure où nous écrivons ces lignes, 12 transactions de ce type ont eu lieu au cours du seul premier trimestre, avec des primes livrées les plus élevées depuis 2018. Compte tenu de la nature des actifs de UK Dynamic, nous nous attendons à ce que le fonds soit un bénéficiaire disproportionné d'un tel contexte, une opinion qui n'est pas sans fondement compte tenu de l'approche annoncée mais non aboutie d'Ageas pour Direct Line et d'autres rumeurs d'approches pour Elementis.
Exemples d'activités d'entreprises britanniques en 2024
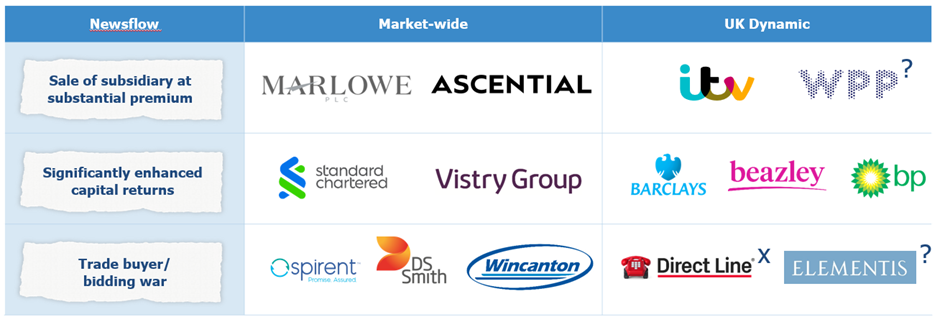
Source : Bloomberg : Bloomberg
Performances - contributions positives
La saison des résultats a été excellente pour le Fonds. De bons résultats et des rendements en capital plus élevés que prévu ont entraîné une forte appréciation de Beazley. Il est agréable de constater que la croissance était de grande qualité, équilibrée entre les branches cyber, immobilier et spécialisée, avec une efficacité opérationnelle évidente dans le faible ratio combiné d'exploitation et la solidité financière (avec Solvabilité II dépassant confortablement les 200%). Cela suggère que l'annonce par la société d'un rachat de 200 millions de livres sterling est prudente. Malgré l'évolution du cours de l'action, le titre ne se négocie toujours qu'à 1,2 fois la valeur comptable, pour une entreprise à rendement élevé des capitaux propres, avec des positions enviables sur des marchés de niche. La valorisation reste sensiblement inférieure à celle de ses pairs et à sa propre moyenne à long terme. Le fonds a augmenté la taille de sa position absolue.
Rolls Royce, l'action la plus performante en Europe l'année dernière, est restée en pleine forme jusqu'en 2024. Les résultats ont été excellents dans tous les domaines, avec une forte marge brute d'autofinancement, ce qui a permis à l'entreprise d'obtenir plus tôt que prévu une cote de crédit de première qualité. Le changement de culture et le recentrage mis en place par Warren East ont été affinés et accélérés par le PDG Tufan Erginbilgic, avec une orientation commerciale particulièrement stricte. Grâce à la reprise favorable de ses marchés finaux, l'entreprise bénéficie d'une très forte dynamique, ce qui permet d'espérer que les prévisions continueront d'être dépassées. Nous pensons que l'objectif d'un flux de trésorerie de 4 milliards de livres sterling est désormais une aspiration crédible. En outre, nous restons enthousiasmés par les possibilités de croissance dans des domaines clés des systèmes électriques tels que les centres de données et les micro-réseaux, ainsi que par d'énormes opportunités à plus long terme comme les SMR (réacteurs nucléaires à petits modules) et le moteur révolutionnaire Ultrafan, qui ouvre la voie à un retour définitif sur le marché à croissance rapide des avions à fuselage étroit.
Dans le domaine de l'assurance-vie, les conditions sont devenues nettement plus favorables ces derniers mois et Aviva, après son recentrage, est bien placée pour en profiter. Sous la direction d'Amanda Blanc, la société s'est retirée de six marchés internationaux disparates pour se recentrer sur son cœur de métier et réinvestir dans des opportunités organiques. Les résultats démontrent clairement que cela commence à avoir un impact, avec sa proposition de premier plan en matière de retraite sur le lieu de travail et sa forte présence dans le domaine des rentes en gros, qui offrent toutes deux une piste de croissance pluriannuelle. Ces éléments, combinés à l'amélioration du contexte de l'assurance générale, ont conduit le groupe à revoir à la hausse ses prévisions à moyen terme, mais même dans ce cas, nous pensons que l'objectif de bénéfice d'exploitation de 2 milliards de livres sterling est un peu conservateur.
Les chiffres deConvatec sont impressionnants. La philosophie de base de l'innovation de produits basée sur l'investissement, si clairement exposée (et mise en œuvre) par Karim Bittar, commence à se manifester dans le compte de résultat. La croissance organique s'est accélérée dans toutes les divisions clés et la vitalité du portefeuille (définie par la société comme le pourcentage de contribution provenant de nouveaux produits) continue de s'améliorer. Il s'agit d'un actif à long cycle, dont l'impact devrait donc être durable. Le marché commence à s'en rendre compte et a réduit l'écart de valorisation par rapport à ses principaux concurrents internationaux. C'est pourquoi, tout en conservant notre confiance, le fonds a réduit sa position.
Performance - contributions négatives
Dowlais n'a manifestement pas participé à la reprise des entreprises automobiles mondiales comparables, principalement en raison d'une pression technique prolongée à la suite de la scission de Melrose, de frais d'intérêt plus élevés et d'une dépréciation sans effet sur la trésorerie dans le secteur de la métallurgie des poudres. Ceci malgré une bonne exécution opérationnelle, une modération des vents contraires de l'EV, une expansion des marges, un rachat d'actions et de multiples achats d'actions par les administrateurs. La position du bilan pro forma a toutefois mérité une certaine attention compte tenu des cotisations de retraite, des provisions et des contrats de location. Bien qu'aucune question ne soit insurmontable, l'impact cumulé sur une entreprise opérationnellement orientée signifie que nous avancerons avec prudence et avec une allocation disciplinée de la pondération absolue.
Moneysupermarket a sous-performé au cours de la période, principalement en raison du report à 2025 des revenus liés au changement d'énergie et de la déflation des primes d'assurance, qui ont permis de réaliser une comparaison difficile avec l'année dernière. Cette situation a fait chuter certaines des prévisions les plus optimistes du marché et a freiné le multiple après sa forte progression de l'année dernière. Il est toutefois encourageant de constater que le projet d'intégration des données, qui a duré 18 mois, est désormais terminé, ce qui a permis de libérer des ressources critiques en matière de codage et d'ingénierie pour se concentrer sur les activités génératrices de revenus. En conséquence, nous nous attendons à une accélération de la cadence des nouvelles versions et de l'innovation en matière de produits, en s'appuyant sur la dynamique encourageante des propositions de clients basées sur l'adhésion.
PZ Cussons a connu une nouvelle déception au cours du trimestre , car la dévaluation supplémentaire du naira a accentué le décalage entre ses soldes de trésorerie bruts et nets, tout en limitant la flexibilité d'exécution de l'entreprise. Nous avions proactivement réduit la taille des positions avant le gros de ce mouvement, ce qui a permis de limiter les dégâts, et nous nous engageons activement avec la direction sur les options qui lui permettront de mieux contrôler son propre destin.
Le fait que le marché du logement soit faible depuis un certain temps et que les principaux matériaux de construction aient connu une déflation relative n'est pas nouveau, mais même dans ce contexte, les chiffres de Travis Perkins ont été décevants. Le nouveau directeur financier est le bienvenu et son action décisive pour réduire les pertes sans cesse croissantes de Toolstation Europe était attendue depuis longtemps. L'annonce du départ du PDG était la suite logique des événements et nous sommes encouragés par les actions du conseil d'administration, car nos inquiétudes quant à l'urgence de la situation s'étaient accrues. Nous avions fait part de notre déception quant à la rapidité et à l'ampleur des économies de coûts et des réductions de l'empreinte écologique. Nous restons convaincus qu'il y a encore beaucoup à faire dans ce domaine. Il s'agit d'un actif leader sur le marché qui se trouve dans un creux cyclique et ce n'est donc pas le moment d'abandonner le navire. Au contraire, nous avons l'intention de nous engager et de travailler aux côtés du conseil d'administration pour débloquer l'augmentation de la valeur des actions qui réside ici.
Changements dans le portefeuille
Trois nouvelles idées ont été introduites dans UK Dynamic en 2024, financées par l'abandon ou la réduction de positions existantes pour lesquelles nous pensions que les marges de sécurité commençaient à s'étirer. Ces changements ont également permis d'améliorer les flux de trésorerie disponibles et les indicateurs de bilan au niveau du portefeuille.
Le Fonds a abandonné sa position dans Zegona Communications. En raison de la lourdeur du bilan, nous n'étions pas convaincus de la capacité de l'entreprise à verser un dividende au cours du prochain exercice. L'exigence de dividendes reste une discipline de base du processus d'investissement de UK Dynamic. Le produit de la vente a été utilisé pour initier une nouvelle position dans la fintech mondiale IG Group, qui a récemment accueilli un nouveau PDG, Breon Corcoran. Breon était le PDG qui a transformé et fusionné Betfair, un redressement qui s'est avéré être un investissement très rentable pour cette stratégie. Le dossier d'investissement dans le groupe IG avait déjà commencé à être convaincant avec des développements récents, notamment une réduction des exigences en matière de capital réglementaire, un solide bilan de trésorerie nette, des options de croissance émergentes aux États-Unis et au Japon, cinq incubateurs de croissance supplémentaires et la possibilité d'une démultiplication opérationnelle à mesure que l'effectif sous-jacent est réduit.
Le fonds a également réduit de plus de moitié sa position dans Vodafone. Au cours des deux dernières années, UK Dynamic s'est activement engagé dans la simplification de la structure de l'entité pour tenter de libérer de la valeur pour les actionnaires. La direction a maintenant mené à bien un grand nombre de ces actions, notamment la vente d'activités en Espagne et en Italie et une combinaison potentielle avec Three au Royaume-Uni. Cependant, bien que ces cessions aient permis de simplifier l'entreprise, elles ont également dilué le flux de trésorerie disponible à moyen terme. L'effet de levier financier n'a pas été suffisamment réduit par le produit des cessions, ce qui a entraîné la nécessité de réduire de moitié le dividende en cours. Bien qu'il s'agisse de la bonne décision, nous pensons qu'elle permet aux actions d'avoir un rendement moyen à un chiffre, ce qui est en ligne avec le secteur.
Nous pensons qu'une marge de sécurité beaucoup plus importante et une histoire d'actions attrayante émergent chez BT Group , où le Fonds a initié une nouvelle position. Le groupe BT a mis les bouchées doubles pour déployer la fibre optique dans tout le Royaume-Uni sous sa marque Openreach. Le groupe est actuellement dans son année record de dépenses d'investissement, ce qui a exercé une pression sur les bénéfices et les flux de trésorerie à court terme, mais a également jeté les bases d'un triplement potentiel des flux de trésorerie disponibles à ~3 milliards de livres sterling d'ici la fin de la décennie. Notre analyse suggère qu'Openreach est considérablement sous-évalué malgré des marges EBITDA de plus de 60 % et des rendements potentiels du capital investi de l'ordre de 15 %.
Enfin, le fonds conserve une position de base dans 3i, mais l'allocation globale a été réduite de ~6% à ~4%. Le capital a été alloué à Associated British Foods - un conglomérat du FTSE 100 de 18 milliards de livres sterling qui se concentre sur l'épicerie, la vente au détail et les ingrédients. Au sein de ce conglomérat, il existe plusieurs marques mondiales en croissance, dont la plus intéressante est Primark, le détaillant de vêtements et d'articles ménagers au bon rapport qualité-prix, qui a désormais fait ses preuves dans de nombreuses zones géographiques. Au cours actuel de l'action, nous estimons la valorisation implicite de Primark à ~7X EV/EBITDA, ce qui représente une décote de plus de 60 % par rapport à la valorisation d'Action de ~18,5X EBITDA. Pour rappel, Action représente aujourd'hui ~65% de la VNI de 3i, contre 4% en 2012, et plus de la moitié de l'augmentation de valeur est due à l'expansion multiple. A l'avenir, il est peu probable que l'expansion multiple soit un nouveau moteur de valeur, et le cas d'investissement repose donc sur la durabilité de la croissance. Par rapport à Action, Primark affiche une croissance plus faible (24 % contre 38 %) mais des marges légèrement plus élevées (16 % contre 15 %). En outre, la direction de Primark a changé, le nouveau directeur général Eoin Tonge, ancien directeur financier et responsable de la stratégie chez Marks & Spencer, ayant rejoint l'entreprise il y a tout juste un an pour remplacer l'ancien directeur général, qui avait travaillé pendant 23 ans. Nous sommes encouragés par les niveaux d'amélioration de la communication et par l'accent mis sur l'allocation du capital, y compris la poursuite du rachat d'actions et l'important dividende spécial annoncé en novembre. Nous pensons qu'il est possible d'aller plus loin et nous nous engageons auprès de la direction pour l'inciter à envisager des options stratégiques pour les divisions Pain et Sucre, plus volatiles (bien que très génératrices de liquidités), afin de recentrer le capital sur des activités à plus forte croissance.
Perspectives
La saison des bénéfices a été excellente pour le Fonds et, plus généralement, pour les entreprises britanniques, et il est de plus en plus évident que les indicateurs macroéconomiques sont en train de s'inverser. Le cycle de hausse des taux de 2022 et 2023 n'a guère ralenti l'économie américaine, les derniers indices PMI instantanés montrant une expansion continue et une croissance économique qui s'étend désormais au Royaume-Uni et à des signes de stabilisation dans la zone euro. Bien que l'inflation reste une préoccupation latente, la volatilité des variations de prix et de taux d'intérêt a diminué. Dans la plupart des cas, les entreprises ont réussi à assainir leurs bilans et disposent désormais de liquidités proches de leur niveau actuel.
Il s'agit là d'une toile de fond encourageante pour les actions dynamiques britanniques. La plupart des banques centrales ayant annoncé des pressions à la baisse sur les taux d'intérêt, la confiance des entreprises dans les dépenses d'investissement devrait augmenter. La pondération du fonds dans des secteurs favorables au cycle du capital, tels que la finance, l'industrie et les matériaux, devrait lui permettre de bénéficier de ces conditions, mais il en va de même pour sa tendance à détenir des actifs bien investis et stratégiquement uniques. Bien que l'inflation ait ralenti, son effet composé a été d'augmenter de manière significative le coût de remplacement et/ou de réplication des actifs bien investis. Compte tenu de la décote des actions britanniques par rapport à leurs homologues et du contexte macroéconomique de plus en plus favorable, nous ne sommes pas surpris de constater que les entreprises britanniques connaissent des niveaux élevés d'activité, les sociétés mondiales cherchant à se positionner de manière compétitive en vue du prochain cycle. Nous pensons que le portefeuille d'actifs de qualité cachée du fonds constitue des candidats potentiellement attrayants.
UK Dynamic se concentre sur l'allocation de capital aux équipes de gestion qui réalisent avec succès des transformations d'entreprise afin de débloquer des moteurs idiosyncrasiques de rendement pour les actionnaires. Le portefeuille se négocie actuellement à un rendement implicite des flux de trésorerie disponibles de ~9% (hors secteur financier) avec une croissance composée des bénéfices sur deux ans de ~15%, ces changements ne semblent pas encore avoir été découverts par le marché. Sur la base de nos propres prévisions, nous pensons que le fonds devrait être en mesure de générer une croissance des dividendes se situant dans le haut de la fourchette de 2 à 5 % précédemment prévue, tout en offrant un rendement intéressant en 2023.
L'ensemble de ces facteurs nous permet de croire que le fonds peut continuer à générer une surperformance future et régulière. Après tout, il n'y a rien de plus stable que le changement.


Investisseurs professionnels uniquement.
Publié et approuvé au Royaume-Uni par J O Hambro Capital Management Limited ("JOHCML"), qui est autorisé et réglementé par la Financial Conduct Authority. Siège social : Level 3, 1 St James's Market, Londres SW1Y 4AH. Perpetual Group est un nom commercial de JOHCML.
Il s'agit d'une communication marketing. Veuillez vous référer au prospectus du fonds et au KIID / KID avant de prendre toute décision finale d'investissement.
Ces documents sont disponibles en anglais sur le site www.johcm. com, et auprès de JOHCML à l'adresse indiquée ci-dessus.
Des informations sur les droits des investisseurs sont disponibles ici.
La distribution de ce document dans des juridictions autres que celles mentionnées ci-dessus peut être restreinte par la loi ("juridictions restreintes"). Par conséquent, ce document n'est pas destiné à être distribué dans une juridiction restreinte et ne doit pas être transmis ou copié à une personne se trouvant dans une telle juridiction.
Les enregistrements des fonds décrits dans ce document peuvent être résiliés par JOHCM à sa discrétion de temps à autre.
Avis aux investisseurs en Suisse : Le représentant de la Société en Suisse est 1741 Fund Solutions Ltd, Burggraben 16, 9000 Saint-Gall, Suisse (le "Représentant"). L'agent payeur de la Société en Suisse est Tellco Ltd, Bahnhofstrasse 4, 6430 Schwyz, Suisse. Le Prospectus, les KID, l'Acte constitutif / la Constitution et les rapports annuels et semestriels peuvent être obtenus gratuitement auprès du Représentant. La société est définie comme J O Hambro Capital Management UK Umbrella Fund (domicilié au Royaume-Uni), Perpetual Investment Services Europe ICAV (domicilié en Irlande) ou Regnan Umbrella Fund ICAV (domicilié en Irlande), selon le cas".
Ce fonds n'a pas été autorisé par la Securities and Futures Commission de Hong Kong et personne ne peut émettre ou avoir en sa possession à des fins d'émission, à Hong Kong ou ailleurs, une publicité, une invitation ou un document relatif à ce fonds qui s'adresse au public de Hong Kong ou dont le contenu est susceptible d'être consulté ou lu par ce dernier. Ce fonds est uniquement destiné à être offert et vendu à des personnes à Hong Kong qui sont des "investisseurs professionnels" tels que définis dans la Securities and Futures Ordinance (cap. 571) de Hong Kong et dans toutes les règles établies en vertu de cette Ordonnance. Ce document et les informations qu'il contient ne peuvent être utilisés que par la personne à laquelle il est adressé et ne peuvent être reproduits sous quelque forme que ce soit ou transférés à toute personne à Hong Kong. Le contenu de ce document n'a été examiné par aucune autorité de régulation à Hong Kong. Il vous est conseillé de faire preuve de prudence en ce qui concerne l'offre. En cas de doute sur le contenu de ce document, nous vous conseillons de demander l'avis d'un professionnel indépendant.
Ce document ne peut être distribué qu'à certaines personnes concernées et non au grand public à Singapour. Le Fonds, qui n'est pas autorisé ou reconnu par l'Autorité monétaire de Singapour (l'"Autorité"), est enregistré auprès de l'Autorité dans le cadre du Restricted Foreign Scheme et les actions du Fonds (les "Actions") ne sont pas autorisées à être proposées au grand public. En outre, le présent document n'est pas un prospectus au sens de la loi sur les valeurs mobilières et les contrats à terme (Securities and Futures Act), chapitre 289 de Singapour (la "SFA"). En conséquence, la responsabilité statutaire prévue par la loi sur les valeurs mobilières et les contrats à terme en ce qui concerne le contenu des prospectus ne s'applique pas. Les investisseurs doivent examiner attentivement si l'investissement leur convient. Le présent document et tout autre document ou matériel en rapport avec l'offre ou la vente, ou l'invitation à la souscription ou à l'achat d'Actions ne peuvent être diffusés ou distribués, et les Actions ne peuvent être offertes ou vendues, ou faire l'objet d'une invitation à la souscription ou à l'achat, directement ou indirectement, au grand public ou à tout membre du grand public à Singapour, sauf (i) à un investisseur institutionnel, et conformément aux conditions spécifiées à l'article 304 de la SFA ; (ii) à un investisseur répondant à la définition de "personnes concernées", et conformément aux conditions spécifiées dans la section 305 de la SFA ; ou (iii) conformément à toute autre disposition applicable de la SFA et dans le respect de ses conditions. Lorsque des actions sont acquises en vertu de la section 305 de la SFA par une personne concernée, les investisseurs doivent noter que les premières ventes et les premiers transferts des actions sont soumis aux dispositions applicables de la SFA, qui comprennent la section 305A de la SFA.
L'investissement promu concerne l'acquisition d'actions d'un fonds et non les actifs sous-jacents.
Les performances passées ne garantissent pas les performances futures. La valeur d'un investissement et les revenus qui en découlent peuvent aussi bien baisser qu'augmenter en raison des fluctuations du marché et des devises, et il se peut que vous ne récupériez pas le montant initialement investi.
Les investissements peuvent inclure des actions de sociétés à petite capitalisation, qui tendent à être négociées moins fréquemment et dans des volumes plus faibles que les sociétés plus importantes, ce qui les rend potentiellement moins liquides et plus volatiles.
Les informations contenues dans le présent document, y compris toute expression d'opinion, sont fournies à titre d'information uniquement et il est entendu qu'il ne s'agit pas d'une recommandation.
Les informations contenues dans ce document ne constituent pas, ni ne font partie d'une offre de vente ou d'émission, ni d'une sollicitation d'offre d'achat ou de souscription de fonds ou de stratégies décrits dans ce document ; ce document, ou toute partie de celui-ci, ou le fait de sa distribution ne doit pas non plus constituer la base d'un contrat, ni être invoqué dans le cadre d'un contrat.
Les appels téléphoniques à destination et en provenance de JOHCML peuvent être enregistrés. Des informations sur le traitement des données personnelles sont disponibles dans la déclaration de confidentialité de JOHCM sur son site web : www.johcm.com
J O Hambro® et JOHCM® sont des marques déposées de JOHCML.
Sources : JOHCM JOHCM/FTSE International/Bloomberg (sauf indication contraire)
Source : FTSE International Limited ("FTSE") FTSE International Limited ("FTSE") © FTSE 2021. L'Industry Classification Benchmark ("ICB") et tous les droits appartiennent à FTSE et/ou à ses concédants de licence. "FTSE®" est une marque commerciale des sociétés du London Stock Exchange Group et est utilisée par FTSE International Limited sous licence. Ni FTSE, ni ses concédants de licence n'acceptent de responsabilité pour toute erreur ou omission dans l'ICB. Aucune autre distribution de l'ICB n'est autorisée sans le consentement écrit exprès de FTSE.
Certaines informations contenues dans le présent document (les "informations") proviennent de MSCI Inc. ou de MSCI ESG Research LLC, ou de leurs filiales ("MSCI"), ou de fournisseurs d'informations (ensemble, les "parties MSCI") et peuvent avoir été utilisées pour calculer des scores, des signaux ou d'autres indicateurs. Les informations sont destinées à un usage interne uniquement et ne peuvent être reproduites ou diffusées, en tout ou en partie, sans autorisation écrite préalable. Les informations ne peuvent pas être utilisées, et ne constituent pas une offre d'achat ou de vente, ni une promotion ou une recommandation d'un titre, d'un instrument financier ou d'un produit, d'une stratégie de négociation ou d'un indice, et ne doivent pas être considérées comme une indication ou une garantie de performance future. Certains fonds peuvent être basés ou liés à des indices MSCI, et MSCI peut être rémunérée sur la base des actifs sous gestion du fonds ou d'autres mesures. MSCI a établi une barrière d'information entre la recherche sur les indices et certaines informations. Aucune des informations ne peut être utilisée en soi pour déterminer les titres à acheter ou à vendre.
ne peut être utilisée pour déterminer quels titres acheter ou vendre ou quand les acheter ou les vendre. Les informations sont fournies "en l'état" et l'utilisateur assume l'intégralité des risques liés à l'utilisation qu'il peut faire ou permettre de faire des informations. Aucune partie de MSCI ne garantit l'originalité, l'exactitude et/ou l'exhaustivité des informations et chacune décline expressément toute garantie expresse ou implicite. Aucune partie MSCI ne peut être tenue responsable d'erreurs ou d'omissions en rapport avec les informations contenues dans le présent document, ni de dommages directs, indirects, spéciaux, punitifs, consécutifs ou autres (y compris le manque à gagner), même si elle a été informée de l'éventualité de tels dommages.

Sous le Bonnett
Le Royaume-Uni s'est replié dans le refuge sûr du centre
Il n'y a rien de plus stable que le changement
L'activité des entreprises continue d'accroître les rendements du fonds d'actions britanniques mal-aimé
Une nouvelle équipe pour gérer la stratégie dynamique de JOHCM UK
Nous avons le plaisir d'annoncer l'évolution de nos capacités en matière d'actions britanniques avec la création d'une nouvelle équipe d'investissement. d'une nouvelle équipe d'investissement.
Perpetual annonce la création d'une nouvelle division mondiale de gestion d'actifs et d'une nouvelle équipe de direction
Perpetual Limited (" Groupe Perpetual ") (ASX:PPT), propriétaire de J O Hambro Capital Management, annonce aujourd'hui la mise en place d'une équipe de direction mondiale pour la gestion d'actifs, ce qui a entraîné des changements au sein du Comité exécutif du Groupe Perpetual.
Comment pouvons-nous vous aider ?
De notre tout premier échange jusqu'à l'accompagnement continu, nos équipes d'experts sont là pour répondre à vos besoins en matière d'investissement.