
"La clarté est le pont entre la confusion et la compréhension. Au milieu du chaos, cherchez la clarté."
Anonyme
Dans le contexte de l'histoire politique très récente du Royaume-Uni, il est indéniable que parler de clarté est un sacré changement. Mais après la majorité décisive obtenue lors des élections de début juillet et un large balayage de l'état des nations ailleurs, ce n'est pas une déclaration aussi audacieuse qu'il n'y paraît à première vue. Après avoir fait sa crise de la quarantaine politique très tôt et avoir accouché du Brexit, le Royaume-Uni s'est replié sur le refuge sûr du centre au moment même où d'autres pays se divisent dans toutes les directions. En effet, la France a dû faire des pieds et des mains pour réprimer l'extrême droite, tandis que l'Allemagne est confrontée à une myriade de problèmes structurels, le tout laissant un vide de leadership au sein de l'UE qui se voit de plus en plus succomber aux prédilections les plus endurcies des chauffeurs de banquette. En revanche, l'Amérique latine a pris le contre-pied de cette situation en adoptant une doctrine de gauche nettement plus dure, tandis que l'Asie est confrontée à la précarité et à la fluidité des influences sino-américaines. Même les États-Unis traversent une crise de leadership, confrontés à un choix peu enviable entre un criminel condamné en roue libre et un président en exercice dont l'acuité mentale s'est effondrée. Dans ce contexte, le Royaume-Uni apparaît vraiment comme un havre de tranquillité.
De manière plus pertinente, cela permettra enfin aux investisseurs d'examiner le même ensemble de faits avec une plus grande ouverture d'esprit, révélant des aspects positifs qui étaient cachés à la vue de tous, mais obscurcis par un récit toxique qui prévalait jusqu'à présent. En fait, la situation du Royaume-Uni est étonnamment bonne. Il y a près de 300 milliards de livres sterling d'épargne intérieure excédentaire qui n'ont pas été dépensées, et les salaires réels sont en hausse chez ceux qui ont la plus forte propension à consommer. Les entreprises se portent tout aussi bien, avec des bilans solides à déployer et une volonté d'investir, comme en témoigne la confiance des entreprises, qui atteint son plus haut niveau depuis huit ans. Le Royaume-Uni dispose d'une infrastructure éducative et universitaire de classe mondiale, d'une position de leader dans les sciences de la vie et est clairement le troisième pays au monde dans le domaine de la technologie, avec un écosystème d'intelligence artificielle florissant. En d'autres termes, le Royaume-Uni n'est pas seulement bon marché, il présente aussi un réel potentiel de croissance structurelle. C'est pourquoi l'investissement direct étranger a repris, avec en tête une part croissante de projets européens et des noms phares comme Microsoft et Google, ce qui n'est pas passé totalement inaperçu pour la monnaie, qui a flirté avec des plus hauts de 18 mois sur les principaux crosses.
Croissance à deux chiffres des flux de trésorerie des consommateurs britanniques
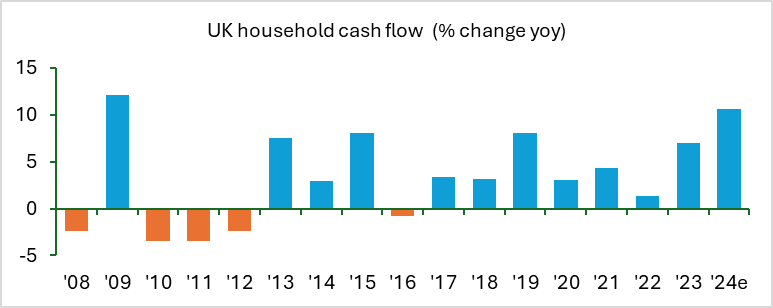
Ainsi, s'il est peut-être exagéré de dire que le chaos règne ailleurs, il n'est certainement pas exagéré de dire que la situation est plus claire et s'améliore chez nous. L'avenir nous dira si les nouveaux dirigeants politiques peuvent tirer parti de cette situation, mais à court terme, la reprise des actifs nationaux britanniques, dont ITV, Crest Nicholson, Tesco et Centrica, semble justifiée et l'ensemble des opportunités semble convaincant. Un tel contexte devrait convenir à l'approche de JOHCM UK Dynamic qui, au niveau des sociétés du portefeuille, peut aider à débloquer des qualités cachées et à libérer de la valeur. Elle peut permettre aux meilleurs répartiteurs de capital de s'épanouir. Et ce, à partir d'une palette d'actifs fabuleusement bon marché, bien diversifiée et de plus en plus attrayante.
Performances - contributions positives
Les résultats de BT ont été conformes aux attentes, mais les prévisions de flux de trésorerie futurs ont été considérablement revues à la hausse, ce qui témoigne de la confiance accrue de la direction dans le déploiement de la fibre optique à haut débit et dans le potentiel du réseau de nouvelle génération. C'est ce qui ressort de nos récents entretiens avec la direction, mais le marché s'est montré sceptique à ce sujet. Malgré un mouvement percutant de 17 % sur la journée, les actions ne reflètent toujours pas suffisamment l'importance de ce développement et la façon dont il se répercutera très fortement sur les capitaux propres. En effet, dans un environnement où, à la marge, la concurrence diminue au lieu d'augmenter, et où l'impact des améliorations de la productivité n'est pas encore perceptible, les actions se négocient encore avec un rendement de flux de trésorerie disponible monstrueux, alors que les dépenses d'investissement diminuent et que la transformation pluriannuelle commence vraiment à porter ses fruits. Notre confiance s'est accrue en conséquence et la taille de nos positions a fait de même.
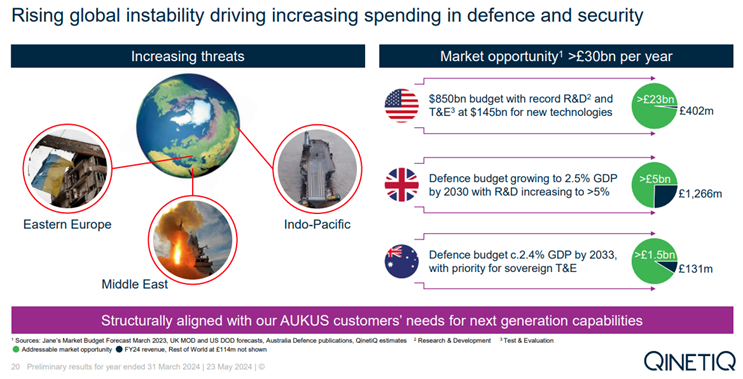
La réapparition malheureuse de troubles géopolitiques a nécessité une réévaluation rapide de l'infrastructure de défense et de sécurité des nations. Cette situation, combinée aux enseignements frappants tirés des champs de bataille des récents conflits, signifie que nous sommes déjà entrés dans un cycle de réarmement mondial qui pourrait durer des décennies. Bien que cela soit une mauvaise nouvelle pour les caisses de l'État, c'est un point positif pour QinetiQ qui possède les compétences et l'expérience dans les domaines technologiques de la prochaine génération qui, espérons-le, rendront le monde un peu plus sûr. L'entreprise a démontré son solide positionnement stratégique en dévoilant des perspectives meilleures que prévu et un pipeline substantiel pour sa gamme de services de haute technologie. Après une acquisition inopportune, qui a causé des distractions inutiles il y a quelques années, la direction a recentré sa discipline en matière de capital, ce qui, à son tour, crée une plus grande possibilité d'investissement dans la croissance et de nouveaux rendements pour les actionnaires.
NCC, une autre société qui s'est égarée à cause d'une ambition mal placée, est sur la même voie de la rédemption. L'entreprise est revigorée par une nouvelle équipe de direction forte qui la ramène à ses compétences de base, la plaçant ainsi fermement dans le territoire dynamique du Royaume-Uni. Comme QinetiQ, elle dispose d'un ensemble de compétences bien adaptées au monde moderne, en l'occurrence la première société indépendante de conseil en cybersécurité au monde. En plus d'une solide mise à jour commerciale, une mini journée des marchés de capitaux bien accueillie sur ses propositions Escode et sécurité gérée respectivement, a mis en évidence son arsenal enviable d'offres pour améliorer la résilience et les défenses des entreprises dans un monde où les menaces ne cessent de s'intensifier. L'IA ne va faire avancer les choses que dans une seule direction ; que cela nous plaise ou non, les entreprises doivent être préparées et la CCN devient de plus en plus leur partenaire de choix pour y parvenir.
L'environnement élevé des fusions et acquisitions pour les actifs britanniques qui prévaut depuis un certain temps, et qui a été documenté ici au dernier trimestre, montre très peu de signes de ralentissement. En fait, c'est tout le contraire, avec 17 transactions, d'une valeur totale de 43 milliards de livres sterling, dans le FTSE 350 au moment où nous écrivons ces lignes. À titre de comparaison, il n'y en avait que deux à la même période l'année dernière (lorsque les transactions étaient plus modestes). Le portefeuille n'est pas en reste, puisqu'une nouvelle approche est apparue au cours de la période, Crest Nicholson ayant suscité l'intérêt de son homologue Bellway. Compte tenu de la banque de terrains enviable et de l'importante décote par rapport à la valeur comptable, il n'est pas surprenant que cet actif ait été convoité par les acteurs de la tente, d'autant plus que les regroupements précédents dans le secteur ont permis de dégager des synergies tangibles et avérées. L'approche de Bellway a incité d'autres acteurs à entrer en lice, Avant, une société privée, ayant également jeté son dévolu sur l'opération au cours des derniers jours. Cela devrait constituer un tremplin pour débloquer la valeur naissante qui s'est toujours cachée dans Crest (mais qui s'est révélée jusqu'à présent insaisissable) ; nous gardons l'espoir d'obtenir un prix qui reflète son véritable potentiel.
Entre-temps, Anglo American a également fait l'objet d'une approche de courte durée de la part de BHP. La direction, à juste titre selon nous, a repoussé cette proposition car elle présentait une complexité excessive ainsi qu'une valeur inférieure à la juste valeur de ses actifs de cuivre de classe mondiale. La proposition a mis en évidence les attraits, mais la société doit maintenant se mettre au travail et exécuter son plan de simplification afin d'offrir un rendement optimal à ses actionnaires. En effet, il pourrait bien s'agir de la fin de l'"ancienne" Anglo telle que nous la connaissons, avec, de l'autre côté, l'émergence d'un répartiteur de capitaux plus serré et plus ciblé.
Performance - contributeurs négatifs
Les chiffres du secteur de la santé pour le trimestre ne sont pas très réjouissants. Le fait de ne pas détenir Astra Zeneca, le plus gros titre du Royaume-Uni, mais aussi un titre largement dépourvu des caractéristiques d'un titre dynamique britannique typique, a été le plus grand détracteur sur la période, avec plus de 80 points de base de baisse de la performance relative.
Malheureusement, notre choix sectoriel plus proactif, GSK, loin de compenser cet impact, n'a fait que l'aggraver en abandonnant les gains réalisés plus tôt dans l'année. Nous estimons que le litige Zantac et les responsabilités associées ont déjà été plus qu'actualisés dans le prix, masquant une amélioration de la productivité de la R&D et un élargissement du pipeline d'actifs thérapeutiques attrayants. Compte tenu du revirement du tribunal du Delaware dans l'affaire Daubert sur cette question, et du regain d'incertitude qui en a résulté, il est clair qu'au moins à court terme, ce point de vue s'est avéré erroné. Malgré des résultats solides pour le premier trimestre qui donnent une crédibilité évidente à l'histoire fondamentale, et bien qu'un appel ait déjà été interjeté et que les précédents penchent fortement en faveur des actions à ce stade, nous ne sommes pas assez naïfs pour croire qu'une reprise peut se produire en l'absence d'une résolution de ce problème. Les actions sont clairement très bon marché et les progrès sous-jacents tangibles, mais nous gérerons la taille de la position de manière proactive au cours de cette période.
Convatec a complété cette trinité décidément peu glorieuse. La société a perdu une partie de sa forte performance du début de l'année en raison d'un nouveau développement réglementaire aux Etats-Unis qui pourrait avoir un impact sur la couverture et les déterminations de prix pour les ulcères spécialisés du pied et de la jambe, ainsi que certains risques émergents concernant le remboursement dans le segment des cathéters. Les investisseurs se souviendront peut-être que nous avions, à titre préventif, considérablement réduit la taille de nos positions, principalement pour des raisons de valorisation, ce qui a permis de modérer l'impact. Entre-temps, la performance opérationnelle sous-jacente reste solide, et la stratégie du PDG Karim Bitar, qui consiste à donner la priorité à la R&D et à l'innovation, commence à porter ses fruits et donne des raisons crédibles d'être optimiste quant à la croissance à long terme.
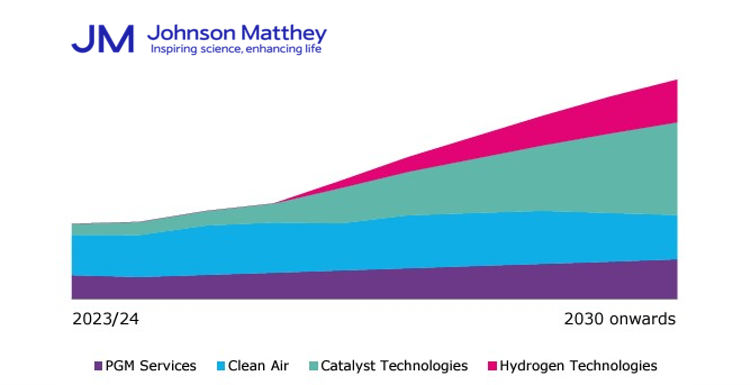
Loin des soins de santé, une évolution négative plus positive (si une telle expression est autorisée dans la société polie) a été observée chez Johnson Matthey. Bien que l'action ait été déclassée à court terme en raison de la faiblesse persistante des services liés aux platinoïdes, les résultats sous-jacents eux-mêmes ont été d'une qualité satisfaisante, avec des progrès tangibles sur les moteurs significatifs de la création de valeur à long terme. La société a de nouveau revu à la hausse ses prévisions de flux de trésorerie à long terme pour la division Clean Air et a judicieusement réduit les capitaux alloués aux projets à long terme dont les retombées sont incertaines, dans l'attente d'un régime réglementaire plus favorable. Elle a réorienté ces fonds vers Catalyst Technologies, où elle dispose d'un éventail de solutions passionnantes et d'un avantage concurrentiel évident. Même la division PGM, légèrement assiégée, voit la lumière au bout du tunnel, avec une raffinerie nouvellement annoncée qui devrait débloquer des avantages très substantiels en termes de fonds de roulement, en la repositionnant vers des produits plus complexes et des domaines où les réglementations en matière de recyclage sont plus strictes, ce qui peut permettre de dégager des marges plus élevées. En bref, nous pensons que la faiblesse n'est pas justifiée et nous avons augmenté la position du fonds pour en tirer profit.
Renforcer la croissance opérationnelle sous-jacente de Johnson Matthey
Perspectives
Le Royaume-Uni est tout à fait ouvert aux affaires, et l'on peut même dire que nous sommes au début d'un nouveau cycle de capital. L'augmentation constante de l'activité des entreprises en est une preuve évidente, mais les ajouts les plus récents au mélange sont sans doute encore plus significatifs. Notamment, les levées de capitaux sont réapparues en force avec l'importante émission de droits de National Grid, la plus importante sur le marché depuis 2008, finançant son plan d'investissement monstre de 32 milliards de livres sterling pour l'épine dorsale électrique du pays. Nous ne détenons pas National Grid (son endettement net est de 5x l'ebitda après tout) mais nous possédons des actions qui bénéficieront directement ou indirectement de cet investissement. Ce qui est peut-être plus important encore, c'est le signal qu'il envoie sur le Royaume-Uni en tant que lieu d'investissement et sur ses marchés d'actions qui réapparaissent comme une option crédible de collecte de fonds pour le capital de croissance. Dans le même temps, à une échelle plus réduite, mais non moins intéressante, Great Portland Estates a conclu un accord tout aussi proactif pour financer des achats d'actifs à ce qu'ils croient (et qu'ils ont sans doute explicitement appelé) le bas du cycle. Ce titre n'est pas non plus détenu en portefeuille, mais, s'il est vrai, il est certainement de bon augure pour Land Securities et Shaftesbury Capital.
D'autres signaux de confiance apparaissent également. Les premiers signes d'un élargissement sont timides, les premières lueurs de performance apparaissant dans les actifs à petite et moyenne capitalisation pendant une période considérable ; parallèlement, les volumes et les placements en bloc augmentent, le marché des introductions en bourse commence à s'agiter et les demandes de renseignements internationales continuent à se multiplier. Dans le même temps, les banques font preuve d'une volonté manifeste de prêter, avec des carnets de prêts qui devraient connaître une croissance constante au cours de la période de prévision prévisible. Encore une fois, il s'agit d'un écart marqué par rapport à l'histoire récente, et il convient de noter que la dernière fois que le secteur bancaire a connu une croissance constante de son portefeuille de prêts, il se négociait à 1 à 1,5 fois la valeur comptable tangible (et sur une valeur nette d'inventaire qui augmentait), contre 0,6 à 0,9 fois aujourd'hui (sur une valeur nette d'inventaire qui est restée plus stable). Barclays, qui se négocie dans la partie inférieure de cette fourchette, semble particulièrement attrayante dans ce contexte.
Ce n'est pas seulement que les banques sont très bon marché, c'est aussi ce qu'elles peuvent aider à débloquer. Collectivement, les exemples ci-dessus montrent que les roues de la fourniture de capital commencent à tourner et que l'accès au capital de croissance pour les entreprises qui le méritent commence à être débloqué. Toutes choses égales par ailleurs, cela devrait naturellement conduire à une reprise de l'investissement productif, de la croissance économique, de la productivité et de la prospérité. C'est une perspective alléchante, mais surtout une perspective que les actions britanniques sont à des années-lumière d'escompter. L'ensemble des opportunités est riche et potentiellement très fertile pour le positionnement et le processus du portefeuille. Mais il faudra faire preuve de rigueur et de concentration pour en tirer le meilleur parti, ce à quoi nous avons bien l'intention d'adhérer. La clarté, après tout, peut permettre une meilleure compréhension, mais elle ne garantit pas les rendements. Rien ne peut remplacer un processus discipliné et appliqué de manière cohérente.


Investisseurs professionnels uniquement.
Publié et approuvé au Royaume-Uni par J O Hambro Capital Management Limited ("JOHCML"), qui est autorisé et réglementé par la Financial Conduct Authority. Siège social : Level 3, 1 St James's Market, Londres SW1Y 4AH. Perpetual Group est un nom commercial de JOHCML.
Il s'agit d'une communication marketing. Veuillez vous référer au prospectus du fonds et au KIID / KID avant de prendre toute décision finale d'investissement.
Ces documents sont disponibles en anglais sur le site www.johcm. com, et auprès de JOHCML à l'adresse indiquée ci-dessus.
Des informations sur les droits des investisseurs sont disponibles ici.
La distribution de ce document dans des juridictions autres que celles mentionnées ci-dessus peut être restreinte par la loi ("juridictions restreintes"). Par conséquent, ce document n'est pas destiné à être distribué dans une juridiction restreinte et ne doit pas être transmis ou copié à une personne se trouvant dans une telle juridiction.
Les enregistrements des fonds décrits dans ce document peuvent être résiliés par JOHCM à sa discrétion de temps à autre.
Avis aux investisseurs en Suisse : Le représentant de la Société en Suisse est 1741 Fund Solutions Ltd, Burggraben 16, 9000 Saint-Gall, Suisse (le "Représentant"). L'agent payeur de la Société en Suisse est Tellco Ltd, Bahnhofstrasse 4, 6430 Schwyz, Suisse. Le Prospectus, les KID, l'Acte constitutif / la Constitution et les rapports annuels et semestriels peuvent être obtenus gratuitement auprès du Représentant. La société est définie comme J O Hambro Capital Management UK Umbrella Fund (domicilié au Royaume-Uni), Perpetual Investment Services Europe ICAV (domicilié en Irlande) ou Regnan Umbrella Fund ICAV (domicilié en Irlande), selon le cas".
Ce fonds n'a pas été autorisé par la Securities and Futures Commission de Hong Kong et personne ne peut émettre ou avoir en sa possession à des fins d'émission, à Hong Kong ou ailleurs, une publicité, une invitation ou un document relatif à ce fonds qui s'adresse au public de Hong Kong ou dont le contenu est susceptible d'être consulté ou lu par ce dernier. Ce fonds est uniquement destiné à être offert et vendu à des personnes à Hong Kong qui sont des "investisseurs professionnels" tels que définis dans la Securities and Futures Ordinance (cap. 571) de Hong Kong et dans toutes les règles établies en vertu de cette Ordonnance. Ce document et les informations qu'il contient ne peuvent être utilisés que par la personne à laquelle il est adressé et ne peuvent être reproduits sous quelque forme que ce soit ou transférés à toute personne à Hong Kong. Le contenu de ce document n'a été examiné par aucune autorité de régulation à Hong Kong. Il vous est conseillé de faire preuve de prudence en ce qui concerne l'offre. En cas de doute sur le contenu de ce document, nous vous conseillons de demander l'avis d'un professionnel indépendant.
Ce document ne peut être distribué qu'à certaines personnes concernées et non au grand public à Singapour. Le Fonds, qui n'est pas autorisé ou reconnu par l'Autorité monétaire de Singapour (l'"Autorité"), est enregistré auprès de l'Autorité dans le cadre du Restricted Foreign Scheme et les actions du Fonds (les "Actions") ne sont pas autorisées à être proposées au grand public. En outre, le présent document n'est pas un prospectus au sens de la loi sur les valeurs mobilières et les contrats à terme (Securities and Futures Act), chapitre 289 de Singapour (la "SFA"). En conséquence, la responsabilité statutaire prévue par la loi sur les valeurs mobilières et les contrats à terme en ce qui concerne le contenu des prospectus ne s'applique pas. Les investisseurs doivent examiner attentivement si l'investissement leur convient. Le présent document et tout autre document ou matériel en rapport avec l'offre ou la vente, ou l'invitation à la souscription ou à l'achat d'Actions ne peuvent être diffusés ou distribués, et les Actions ne peuvent être offertes ou vendues, ou faire l'objet d'une invitation à la souscription ou à l'achat, directement ou indirectement, au grand public ou à tout membre du grand public à Singapour, sauf (i) à un investisseur institutionnel, et conformément aux conditions spécifiées à l'article 304 de la SFA ; (ii) à un investisseur répondant à la définition de "personnes concernées", et conformément aux conditions spécifiées dans la section 305 de la SFA ; ou (iii) conformément à toute autre disposition applicable de la SFA et dans le respect de ses conditions. Lorsque des actions sont acquises en vertu de la section 305 de la SFA par une personne concernée, les investisseurs doivent noter que les premières ventes et les premiers transferts des actions sont soumis aux dispositions applicables de la SFA, qui comprennent la section 305A de la SFA.
L'investissement promu concerne l'acquisition d'actions d'un fonds et non les actifs sous-jacents.
Les performances passées ne garantissent pas les performances futures. La valeur d'un investissement et les revenus qui en découlent peuvent aussi bien baisser qu'augmenter en raison des fluctuations du marché et des devises, et il se peut que vous ne récupériez pas le montant initialement investi.
Les investissements peuvent inclure des actions de sociétés à petite capitalisation, qui tendent à être négociées moins fréquemment et dans des volumes plus faibles que les sociétés plus importantes, ce qui les rend potentiellement moins liquides et plus volatiles.
Les informations contenues dans le présent document, y compris toute expression d'opinion, sont fournies à titre d'information uniquement et il est entendu qu'il ne s'agit pas d'une recommandation.
Les informations contenues dans ce document ne constituent pas, ni ne font partie d'une offre de vente ou d'émission, ni d'une sollicitation d'offre d'achat ou de souscription de fonds ou de stratégies décrits dans ce document ; ce document, ou toute partie de celui-ci, ou le fait de sa distribution ne doit pas non plus constituer la base d'un contrat, ni être invoqué dans le cadre d'un contrat.
Les appels téléphoniques à destination et en provenance de JOHCML peuvent être enregistrés. Des informations sur le traitement des données personnelles sont disponibles dans la déclaration de confidentialité de JOHCM sur son site web : www.johcm.com
J O Hambro® et JOHCM® sont des marques déposées de JOHCML.
Sources : JOHCM JOHCM/FTSE International/Bloomberg (sauf indication contraire)
Source : FTSE International Limited ("FTSE") FTSE International Limited ("FTSE") © FTSE 2021. L'Industry Classification Benchmark ("ICB") et tous les droits appartiennent à FTSE et/ou à ses concédants de licence. "FTSE®" est une marque commerciale des sociétés du London Stock Exchange Group et est utilisée par FTSE International Limited sous licence. Ni FTSE, ni ses concédants de licence n'acceptent de responsabilité pour toute erreur ou omission dans l'ICB. Aucune autre distribution de l'ICB n'est autorisée sans le consentement écrit exprès de FTSE.
Certaines informations contenues dans le présent document (les "informations") proviennent de MSCI Inc. ou de MSCI ESG Research LLC, ou de leurs filiales ("MSCI"), ou de fournisseurs d'informations (ensemble, les "parties MSCI") et peuvent avoir été utilisées pour calculer des scores, des signaux ou d'autres indicateurs. Les informations sont destinées à un usage interne uniquement et ne peuvent être reproduites ou diffusées, en tout ou en partie, sans autorisation écrite préalable. Les informations ne peuvent pas être utilisées, et ne constituent pas une offre d'achat ou de vente, ni une promotion ou une recommandation d'un titre, d'un instrument financier ou d'un produit, d'une stratégie de négociation ou d'un indice, et ne doivent pas être considérées comme une indication ou une garantie de performance future. Certains fonds peuvent être basés ou liés à des indices MSCI, et MSCI peut être rémunérée sur la base des actifs sous gestion du fonds ou d'autres mesures. MSCI a établi une barrière d'information entre la recherche sur les indices et certaines informations. Aucune des informations ne peut être utilisée en soi pour déterminer les titres à acheter ou à vendre.
ne peut être utilisée pour déterminer quels titres acheter ou vendre ou quand les acheter ou les vendre. Les informations sont fournies "en l'état" et l'utilisateur assume l'intégralité des risques liés à l'utilisation qu'il peut faire ou permettre de faire des informations. Aucune partie de MSCI ne garantit l'originalité, l'exactitude et/ou l'exhaustivité des informations et chacune décline expressément toute garantie expresse ou implicite. Aucune partie MSCI ne peut être tenue responsable d'erreurs ou d'omissions en rapport avec les informations contenues dans le présent document, ni de dommages directs, indirects, spéciaux, punitifs, consécutifs ou autres (y compris le manque à gagner), même si elle a été informée de l'éventualité de tels dommages.

Sous le Bonnett
Le Royaume-Uni s'est replié dans le refuge sûr du centre
Il n'y a rien de plus stable que le changement
L'activité des entreprises continue d'accroître les rendements du fonds d'actions britanniques mal-aimé
Une nouvelle équipe pour gérer la stratégie dynamique de JOHCM UK
Nous avons le plaisir d'annoncer l'évolution de nos capacités en matière d'actions britanniques avec la création d'une nouvelle équipe d'investissement. d'une nouvelle équipe d'investissement.
Perpetual annonce la création d'une nouvelle division mondiale de gestion d'actifs et d'une nouvelle équipe de direction
Perpetual Limited (" Groupe Perpetual ") (ASX:PPT), propriétaire de J O Hambro Capital Management, annonce aujourd'hui la mise en place d'une équipe de direction mondiale pour la gestion d'actifs, ce qui a entraîné des changements au sein du Comité exécutif du Groupe Perpetual.
Comment pouvons-nous vous aider ?
De notre tout premier échange jusqu'à l'accompagnement continu, nos équipes d'experts sont là pour répondre à vos besoins en matière d'investissement.