JOHCM Asia Ex Japan Fund (ie)
Taille
EUR 19,81m
Les entreprises sont des opportunités commerciales, créées par des entrepreneurs qui prennent des risques et qui ont accès à des capitaux et à d'autres ressources. Traditionnellement, les entreprises ont besoin de "douves" concurrentielles pour assurer un rendement élevé et durable du capital investi (RCI).
Mais, comme beaucoup d'autres choses dans le monde, ces fossés ne sont plus stables. L'internet, les mesures monétaires énergiques des banques centrales, les politiques gouvernementales et la concurrence idéologique ont radicalement modifié la façon dont les fossés sont construits et, plus important encore, détruits.
Ces changements majeurs peuvent être résumés par les mantras des plus grands entrepreneurs du monde :
- La stratégie astucieuse de Deng Xiaoping : "Cachez votre force et attendez votre heure".
- la stratégie astucieuse de Deng Xiaoping : "Cachez votre force et attendez votre heure" ; l'objectif simple de Jeff Bezos: "Votre marge est mon opportunité" ; et
- la déclaration audacieuse de Masayoshi Son : "Dans notre secteur, le gagnant emporte tout".
La Chine a orienté son appareil d'État vers le développement d'industries à partir de zéro. Amazon s'est concentré sur le long terme sans se soucier des pertes à court terme. Softbank a investi d'énormes quantités de capitaux dans un seul acteur du secteur, avec pour directive explicite de tuer la concurrence et de sortir gagnant du carnage.
Qu'est-ce qui a déclenché l'essor d'un marché haussier des actions chinoises et, dans le même temps, le début d'un marché baissier en Inde ? S'agit-il simplement d'un transfert d'intérêt des investisseurs étrangers de l'Inde vers la Chine ? Ou bien M. Xi Jinping a-t-il reconnu la folie de son idéologie et changé d'avis ? Un moment "DeepSeek" ? Ou parce que dans le monde du président Donald Trump, les alliés perçus sont pires que les ennemis déclarés, ce qui a permis à l'Inde d'échapper à des droits de douane plus sévères ?
Bien que l'on ne puisse jamais être sûr de la cause profonde, nous pensons qu'une chose est claire : il y a eu une grande inversion des rôles dans l'attitude des dirigeants à l'égard des bénéfices et des RCI dans les deux pays.
Jusqu'à la pandémie, China Inc. incarnait les trois mantras susmentionnés. Un mélange enivrant de capitaux abondants et bon marché, d'aides réglementaires (y compris des subventions), d'un fort appétit pour l'expansion des activités et d'une priorité accordée à la part de marché plutôt qu'à la rentabilité définissait la plupart des entreprises. Malgré la présence de nombreux entrepreneurs ambitieux et talentueux offrant des opportunités variées, peu d'entreprises ont atteint le statut d'auréole dont pourrait jouir M. Warren Buffett.
India Inc. était tout le contraire. Les entreprises étaient surchargées par des coûts d'investissement élevés, des réglementations gouvernementales complexes et des entrepreneurs aux ambitions plus modestes, y compris ceux qui privilégiaient avant tout un rendement élevé du capital investi (RCI).
Depuis 2021, la croissance économique de la Chine s'est ralentie en raison de la répression réglementaire, de l'effondrement du marché de l'immobilier et des vents contraires géopolitiques. Les investissements en capital-risque se sont réduits comme peau de chagrin ; plusieurs entreprises, y compris des start-ups, ont fermé leurs portes. Le marché boursier s'est effondré et les capitaux étrangers se sont retirés. Un ralentissement déflationniste a incité les investisseurs locaux à acheter davantage d'obligations et à délaisser les actions.
Après la pandémie, l'Inde est devenue l'étoile montante, bénéficiant de la stratégie "Chine plus un", les entreprises mondiales se détournant de la Chine pour minimiser les risques liés à la chaîne d'approvisionnement. Un système d'incitation lié à la production (avantages fiscaux) en Inde a également encouragé la fabrication progressive à grande échelle. Rapidement, la confiance s'est installée dans la capacité de l'Inde à atteindre une croissance du PIB de 7 à 8 % par an au cours de la prochaine décennie. Si la Chine avait atteint cette étape dans le passé, pourquoi l'Inde n'y parviendrait-elle pas ?
L'effondrement de l'Inde
Le marché boursier indien s'est envolé. Les bénéfices des entreprises ont augmenté alors que la Chine était en difficulté. Les valorisations des actions sont montées en flèche, se rapprochant du double des valorisations moyennes par rapport aux décennies précédentes. Les investisseurs individuels, les répartiteurs d'actifs mondiaux, les investisseurs en capital-risque et même les fonds spéculatifs axés sur la Chine voulaient investir en Inde.
Ce qui est passé inaperçu, c'est le relâchement de la discipline financière sous le couvert illusoire d'une croissance assurée. Les RCI élevés dans de nombreux secteurs ont attiré de nouveaux entrants, les conglomérats, les start-ups agiles et les entreprises de taille moyenne soutenues par le capital-risque ayant choisi de s'attaquer aux entreprises en place. Les valorisations élevées des actions, le capital-risque bon marché et abondant et l'ambition débridée sont devenus un cocktail enivrant.
En Inde, l'industrie de la peinture était un oligopole confortable dirigé par Asian Paints. Des décennies de croissance régulière, de marges élevées et de RCI importants ont permis à ses concurrents, même les plus petits, de prospérer. Si certaines entreprises internationales ont tenté de se développer et de percer, elles ont eu du mal à briser l'oligopole.
Grasim, qui fait partie du groupe Aditya Birla et fabrique des fibres discontinues de viscose et des produits chimiques, ne s'est pas laissé décourager. Il a investi plus de 100 milliards de roupies (1,25 milliard de dollars américains) en trois ans, en créant six usines de fabrication. À titre de comparaison, Asian Paints a investi environ 97,2 milliards de roupies au cours de la dernière décennie.
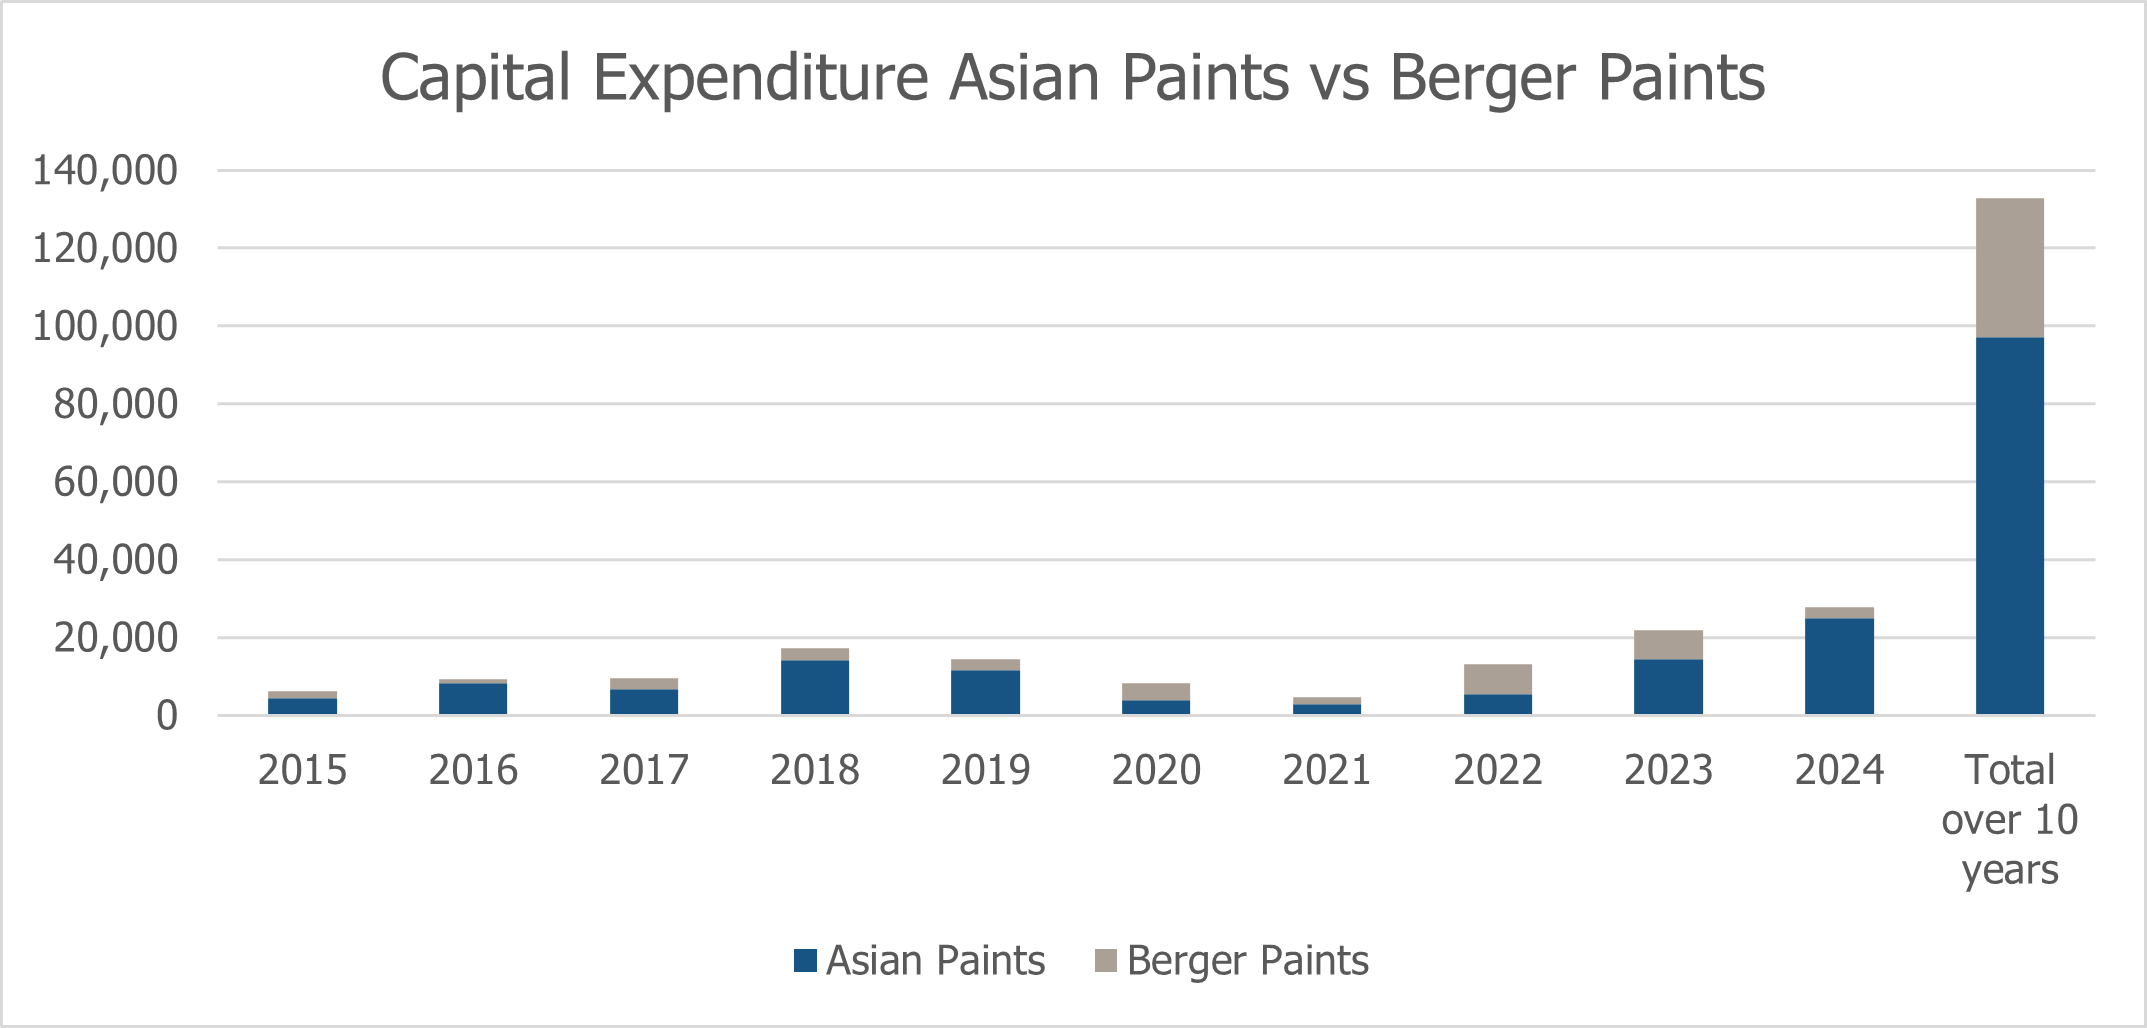 Source : Bloomberg : Bloomberg. Données au 13 mars 2025.
Un autre exemple est celui de Zomato, qui a commencé comme agrégateur de restaurants et s'est transformé en une formidable plateforme de livraison de nourriture. Après l'acquisition de Blinkit, l'entreprise s'est lancée dans le commerce rapide pour livrer des produits alimentaires et des marchandises aux consommateurs dans un délai de 10 à 15 minutes, par l'intermédiaire de "dark stores" ou d'entrepôts.
Swiggy (récemment cotée en bourse ; entreprise soutenue par un capital-risque), Zepto (non cotée en bourse ; soutenue par un capital-risque), Reliance Industries, Flipkart (propriété de Walmart) ont déjà engagé plusieurs millions d'euros d'investissements pour saisir cette opportunité. D'autres concurrents potentiels, Tata Neu et Amazon Fresh, pourraient également entrer en lice.
Par ailleurs, Ultratech Cement a annoncé son entrée dans le secteur de la fabrication de câbles et de fils, un autre secteur oligopolistique, en investissant 200 dollars américains. Les actions de Polycab et de KEI Industries ont rapidement chuté de 25 à 30 % en moins d'une semaine. Reliance Industries a commencé à se développer dans les boissons gazeuses avec sa marque "Campa", à un prix beaucoup moins élevé, menaçant ainsi le rendement des capitaux propres de l'embouteilleur de Pepsi, Varun Beverages.
Il existe de nombreux autres exemples.
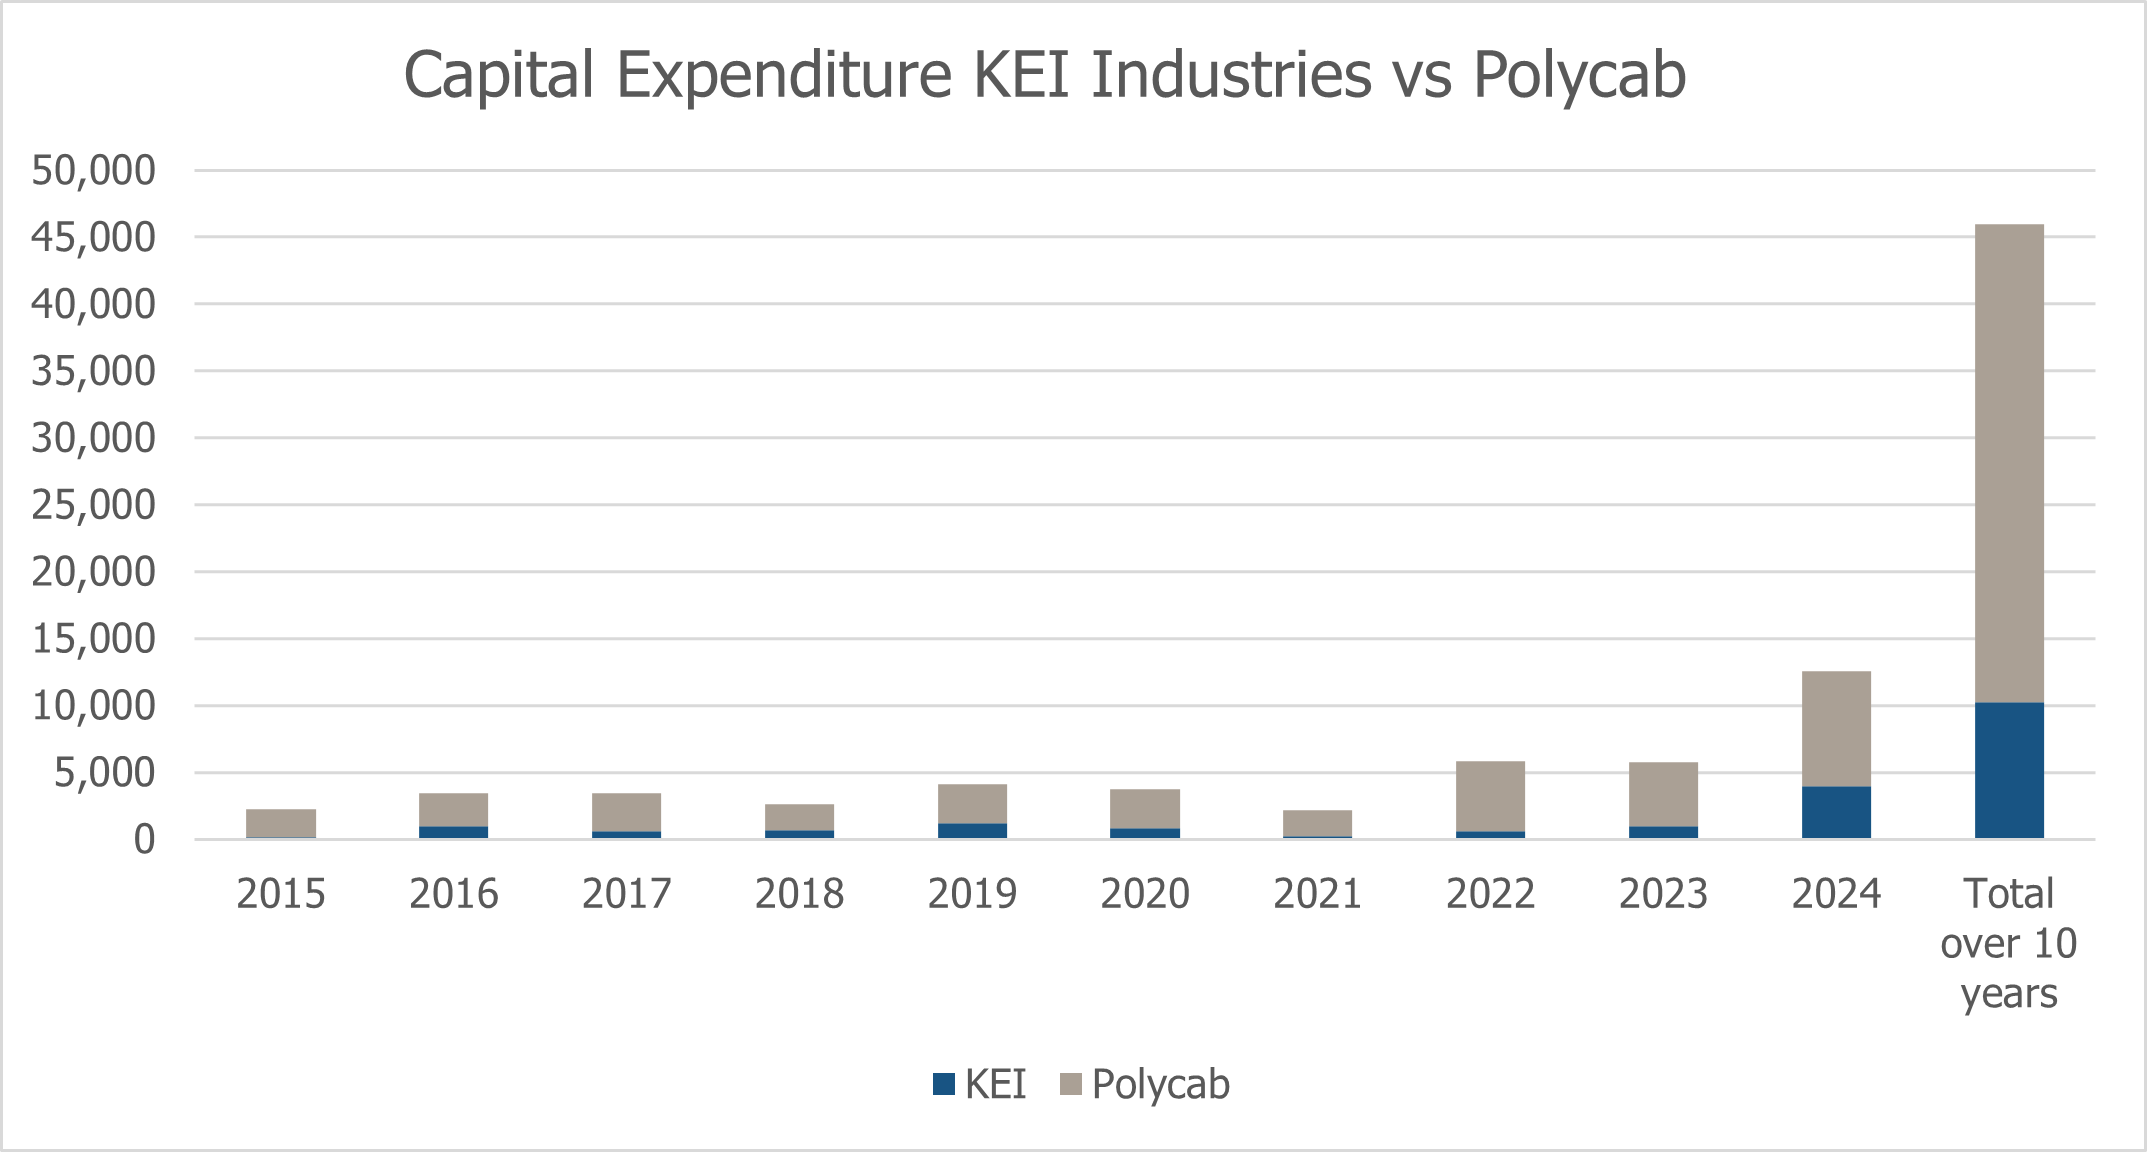 Source : Bloomberg : Bloomberg. Données au 13 mars 2025.
Pendant ce temps, en Chine, des années de concurrence se sont transformées en une consolidation sérieuse. Dans le domaine des véhicules électriques, seuls six à huit concurrents sérieux, sur les quelque 80 à 100 start-ups et marques qui ont vu le jour au cours des deux dernières décennies, ont survécu.
Build Your Dreams (BYD), le grand gagnant, est parvenu à s'imposer grâce à son leadership en matière de coûts et de technologie ; le rendement des capitaux propres de BYD est passé de 7-12 % avant la pandémie à 25-30 % au cours des trois dernières années.
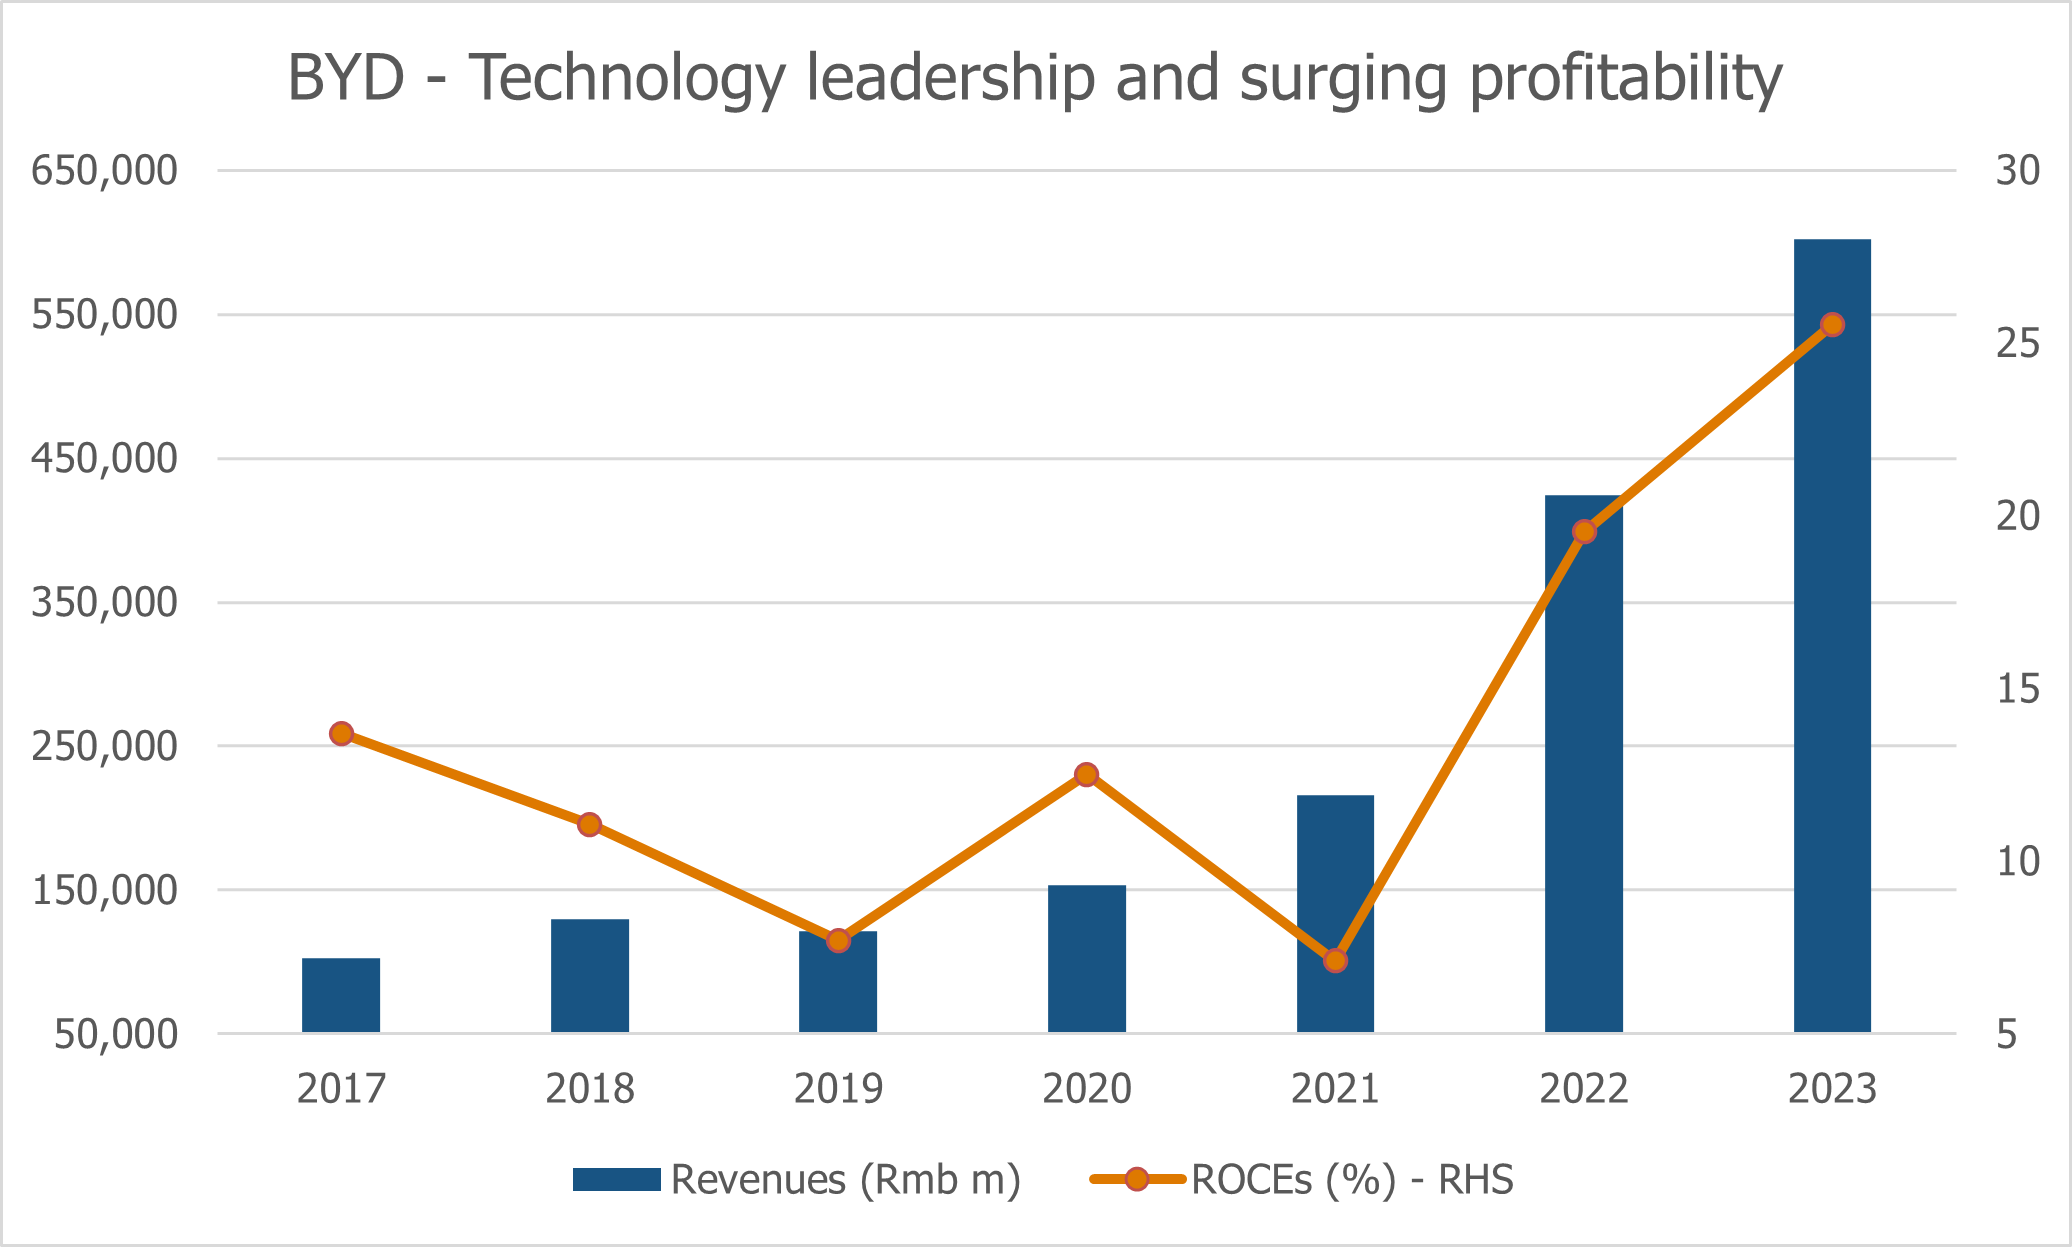 Source : Bloomberg : Bloomberg. Données au 5 mars 2025.
Dans le domaine du streaming musical, Tencent Music est presque en duopole avec Netease Music, bien que Bytedance reste un acteur marginal. Bien qu'elle ait réduit ses dépenses de marketing et de vente de 75 % par rapport aux niveaux de 2019-20, la plateforme a gagné des abonnés et a considérablement augmenté ses marges brutes.
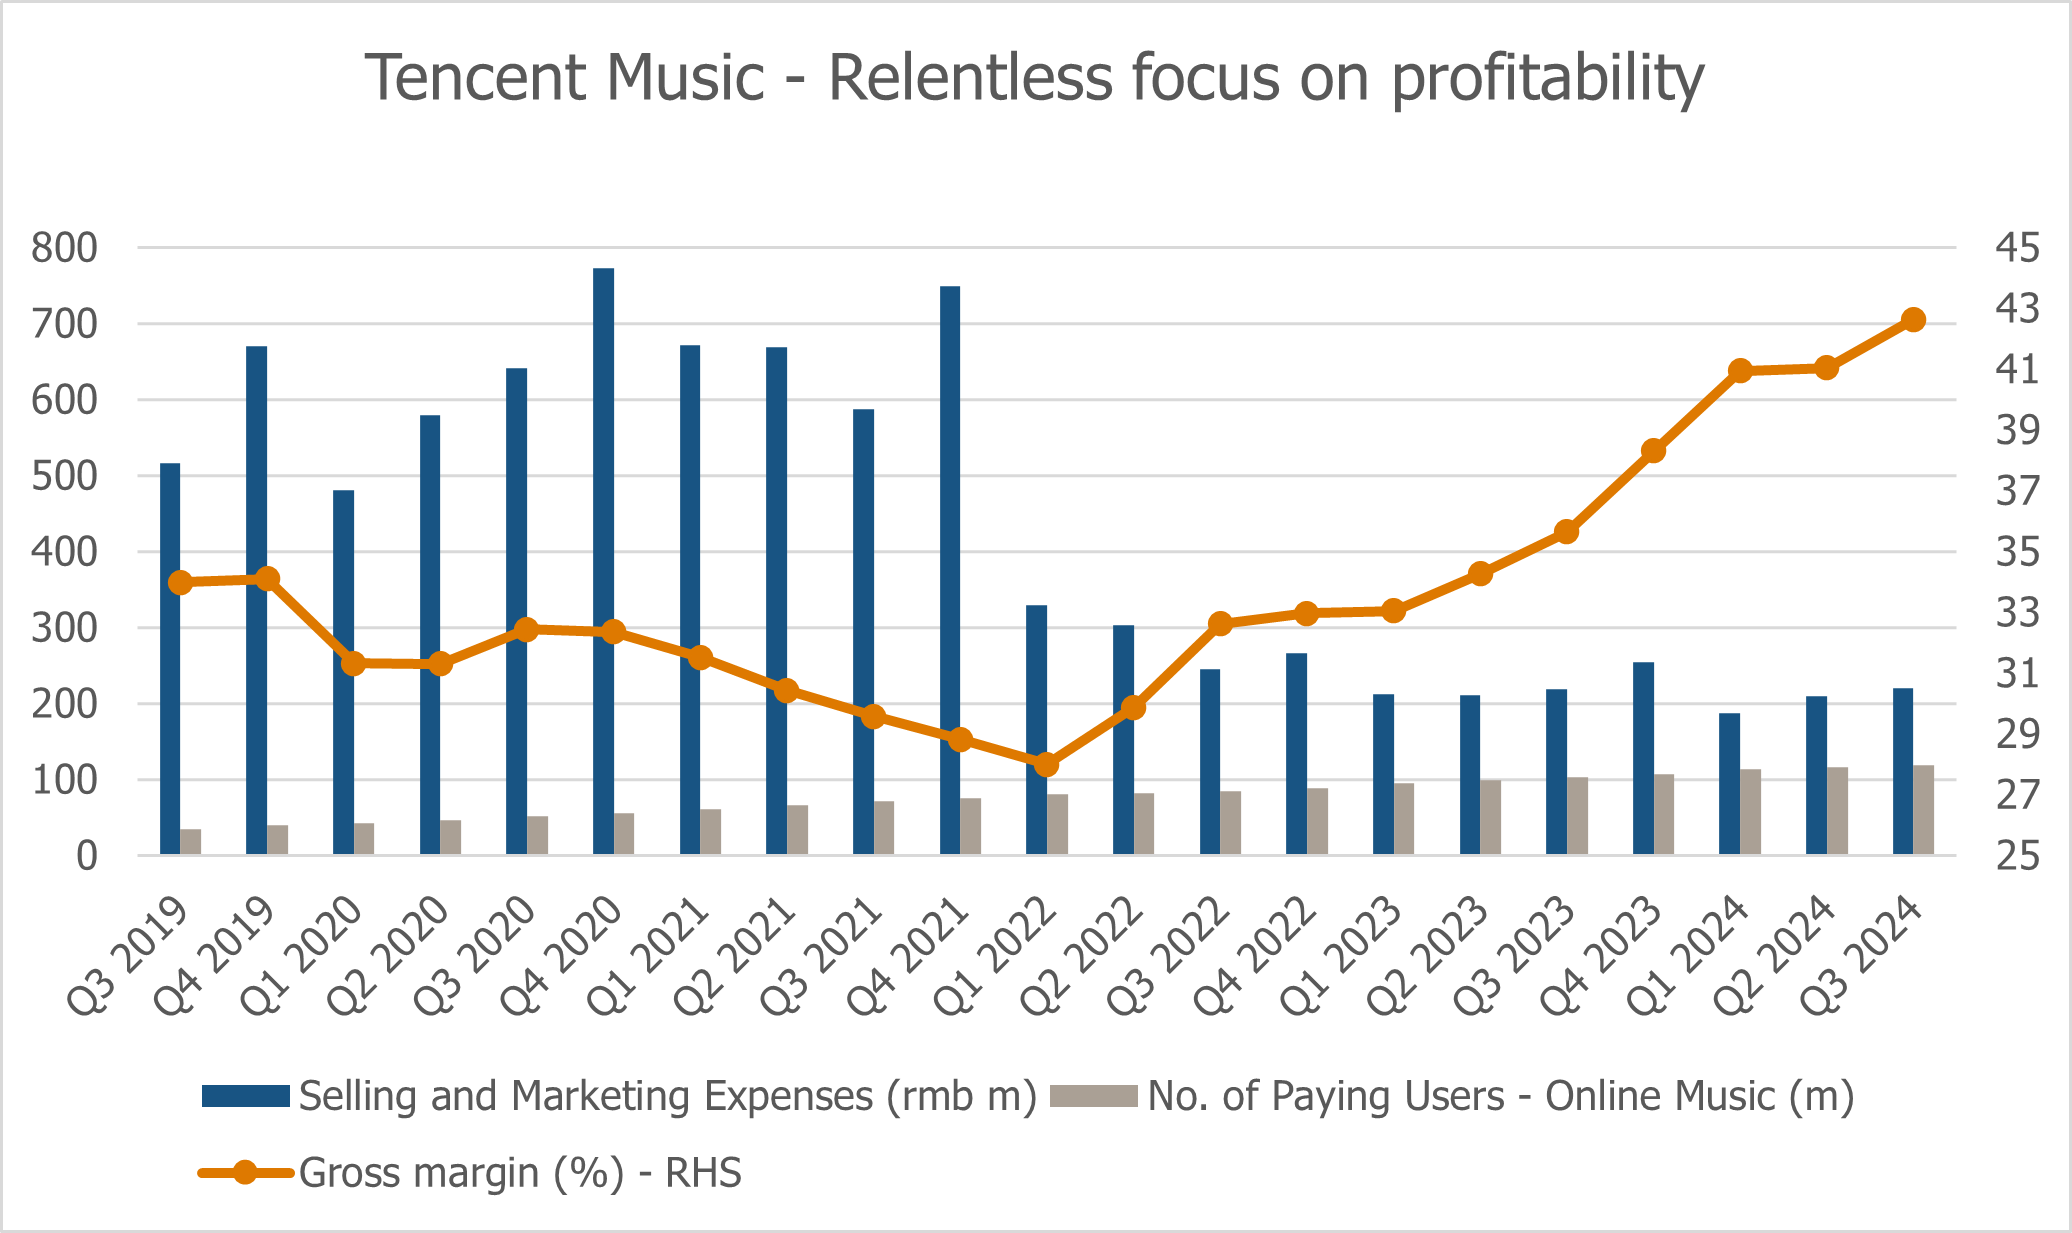 Source : Bloomberg : Bloomberg. Données au 5 mars 2025.
Full Truck Alliance, semblable à un Uber pour la logistique, a émergé de la récession pour devenir l'un des concurrents les plus forts qui associent les expéditeurs et les camionneurs de fret. Son RCI est passé de niveaux négatifs avant la pandémie à 9-11 % et pourrait potentiellement doubler au cours des trois à cinq prochaines années à mesure qu'elle gagne en échelle et en levier d'exploitation.
Taureau ou ours à l'Est ?
Le capital et la concurrence passent par des phases.
Bien que nous ne suggérions pas que ces changements en Chine soient permanents, les RCI des entreprises indiennes diminuent, alors que ceux de la Chine augmentent.
Lorsque les changements structurels dans la dynamique du secteur (RCI plus élevés) se conjuguent à l'apathie des investisseurs (faibles multiples de valorisation), la croissance des bénéfices et la valorisation des actions qui en résultent peuvent surprendre à la hausse sur le long terme.
Selon nous, ce marché haussier en Chine - pour de nombreux titres - a de la suite dans les idées. Si les autorités chinoises prennent des mesures de relance supplémentaires ou si le président Trump accepte un accord sur les droits de douane, nous pourrions présenter des arguments pour que les capitaux poursuivent ce qui semble être un pivot structurel.

Le déficit commercial est un problème récurrent aux États-Unis. Il faut choisir entre un dollar plus faible, des taux d'intérêt plus élevés et des réductions de dépenses.
L'évolution des attitudes à l'égard du rendement du capital a conduit la Chine et l'Inde à inverser les rôles.
Les politiques de Trump ont un impact profond sur les investisseurs mondiaux, mettant en évidence les changements dans les paysages d'investissement et les dynamiques géopolitiques.
Samir Mehta montre comment la réinvention stratégique de Prada a revitalisé sa marque et sa santé financière. En mettant l'accent sur la suppression des liens avec les grossistes, en stimulant le marketing en ligne et en attirant une population plus jeune, Prada a atteint une croissance à deux chiffres.
De notre tout premier échange jusqu'à l'accompagnement continu, nos équipes d'experts sont là pour répondre à vos besoins en matière d'investissement.