JOHCM Global Opportunities Fund (ie)
Taille
EUR 866,91m
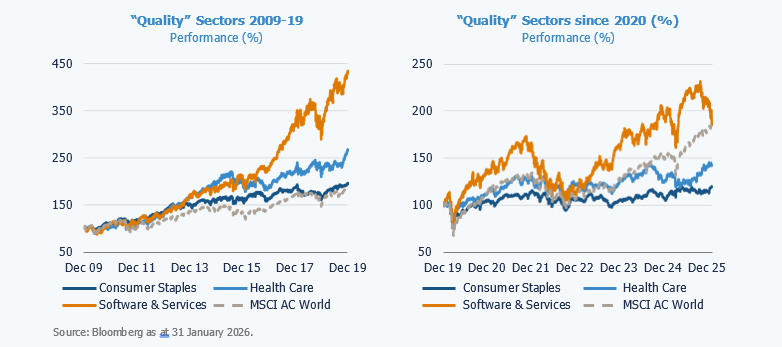
Pendant plus d'une décennie après la crise financière mondiale, les investisseurs se sont sentis à l'aise en détenant des titres de "qualité" à presque n'importe quel prix. Les capitaux ont constamment afflué vers les biens de consommation de base, les soins de santé et les logiciels, des secteurs supposés offrir une certaine résilience, un pouvoir de fixation des prix et une croissance durable. Toutefois, au cours des trois à cinq dernières années, cette hypothèse a été de plus en plus remise en question.
Les anciens chouchous de la qualité, les biens de première nécessité et les soins de santé, et plus récemment les logiciels et les services d'information, ont commencé à sous-performer non seulement la croissance tirée par la technologie, mais aussi les secteurs traditionnellement axés sur la valeur, tels que les banques, les mines et les semi-conducteurs. En conséquence, les investisseurs commencent à se demander s'il est nécessaire de maintenir une exposition à la qualité.
Nous continuons à penser que la qualité est au cœur de tout portefeuille d'investissement à long terme. Il est essentiel de posséder des entreprises dotées de franchises durables, d'une valeur terminale, d'un pouvoir de fixation des prix, d'une résilience sous la forme d'un faible taux d'endettement opérationnel et de bilans solides. Tout aussi important est le potentiel de capitalisation, qui se traduit par la capacité de réinvestir à des rendements marginaux élevés sur le capital. Ensemble, ces caractéristiques devraient permettre aux actionnaires d'obtenir des rendements élevés à moyen et long terme, sans volatilité excessive. Une approche "barbell" qui se concentre uniquement sur les extrêmes de la croissance coûteuse et de la valeur profonde est intrinsèquement risquée et peut conduire à une volatilité prononcée à certains moments du cycle.
Ce qui nous différencie, cependant, c'est l'endroit où les investisseurs peuvent trouver ces caractéristiques. Elles ne sont pas l'apanage d'une poignée de secteurs, mais peuvent se retrouver dans un éventail beaucoup plus large d'entreprises, à condition de faire preuve d'une sélectivité suffisante. Aucun secteur n'est homogène au point que toutes ses composantes possèdent ces attributs au même degré. Par conséquent, l'accent doit être mis sur la sélection des titres plutôt que sur l'allocation sectorielle. Il est tout aussi erroné de prétendre que tous les produits de consommation courante sont de haute qualité que d'affirmer que toutes les banques sont de faible qualité.
L'une des erreurs que nous constatons fréquemment chez les investisseurs en quête de "qualité" est la tendance à assimiler des indicateurs simples, faciles à analyser et rétrospectifs, tels que le rendement du capital investi, à une véritable compréhension de la durabilité de la franchise d'une entreprise, qui est intrinsèquement complexe et qualitative. Le RCI est, au mieux, un indicateur de qualité : il donne des indices, mais jamais de preuves, sur les entreprises qui possèdent réellement un pouvoir de fixation des prix, un avantage concurrentiel et la capacité de composer avec le temps. Nous sommes d'avis que la direction et le taux de variation du rendement du capital d'une entreprise sont tout aussi importants que son niveau le plus récent. En d'autres termes, les rendements marginaux du capital peuvent être tout aussi importants que les rendements historiques.
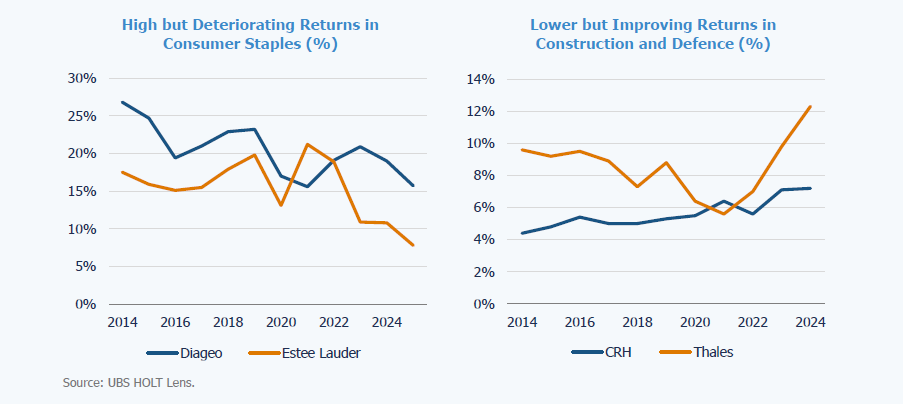
Dans le même temps, le monde est en constante évolution et les investisseurs doivent rester attentifs à la manière dont la qualité peut se renforcer ou s'éroder sur des cycles longs. Si la hausse de l'inflation et les bouleversements technologiques induits par l'IA ont conduit à un nouvel examen du pricing power et de la valeur terminale de certaines entreprises de consommation de base et de logiciels, cela n'invalide pas le principe plus large selon lequel le pricing power et la valeur terminale restent des composantes essentielles d'un portefeuille d'investissement résilient.
Le dernier point à souligner est l'importance de la discipline en matière d'évaluation. Les caractéristiques de qualité ne garantissent pas un rendement élevé pour l'actionnaire. Elles peuvent renforcer la confiance dans la capacité d'une entreprise à générer des liquidités ou à accroître ses bénéfices, mais à long terme, un actif surévalué n'est jamais un bon investissement. Le marché commence à reconnaître que la "qualité à tout prix" peut être tout aussi inconfortable que l'investissement dans la "deep value" ou la croissance agressive. Les caractéristiques de qualité doivent être appliquées de manière plus sélective et complétées par des opportunités cycliques et de restructuration au fur et à mesure de la rotation des marchés. Ce n'est pas le moment de renoncer à la qualité. C'est le moment de repenser les vieux raccourcis, de remettre en question les récits éculés et de jeter un regard neuf sur ce que la qualité signifie réellement et sur les endroits où elle se cache.


Les tensions géopolitiques accélèrent les investissements dans la résilience énergétique, créant des opportunités dans les domaines du GNL, des énergies renouvelables, du nucléaire, de l'électrification et de l'infrastructure énergétique nationale à l'échelle mondiale.
Nos quatre équipes d'investissement mondiales évaluent l'impact du conflit au Moyen-Orient sur le marché, en soulignant les risques pour l'énergie, l'inflation et la volatilité, ainsi que les scénarios géopolitiques potentiels et les nouvelles opportunités d'investissement.
Le leadership du marché s'étend au-delà du régime étroit dirigé par les États-Unis. La dispersion croissante et les divergences régionales redessinent les opportunités et augmentent la valeur de la sélectivité.
L'investissement de qualité est sous pression. Nous pensons qu'il reste essentiel, mais qu'il exige une sélection sélective des titres, une analyse prospective et une évaluation disciplinée sur des marchés en constante évolution.
De notre tout premier échange jusqu'à l'accompagnement continu, nos équipes d'experts sont là pour répondre à vos besoins en matière d'investissement.
