
JOHCM Global Select Fund (ie)
Taille
EUR 870,00m
Pendant plus d'une décennie, les marchés mondiaux des actions ont été caractérisés par la concentration. Un petit groupe d'entreprises américaines à forte capitalisation a généré la plupart des rendements, récompensé l'échelle au détriment de la sélectivité et rendu la diversification géographique facultative. Pourtant, ce régime commence à refléter l'effet de foule et la complaisance plutôt que l'opportunité.
Alors que la fixation sur le Mag 7 perdure, les opportunités s'élargissent à travers les régions, les secteurs et la taille des entreprises, les moteurs de rendement devenant plus dispersés. Il en résulte un marché où les investisseurs disposent de plus de moyens pour générer des rendements au-delà d'un groupe étroit de titres surpeuplés.
Dans cet environnement, la sélectivité importe plus que la taille des entreprises ou la pondération des indices de référence. Le risque de concentration est plus visible, la dispersion s'accroît et l'investissement mondial sélectif a un rôle plus important à jouer qu'il ne l'a été au cours des dernières années.
La concentration ne fait pas que fausser les rendements des indices. Elle comprime la prise de décision, canalise le capital vers les mêmes expositions et augmente le coût de l'erreur à la marge. Lorsque les leaders sont surpeuplés, de petits changements dans les attentes peuvent entraîner des mouvements de prix démesurés et les corrélations peuvent augmenter précisément lorsque la diversification est censée aider.
Il est de plus en plus difficile d'ignorer cette fragilité. Les récents épisodes de volatilité ont montré à quel point les résultats peuvent être sensibles lorsque les positions sont surchargées. Dans le même temps, les performances en dehors des États-Unis se différencient davantage, en particulier parmi les entreprises de petite et moyenne capitalisation dont les fondamentaux s'améliorent.
Cette divergence est importante. Elle suggère que les marchés mondiaux n'évoluent pas toujours comme une seule et même entité. Les différentes régions réagissent à des forces différentes, ce qui laisse une plus grande marge de manœuvre à la sélection des titres et au jugement régional pour ajouter de la valeur.
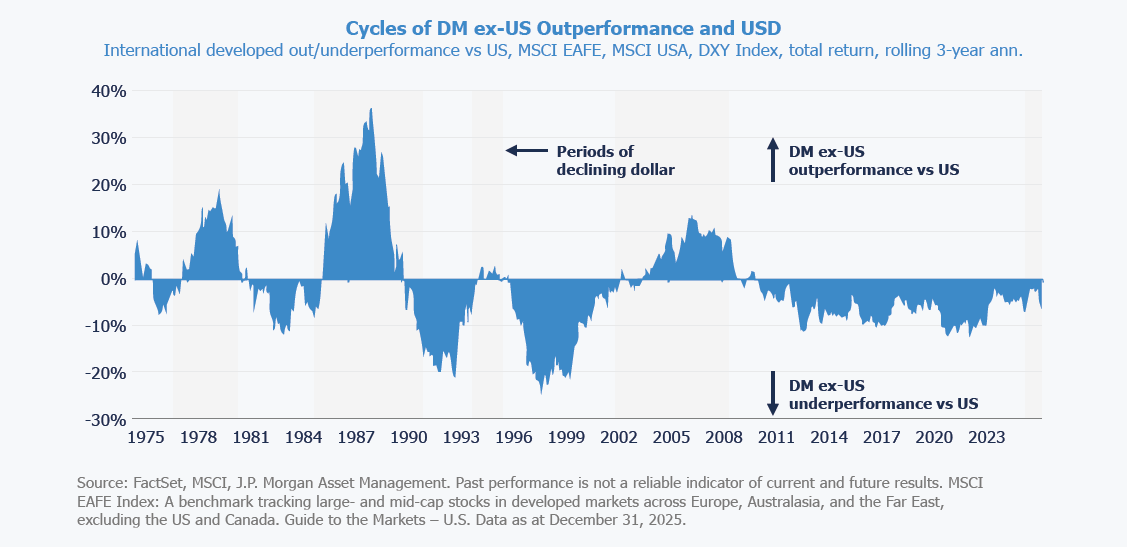
Le regain d'intérêt pour les actions mondiales n'est pas un appel à la valorisation ou une rotation tactique. Il reflète des changements structurels qui se déroulent de manière inégale selon les régions.
En Europe, les orientations politiques changent. Les restrictions budgétaires imposées de longue date par l'Allemagne s'assouplissent, ouvrant la voie à des dépenses plus importantes en matière d'infrastructures, de sécurité énergétique et de défense. Ces priorités favorisent l'investissement intérieur et soutiennent les secteurs de l'économie qui ont été laissés pour compte lors du cycle précédent. Les institutions financières en sont un autre exemple évident. Après des années de pression réglementaire et de baisse de la rentabilité, les banques de certaines régions d'Europe voient leur capacité bénéficiaire s'améliorer à mesure que la croissance du crédit reprend et que les conditions de taux se normalisent.
Ailleurs, le Japon connaît une transition plus discrète mais tout aussi importante. L'inflation est revenue, les taux d'intérêt ne sont plus ancrés à zéro et les réformes de la gouvernance d'entreprise modifient la manière dont le capital est alloué. De nombreuses entreprises japonaises sont désormais exposées à la demande mondiale et aux tendances structurelles, avec une dépendance limitée à l'égard de la croissance intérieure. La volatilité liée aux événements politiques peut persister, mais pour les investisseurs actifs, les opportunités sont de plus en plus nombreuses. Parce qu'elles sont souvent à un stade précoce de leur développement et moins bien évaluées, elles requièrent un jugement actif plutôt qu'une exposition passive.
L'élargissement des opportunités modifie la nature du risque. Sur un marché étroit, le plus grand danger est de manquer l'opération dominante. Dans un marché plus large, le plus grand risque est de ne pas s'adapter aux changements de leadership. Dans ce contexte, la diversification ne consiste pas à détenir plus de marchés sans discernement. Il s'agit de comprendre ce qui détermine les rendements dans les différentes régions et de sélectionner les expositions en conséquence. Les choix géographiques et sectoriels sont à nouveau importants, tout comme la discipline en matière d'évaluation et d'attentes.
Certaines des entreprises les plus prospères du dernier cycle restent des entreprises solides. Mais les entreprises solides ne constituent pas toujours de bons investissements si la croissance future est déjà reflétée dans les prix. Un marché élargi favorise les investisseurs désireux d'aller au-delà des leaders d'hier et de se tourner vers de nouvelles sources de rendement, même si ces opportunités se situent loin des indices de référence. La volatilité fera probablement partie de cette transition. Non pas celle qui est associée au stress systémique, mais celle qui crée des erreurs d'évaluation. Pour les investisseurs actifs, la patience et la sélectivité deviennent des avantages.
Une approche disciplinée des actions mondiales est bien placée pour tirer parti des divergences régionales, de la dispersion sectorielle et des changements propres aux entreprises. Pour ce faire, il faut une philosophie claire, un état d'esprit sélectif et une volonté de regarder au-delà des domaines traditionnellement privilégiés par les investisseurs en croissance.
Bon nombre des opportunités les plus intéressantes se présentent en dehors des États-Unis, en particulier lorsque l'amélioration des fondamentaux n'est pas encore pleinement reconnue par le marché. Les entreprises qui en sont aux premiers stades de leur croissance, celles qui sortent de périodes d'abandon ou celles qui opèrent dans des segments qui ne sont pas à la mode peuvent offrir un potentiel intéressant. L'accent est mis sur l'identification du changement avant qu'il ne devienne un consensus.
L'exposition géographique est déterminée par des opportunités ascendantes plutôt que par une allocation descendante, tandis que le positionnement sectoriel reflète la discipline en matière d'évaluation, la dynamique des bénéfices et un effort conscient pour éviter les transactions encombrées. Dans un marché de plus en plus fragmenté, cette philosophie s'aligne naturellement sur les opportunités disponibles.
Le scepticisme à l'égard des actions internationales est justifié après une longue période de déception relative pour les investisseurs américains. Cette expérience a influencé la manière dont les investisseurs allouent leur capital, et leur réengagement exige plus que des améliorations de performance à court terme ; il exige une explication crédible de ce qui a changé et de la raison pour laquelle ces changements sont importants pour les portefeuilles aujourd'hui.
Ce qui a changé, c'est la structure même du marché. Le leadership s'étend à travers les régions et les secteurs, les voies politiques divergent et le comportement des entreprises évolue d'une manière qui était largement absente au cours de la dernière décennie. Le risque de concentration est désormais visible dans les résultats du marché et la sélectivité joue un rôle plus important dans la détermination des résultats. Pour les investisseurs disposés à regarder au-delà d'un cadre centré sur les États-Unis, l'ensemble des opportunités est plus large qu'il ne l'a été depuis longtemps. La diversification internationale négative est devenue une diversification internationale positive.


L'IA, les médicaments à base de GLP-1 et la déglobalisation redéfinissent les notions de croissance, de valeur et de qualité, créant ainsi de nouveaux gagnants et perdants sur l'ensemble des marchés et remodelant les opportunités d'investissement.
Les marchés pourraient être proches d'un tournant, car le sentiment reste prudent, l'action des prix se stabilise, les fondamentaux restent résistants et le positionnement léger soutient la reprise grâce à un nouvel engagement des capitaux.
Nos quatre équipes d'investissement mondiales évaluent l'impact du conflit au Moyen-Orient sur le marché, en soulignant les risques pour l'énergie, l'inflation et la volatilité, ainsi que les scénarios géopolitiques potentiels et les nouvelles opportunités d'investissement.
Les tensions au Moyen-Orient ont ébranlé les marchés, mais l'histoire suggère que les chocs géopolitiques s'estompent. Cet article explore la résilience régionale, la stabilité du CCG et les opportunités d'investissement créées par la volatilité des marchés.
Les tensions géopolitiques accélèrent les investissements dans la résilience énergétique, créant des opportunités dans les domaines du GNL, des énergies renouvelables, du nucléaire, de l'électrification et de l'infrastructure énergétique nationale à l'échelle mondiale.
Nos quatre équipes d'investissement mondiales évaluent l'impact du conflit au Moyen-Orient sur le marché, en soulignant les risques pour l'énergie, l'inflation et la volatilité, ainsi que les scénarios géopolitiques potentiels et les nouvelles opportunités d'investissement.
Le leadership du marché s'étend au-delà du régime étroit dirigé par les États-Unis. La dispersion croissante et les divergences régionales redessinent les opportunités et augmentent la valeur de la sélectivité.
L'investissement de qualité est sous pression. Nous pensons qu'il reste essentiel, mais qu'il exige une sélection sélective des titres, une analyse prospective et une évaluation disciplinée sur des marchés en constante évolution.
De notre tout premier échange jusqu'à l'accompagnement continu, nos équipes d'experts sont là pour répondre à vos besoins en matière d'investissement.